Análisis a la recaudación fiscal por importaciones durante la gestión de la Agencia Nacional de Aduanas de México
Analysis of tax collection on imports through the management of the National Customs Agency of Mexico
 Brenda Lizeth Soto Pérez
Magdalena Macías Ríos
Wendy Sebastiana Hernández del Puerto
Análisis a la recaudación fiscal por importaciones durante la gestión de la Agencia Nacional de Aduanas de México
RECAI Revista de Estudios en Contaduría, Administración e Informática, vol. 14, núm. 40, pp. 65-82, 2025
Universidad Autónoma del Estado de México

Esta obra está bajo una Licencia Creative Commons Atribución 4.0 Internacional.
Recepción: 22 Octubre 2024
Aprobación: 24 Febrero 2025
Publicación: 01 Mayo 2025
Resumen: El objetivo es evaluar el desempeño de la recaudación del Impuesto al Valor Agregado (IVA) en las importaciones y del Impuesto General de Importación (IGI), durante el año 2022 y 2023, primeros dos años en que la Agencia Nacional de Aduanas de México (ANAM) ha estado a cargo de la operación aduanera. Los datos por los años 2012 a 2022 provienen de Ventanilla Digital Mexicana de Comercio Exterior (VUCEM), los correspondientes a 2023 se obtuvieron del sitio oficial de la ANAM. Se actualizaron las cifras, mensualmente, considerando el Índice Nacional de Precios al Consumidor de junio 2023. Se realizan pruebas de ajuste para las distribuciones Normal, Gamma, Weibull y Logística. Los resultados muestran incrementos significativos en la recaudación del IVA en 6 meses del año 2022, pero en ninguno del 2023; en lo que correspondió al IGI, la significancia se registró en 4 meses del año 2022 y en 5 meses del 2023.
Palabras clave: comercio exterior, importaciones, recaudación IVA, impuesto de importación.
Abstract: The objective is to evaluate the performance of Value Added Tax (VAT) collection on imports and General Import Tax (IGI) during the years 2022 and 2023, the first two years in which the National Customs Agency of Mexico (ANAM) has been in charge of customs operations. The data for the years 2012 to 2022 come from the Mexican Digital Foreign Trade Window (VUCEM), while those for 2023 were obtained from ANAM’s official website. The figures were updated monthly, taking into account the National Consumer Price Index as of June 2023. Goodness-of-fit tests were conducted for the Normal, Gamma, Weibull, and Logistic distributions. The results show significant increases in VAT collection for 6 months of 2022, but none in 2023; regarding the IGI, significance was recorded in 4 months of 2022 and in 5 months of 2023.
Keywords: foreign trade, imports, VAT collection, import taxes.
1. Introducción
Después de una larga experiencia revolucionaria, culminada en 1920, México transitó por propuestas económicas distintas, las cuales, en menor o mayor forma, impactaron en el comercio internacional (Garciadiego, 2021). Desde el Modelo Primario Exportador, en donde destacaba la exportación de minerales, principalmente la plata y el cobre, como también del henequén, mientras que se importaban bienes manufacturados, de uso intermedio (Gaona, 2019). Posteriormente, durante el Modelo de Sustitución de Importaciones, surgido como esperanza para incentivar la producción nacional y evitar la dependencia de importar máquinas o bienes de uso intermedio, ya que después de distintos acontecimientos, como por ejemplo, la crisis de Wall Street de1929, habían dejado de manifiesto que la dependencia a importar podía causar desabasto (Rozo, 2021).
Después, durante el Modelo de Desarrollo Estabilizador (MDE), el país viviría años de estabilidad, gozando de crecimiento anual promedio del 6%, acompañado del florecimiento de algunas industrias, como la cervecera y el grupo vitro en el norte del país; aumento de vías ferroviarias y surgimiento de un nuevo sector empresarial, que hizo posible la estabilidad por varios años, por lo que este período se llegó a conocer como “el milagro mexicano” (Cabranes, Domínguez, & Ortíz, 2019). A pesar de los buenos resultados, por decisiones propias del Presidente Luis Echeverría Álvarez, que consideraba desgastado el MDE, aunado a que el analfabetismo del país era cercano al 60% de la población, se declaró terminado el MDE, dando paso a lo que se denominó Modelo de Desarrollo Compartido (Larrauri, 2003) el cual causó incremento desmedido del gasto de gobierno. Después, vendría la gran oportunidad perdida de México, el auge petrolero, durante el cual, las exportaciones mexicanas estaban concentradas en el hidrocarburo pero que, el despilfarro gubernamental, acompañado de un desmedido crecimiento de la deuda, trajo consigo devaluaciones e inflación constantes (Regalado, 2020). No sería sino hasta el gobierno de Miguel de la Madrid Hurtado en que se presentó el ingreso de México al Acuerdo General de Aranceles y Comercio en 1984. Desde ese entonces y hasta noviembre del 2018, fue vigente el Modelo Neoliberal.
El presidente de México, Andrés Manuel López Obrador, enarbolando el combate a la corrupción y la austeridad republicana, desde el inicio de su gestión, a partir de diciembre del 2018, se dio a la tarea de desparecer organismos que consideraba que realizaban duplicación de funciones, o bien, ejercían el gasto público de manera no justificada, dando como resultado la desaparición de PROMEXICO (Presidencia de la República, 2019), que se encargaba de la promoción del comercio internacional. Además, incursionó a la Secretaría de la Defensa Nacional y la Secretaría de Marina, en aspectos de la vida civil del país, desde la vigilancia de los servicios hospitalarios, administración de vacunas en tiempos de pandemia por COVID-19, en la construcción y operación de aeropuertos y trenes de pasajeros, hasta ponerlos a cargo de los puertos y, posteriormente, en las aduanas (Gobierno de México, 2021).
En este último caso, en el Tercer Informe de Gobierno, López Obrador reiteraba que, desde el mes de julio del 2021, las fuerzas armadas controlaban puertos y aduanas, manifestando que se lograría “incrementar exponencialmente la recaudación tributaria” (Gobierno de México, 2021), a pesar de que no existía aún en esa fecha, una figura jurídica que sustituyera formalmente a la Administración General de Aduanas (AGA) dependiente del Servicio de Administración Tributaria (SAT). La entrada en funciones de la Agencia Nacional de Aduanas de México (ANAM) iniciaría hasta el año 2022 reemplazando a la AGA.
Considerando lo anterior, el presente trabajo tiene el objetivo evaluar el desempeño de la recaudación del Impuesto al Valor Agregado (IVA) en las importaciones y del Impuesto General de Importación (IGI), durante los años 2022 y 2023, primeros en que la ANAM ha estado a cargo de las aduanas, para conocer si la gestión militar es coincidente con incrementos significativos en lo recaudado. Al lograr el objetivo se podrá responder la hipótesis siguiente: “La recaudación del IVA en importaciones y del IGI durante los años 2022 y 2023, períodos a cargo de la ANAM, muestra incrementos estadísticamente significativos con respecto a la recaudación reportada en los 10 años previos, 2012 a 2021, a valores actualizados”.
El trabajo inicia esbozando los principales modelos económicos de México, desde 1946 hasta la denominada Cuarta Transformación (4T) implantada a finales del 2018; posteriormente, se integra un epígrafe respecto al método aplicado para las valoraciones de este artículo, dando preferencia para estudios precedentes con relación al desempeño de la recaudación fiscal; el tercer apartado ejemplifica una de las problemáticas en tiempos de la ANAM y los esfuerzos de fiscalización; el cuarto apartado describe el método para comparar el desempeño de la recaudación durante el año 2022, en comparación con las recaudaciones observadas, a valores actualizados, por los años 2012 a 2021.
2. Transformaciones y modelos económicos de México
En México han sucedido tres grandes transformaciones, la primera, cuando se logró la independencia de España, tiempos en los que algunos de los metales mexicanos fueron transportados como tributo a la corona española, principalmente la plata; la segunda transformación, representada por la Guerra de Reforma y el marco legal resultante, en cuyo período, los liberales, encabezados por Benito Pablo Juárez García, conocían la importancia de los puertos del país por lo que durante su persecución, lograron apertrecharse en ellos, garantizando el abasto de provisiones para combatir a los conservadores; y la tercera transformación, la Revolución Mexicana que se llevaría a cabo durante una década, bajo la cual se logró frenar intenciones retrógradas de sometimiento nacional para con otros países, y que al terminar se iniciaría el hasta ahora, intenso comercio con los Estados Unidos de América (Delgado, 2020; López, 2020).
Pasadas las primeras tres transformaciones, México experimentaría la necesidad de adoptar modelos económicos buscando mejorar las condiciones del país, ya que no eran las mejores, los enfrentamientos armados habían durado décadas. En este contexto, surgió no solo en México, sino en varios países de América Latina, una tendencia para aprovechar la producción agrícola y mineral, que era lo más inmediato para obtener beneficios, debido a que, desde la época de la colonia, se había heredado la costumbre de sacar provecho del sector primario. De esta manera, se instauró el Modelo Primario Exportador (MPE). Este modelo permitió figurar a México como un proveedor internacional, sobre todo para el mercado de los Estados Unidos de América. Con el paso del tiempo, se hizo evidente que el MPE había permitido exportar productos primarios, no obstante, el desarrollo para la obtención de bienes intermedios era casi inexistente (Gaona, 2019).
Como respuesta para incentivar la industria y la producción nacional, se emprendió la alternancia hacia un nuevo modelo económico, el Modelo de Sustitución de Importaciones (MSI), cuya intención era remplazar la dependencia a las importaciones de bienes intermedios, esperando que, como si se tratase de generación espontánea, surgieran los factores de producción y condiciones necesarios para que los agentes económicos mexicanos sustituyeran la demanda de importaciones (Rozo, 2021).
El MSI no solo fue impulsado por un anhelo para que floreciera la industria nacional, también por la experiencia de los Estados Unidos de América durante la crisis de 1929, que había puesto de manifiesto la imposibilidad de que ese país continuara abasteciendo a México de ciertos bienes industrializados, evidenciando el riesgo de la dependencia comercial (Vazquez, 2017).
Pasadas las experiencias de los modelos anteriores (MPE y MSI), surgió el Modelo de Desarrollo Estabilizador (MDE), añadiendo el enfoque para que los agentes económicos aprovecharan la demanda internacional surgida después de la segunda guerra mundial en la cual, los países aliados, liderados por los Estados Unidos de América (EE.UU.), capitalizaron su actuación estableciendo el control en la organización de Europa de la posguerra. Además, los EE.UU. tuvieron la gran oportunidad de incentivar su industria, principalmente, porque no enfrentaba el mismo nivel de deterioro ocasionado por la guerra en Europa (Cabranes, Domínguez, Ortíz, 2019).
El MDE en México, logró crecimientos sostenidos en el Producto Interno Bruto (PIB), alrededor del 6%, inclusive se conoció como “el milagro mexicano”. No obstante, se fue deteriorando debido al gran analfabetismo, cercano al 70% de la población, y al crecimiento desigual de los agentes económicos, limitando las oportunidades a un sector empresarial que era cobijado desde lo más alto del poder federal. Fue así como, tristemente, el “milagro mexicano” alcanzaba su fin iniciando la década de los años setenta (Garrido, 2002).
Posterior al MDE, México experimentó lo que podría interpretarse como “pruebas de ensayo y error” de la política económica. Con la llegada de Luis Echeverría Álvarez a la presidencia en 1970, impuso lo que denominó Modelo de Desarrollo Compartido (MDC) argumentando la gran desigualdad que había provocado el MDE, el analfabetismo, pero sobre todo el crecimiento poblacional desmedido, proponiendo reparto equitativo de oportunidades, con mejoras de las condiciones de los nuevos asentamientos humanos que habían migrado del campo a las ciudades. En esencia, el MDC estaba fundado en intenciones populistas para ganar adeptos con la idea de consolidar la clase obrera y campesina (Larrauri, 2003). Los resultados no fueron los esperados, no se mitigó la desigualdad, pero sí ocasionó que, con la bandera de procurar la mejora del pueblo, el gobierno iniciara con gasto desmedido, para proyectos faraónicos que resultaron ineficaces, causando grandes endeudamientos.
Posterior al fallido MDC, a partir de la década de los años 80 se presentaría una oportunidad perdida. Durante la presidencia de José López Portillo se descubrieron grandes yacimientos petroleros, llegando el tiempo de lo que se conoció como el Auge Petrolero (AP), el cual no se considera precisamente como un modelo sino una situación particular de la economía mexicana. Eran momentos en que el mercado internacional del petróleo presentaba incrementos considerables en el precio, debido a decisiones de la Organización de Países Exportadores de Petróleo (OPEP) tendientes a reducir la producción como consecuencia de los conflictos en medio oriente. Lo anterior, unió la nueva capacidad de producción descubierta en México con los elevados precios del barril, en consecuencia, las exportaciones de petróleo se realizaron a raudales, trayendo consigo el incremento de los recursos públicos (Meyer, 2022).
El presidente López Portillo, con actitud irresponsable, declarando que los mexicanos deberían acostumbrarse a administrar la abundancia, emprendió la marcha hacia el endeudamiento del país, aprovechando que la mayoría de los bancos internacionales ofrecían créditos garantizados con los ingresos por la exportación petrolera (Turrent, 2009).
A pesar de haberse firmado en 1984, no fue sino hasta 1986 cuando México ingresó con todos los derechos y obligaciones al Acuerdo General de Aranceles y Comercio (Secretaría de Economía, 2010). Más allá de lo que el expresidente Miguel de la Madrid Hurtado llamara “la renovación moral”, eran los inicios del Modelo Neoliberal (MNL) bajo el cual, el país formaría parte del gran mercado internacional, con los beneficios y obligaciones de compartir preferencias arancelarias y las prerrogativas de los acuerdos y convenios. Cuando se formalizó la Organización Mundial del Comercio (OMC) el país ya era un miembro consolidado en su participación de la cadena de suministro para los EE.UU., por lo que fue una causa natural, a partir de la herencia habitual de comerciar entre vecinos, que en el año 1994 se firmó el mayor tratado comercial de esa época, el Tratado de Libre Comercio de América del Norte (TLCAN). El MNL continuó su marcha, contundente, a pesar de la alternancia de las presidencias que gobernaron a México del año 2000 a 2012, primero con Vicente Fox Quesada, después con Felipe Calderón Hinojosa.
Posteriormente, con la llegada de Donald J. Trump a la presidencia de EE.UU. en 2017, sería el preludio para importantes cambios en México, por una parte, las presiones políticas de Trump por blindar la frontera con México, pugnando por la construcción de un muro impenetrable y, por otra parte, deportar de inmediato a las personas ilegales, aunque eso implicara separar a menores de edad de sus padres (Calva & Alarcón, 2018). En el aspecto comercial, Donald Trump mencionaba que había sido un abuso la operación del TLCAN en contra de EE.UU., reclamando a México que se hubiera aprovechado de su mano de obra barata, causando desempleo a trabajadores de EE.UU. (Ortega, 2019). Así, entre reclamos y políticas retrógradas, aún durante la presidencia de Enrique Peña Nieto de 2012 a 2018, el entonces secretario de economía, Ildefonso Guajardo, junto con su equipo colaborador y los homólogos de Canadá y EE.UU., lograron esbozar el Tratado entre México, Estados Unidos de América y Canadá, mejor conocido como T-MEC.
Bajo este escenario, a partir del 1 de diciembre del 2018, asumió el poder Andrés Manuel López Obrador, persona que en sus orígenes había pertenecido al PRI, posteriormente al Partido de la Revolución Democrática (PRD) (Bartolo, 2007), después al Partido Morena, logrando con este último la presidencia. Ofreció la Cuarta Transformación de México (4T), la cual consistía en recuperar los valores sociales, reconocimiento a los pueblos originarios, la igualdad social, pero, sobre todo, combate a la corrupción y austeridad republicana (Ahuactzin, 2020).
López Obrador decidió apoyar su gestión gubernamental con la Secretaría de la Defensa Nacional y con la Secretaría de Marina, en asuntos de salud pública, resguardando hospitales y vacunas (Martínez, 2022); en edificaciones civiles, construyendo un aeropuerto y el denominado tren maya (Rivero y Velázquez, 2022), pero también para controlar los puertos y aduanas.
De esta manera, aún sin existir una figura jurídica específica, el control que venían realizando autoridades aduaneras y portuarias, civiles en general, se militarizó en julio del 2021, mes en que mediante decreto presidencial se anunciaba que sería hasta enero 2022 en que iniciaría operaciones la Agencia Nacional de Aduanas de México (ANAM).
Debido a que hasta el año 2021, las operaciones aduaneras habían estado a cargo de la Administración General de Adunas (AGA), dependiente del Sistema de Administración Tributaria (SAT) ejecutando sus funciones con personal civil, el interés específico en este trabajo es identificar si a valores actualizados, puede afirmarse la presencia de cambios estadísticamente significativos en la recaudación fiscal aduanera durante los primeros dos años de operaciones a cargo de la ANAM, con respecto a los últimos diez años en que operó la extinta AGA.
3. Revisión de literatura
En una forma general, las pruebas de hipótesis y la significancia estadística han sido métodos universales aplicados a distintas variables, podría afirmarse que sirven para contrastar la realidad, o en su caso, un registro previo con respecto a otro que sucede en distinto período de tiempo, o también, en la variación de resultados entre grupos distintos (Espinosa E. , 2018). Algunos autores han considerado que estos métodos son necesarios para que, al realizar investigación, se puedan responder diversas interrogantes, siendo esencial establecer la frontera de significancia a partir de los distintos criterios para el valor p (Gil y Castañeda, 2005).
Estos métodos son aplicados en estudios poblacionales, por ejemplo, en los institutos de estadísticas de los países, al considerarlos fundamentales para identificar, por ejemplo, si la diferencia entre los valores de un indicador, correspondiente a un período, puede ser considerado como un cambio significativo (Instituto Nacional de Estadística y Censos, 2019).
Otra aplicación relacionada se utilizó para conocer la significancia del registro de patentes en México de acuerdo con la geografía del país, permitiendo aseverar que existe una clara concentración de registros en la zona centro a diferencia de los pocos registros acontecidos en la zona sur-sureste (Vilalta-y Perdomo y Banda-Otíz, 2008).
Otros trabajos establecen que, en el caso de realizarse planteamientos correctos, las pruebas de hipótesis y significancia permiten detectar problemas en las organizaciones, como en las empresas y áreas de trabajo, un ejemplo sucede en marketing, ayudando a la toma de decisiones a partir de información confiable a la cual se les apliquen las pruebas de hipótesis y se responda la pregunta acerca del mercado o los consumidores (Villegas, 2019).
También, se aplican en campos más complejos, como en las ciencias exactas, específicamente, en las matemáticas. Las pruebas de hipótesis han servido para establecer la existencia, o no, de una raíz fraccional en una serie de tiempo no estacionaria. En este caso particular, al plantearse hipótesis correctas, puede obtenerse como conclusión que no existan variaciones significativas, lo que en todo caso es valioso como respuesta a las interrogantes de investigación (Lemus y Cataño, 2013).
Un trabajo interesante es el realizado por González (2019) en donde se presentan distintas aplicaciones de las pruebas de hipótesis, con una didáctica ejemplar para comprender el método, apoyado en el uso de grandes datos, obtenidos por medios tecnológicos. Los ejemplos desarrollados están redactados en ejemplos sencillos pero valiosos que van desde la aplicación “Messi y los penales” hasta los “Índices de masa corporal y sobrepeso (González, 2019).
De particular interés para el presente trabajo, emanados de la misma línea de investigación, la metodología de pruebas de hipótesis se ha empleado para conocer el desempeño de la recaudación fiscal. A continuación, se mencionarán algunos que son considerados sustantivos para el presente artículo.
En primer lugar, se encuentra el trabajo que mide los cambios en la recaudación a posteriori de algunas de las reformas fiscales mexicanas, aplicando pruebas de hipótesis a la recaudación del Impuesto Sobre la Renta (ISR) y del Impuesto al Valor Agregado (IVA), específicamente a partir de la primera alternancia presidencial en el año 2000, la cual provenía de un candidato del Partido de Acción Nacional (PAN), distinto al del origen político de todos los que lo antecedieron durante décadas previas, que habían sido afines al Partido Revolucionario Institucional (PRI). Mediante métodos de ajuste a distribuciones estadísticas y áreas de significancia, se concluyó que a pesar de que se han promovido reformas fiscales que en principio parecían impactantes, en la realidad solo en escasos períodos se presentaron incrementos significativos en la recaudación del ISR e IVA (Lagunas y Ramírez, 2016).
Bajo la misma orientación y método aplicados la recaudación fiscal, pero en impuestos de competencia local, fue analizada la recaudación del Impuesto al Hospedaje (IH) en la entidad federativa de Quintana Roo. Con el planteamiento de conocer si los cambios en políticas de nivel federal incidían positiva o negativamente en la recaudación local, mediante curvas de distribución de probabilidad para identificar significancia estadística, se concluyó que, a pesar de la nueva gestión presidencial, denominada Cuarta Transformación (4T), no se incidió en cambios significativos en la recaudación del IH (Rocha y Lagunas, 2023).
Debido a que el IH tiene relación exclusiva con la actividad turística, se buscó un gravamen que fuera de competencia local, pero que su espectro de imposición fuera mayor, por lo tanto, los autores Rocha y Lagunas complementaron sus análisis para identificar si en el caso del Impuesto Sobre Nóminas (IN), el estilo para gobernar a México, conocido como la 4T, hubiera provocado cambios positivos en la recaudación, especialmente para conocer si el combate a la corrupción, declarado por el presidente de México a partir del 2018, hubiese permeado a nivel local y, por lo tanto, resultando en mayor recaudación. Concluyeron que sí, en efecto, la recaudación del IN presentó varios periodos mensuales con incrementos significativos comparados con cifras actualizadas de los años 2011 a 2018 (Lagunas y Rocha, 2023).
Por otra parte, existe un interesante trabajo enfocado a distinguir cuáles municipios mexicanos tienen una mejor recaudación de impuestos. Los autores Espinosa, Martínez y Martell (2018), seleccionaron variables que mostraron ser estadísticamente significativas para integrar cuatro modelos con pronósticos para el desempeño recaudatorio, encontrando en que en prácticamente todos los municipios ha sido deficiente la recaudación del Impuesto Predial.
En cuanto a la misma metodología de significancia, a partir del embate sufrido por la pandemia originada por COVID-19, dió lugar a que se realizaran distintos trabajos, un artículo interesante, cuya variable de interés fue conocer la significancia de cambios en el número de contribuyentes posterior a las políticas de distanciamiento social, fue escrito por los autores Cruz-Millan y Lagunas-Puls (2021). A partir del número de contribuyentes por régimen fiscal, por períodos mensuales, de los años 2017 a 2020, construyeron curvas de distribución de datos para ubicar la posición de los primeros tres meses del año 2021, encontraron que el número de contribuyentes no descendió lo que interpretaron como el esfuerzo de los propietarios para mantener a flote los negocios y empresas.
4. Análisis de la recaudación en los primeros dos años de la ANAM
Con la entrada en vigor de lo señalado en el decreto del 14 de julio del 2021 (Presidencia de la República, 2021), se creó la Agencia Nacional de Aduanas de México (ANAM) a fin de “organizar y dirigir los servicios aduanales y de inspección, para aplicar y asegurar el cumplimiento de las normas jurídicas que regulan la entrada y salida de mercancías del territorio nacional, así como las relativas al cobro de las contribuciones y aprovechamientos aplicables a las operaciones de comercio exterior”(véase Fig. 1).
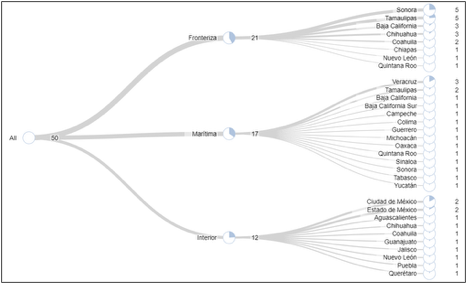
Figura 1.
Conformación de las aduanas a partir del año 2023
Elaboración propia con datos de VUCEM mediante Power BI
Es importante reiterar que el objetivo de este trabajo es medir la recaudación del Impuesto al Valor Agregado (IVA) en importaciones, y del Impuesto General de Importación (IGI), a partir de la entrada en funciones de la Agencia Nacional de Aduanas de México (ANAM), durante los años 2022 y 2023.
Sin lugar a dudas, existen variaciones en la conformación de la recaudación fiscal aduanera. Sin embargo, estos cambios podrían de manera subjetiva, calificarse como grandes cambios, mientras que otras personas los podrían juzgar como incipientes, dicho de otra manera, las variaciones a cifras corrientes no permiten establecer una opinión general del desempeño de la recaudación a partir de la entrada en funciones de la ANAM, por lo tanto, a continuación se aplicarán análisis fundamentados en pruebas de hipótesis, para conocer si de manera general se puede calificar si lo recaudado durante los primeros dos años de la ANAM puede considerarse incrementos estadísticamente significativos; tal situación en relación a que el presidente Andrés Manuel López Obrador, desde su Tercer Informe de Gobierno manifestó que se lograría “incrementar exponencialmente la recaudación”, al sustituir a la extinta Administración General de Aduanas (AGA) que estuvo a cargo de personal civil, por la ANAM de administración militar. Por lo tanto, se plantea la siguiente hipótesis:
 La recaudación del IVA en importaciones y del IGI durante el año 2022 y 2023, períodos a cargo de la ANAM, muestran incrementos estadísticamente significativos con respecto a la recaudación reportada en 10 años previos (2012 – 2021), a valores actualizados.
La variable de interés es la recaudación del IVA en importaciones y del IGI, actualizadas con el Índice Nacional de Precios al Consumidor (INPC) correspondiente al mes de junio 2023. Para representar las curvas se empleó la información de la recaudación de 240 observaciones mensuales, 120 períodos de la recaudación del IVA y 120 de la recaudación del IGI (12 períodos mensuales, del 2012 al 2021).
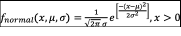
Se realizan pruebas de ajuste para las distribuciones Normal (Aprausheva, Naser, & Sergei, 2015), Gamma (Bagui & Mehra, 2017), Weibull (Krylov, Gabriele, Sebastiano, & Zerubia, 2009), y Logística (Guia, Da Guia, Garcia, & Nogueira De Souza, 2013)[1].
 (1)
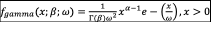 (2)
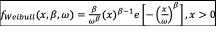 (3)
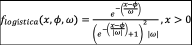 (4)
Considerando que:
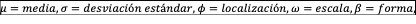
La prueba Anderson-Darling (Jäntschi & Bolboacă, 2018; Feuerverger, 2016; Hasumi, Akimoto, & Aizawa, 2009) se utiliza para identificar el mejor ajuste, la cual se denota como
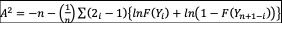 (5)
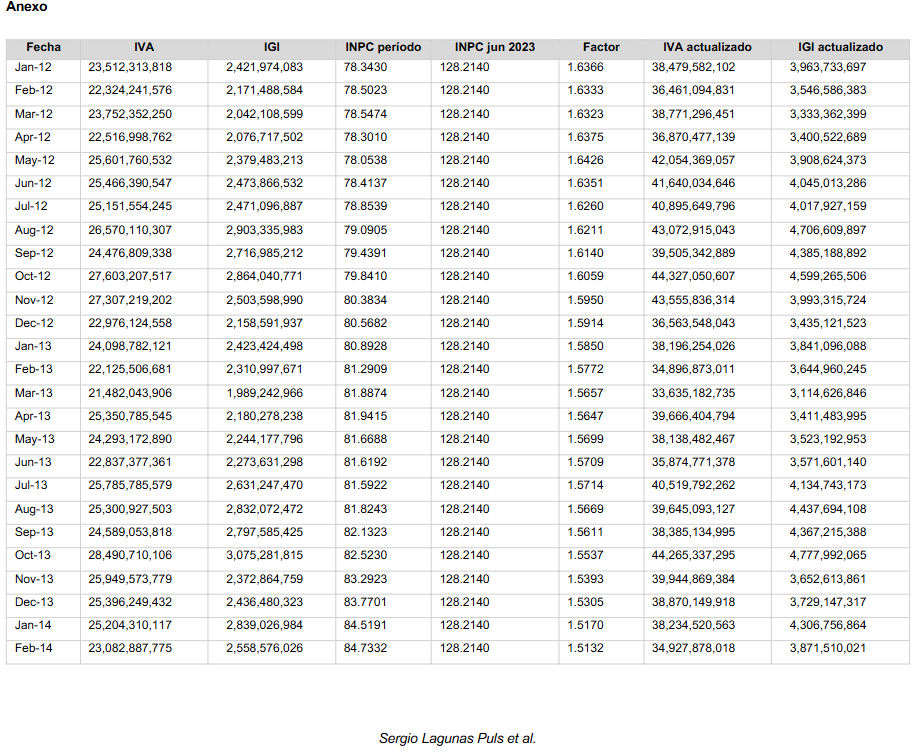
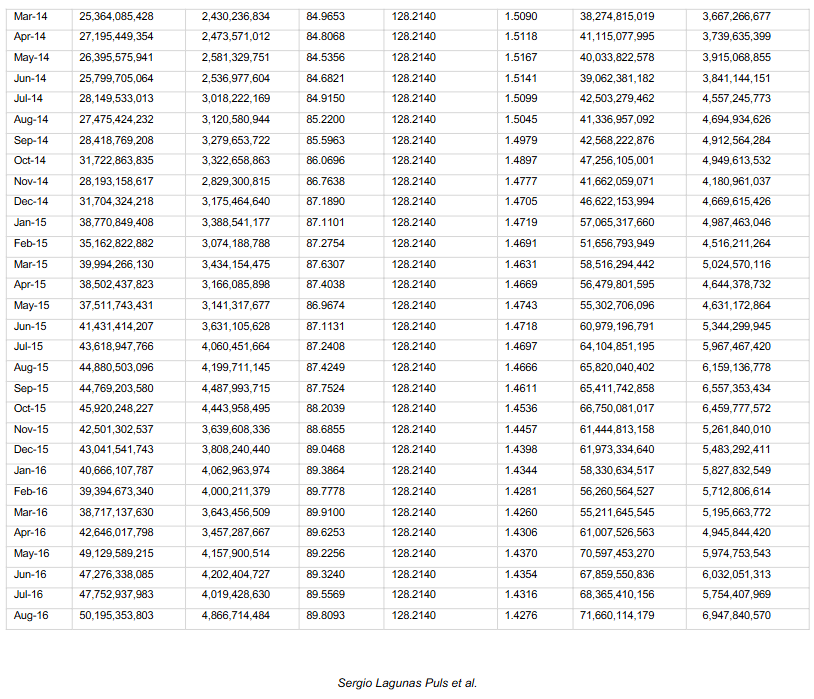
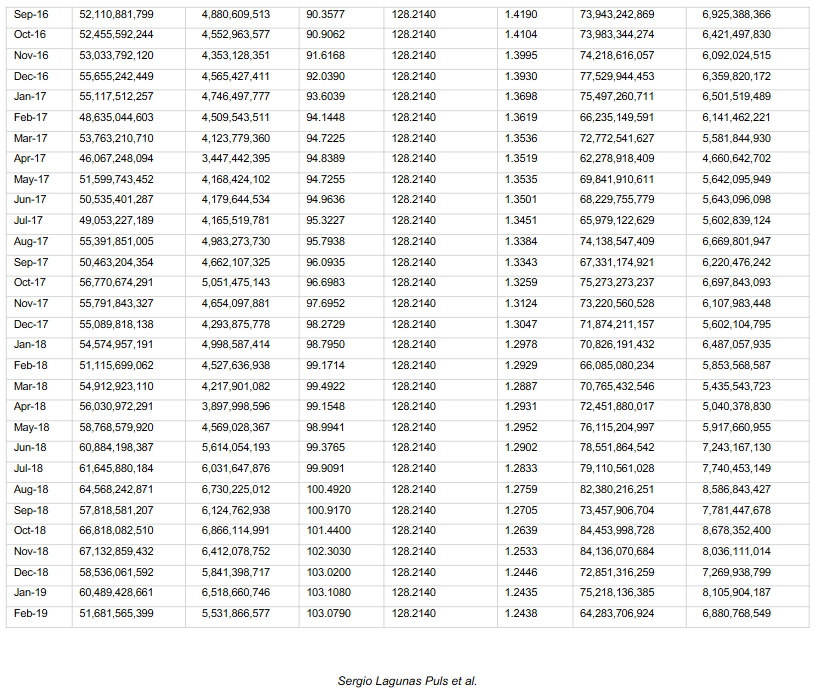
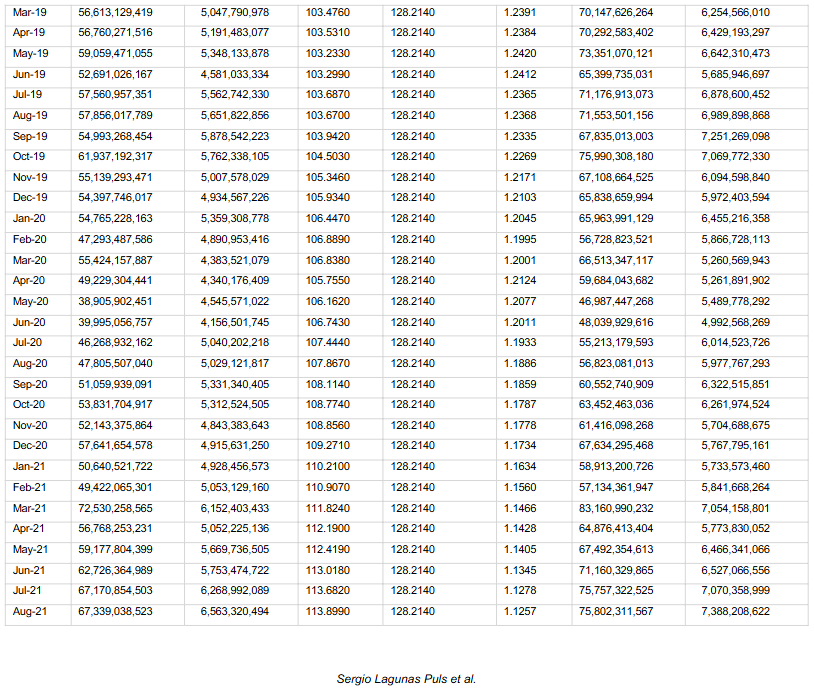
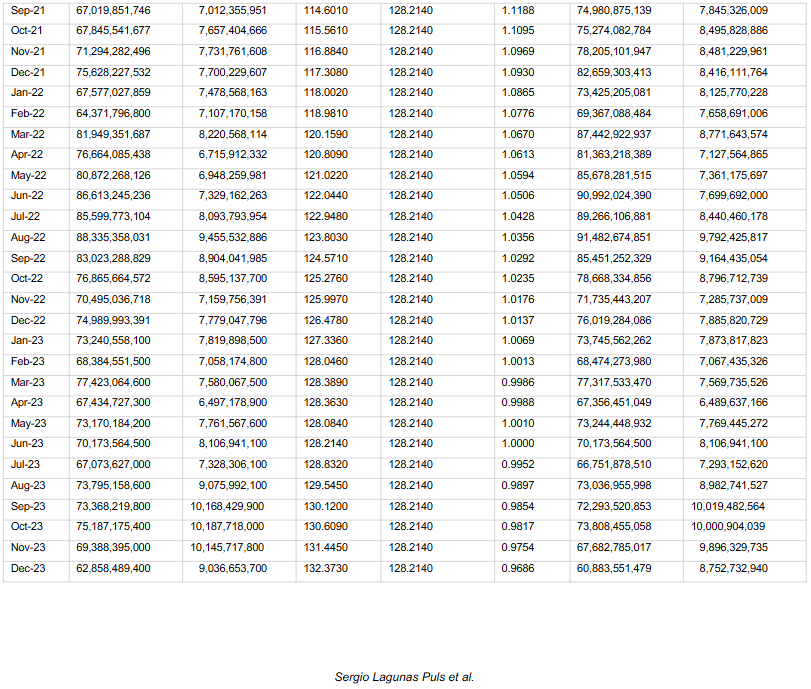
Se elige la distribución cuyo valor para  resulte menor. Los valores de la recaudación correspondiente a los meses con los cuales se construyen las gráficas de distribución, se presentan en el anexo del presente trabajo, no obstante, los datos resumidos, anuales, se presentan a continuación:
| Período | Cifras corrientes(pesos) | Cifras actualizadas*** |
| Enero - Diciembre, 2012 | 297,259,082,652* | 482,197,196,919 |
| Enero - Diciembre, 2013 | 295,699,968,721* | 462,038,345,393 |
| Enero - Diciembre, 2014 | 328,706,086,802* | 493,597,272,851 |
| Enero - Diciembre, 2015 | 496,105,280,830* | 725,504,973,803 |
| Enero - Diciembre, 2016 | 569,033,664,253* | 808,968,047,245 |
| Enero - Diciembre, 2017 | 628,278,778,707* | 842,672,426,610 |
| Enero - Diciembre, 2018 | 712,807,037,757* | 911,185,723,421 |
| Enero - Diciembre, 2019 | 679,179,367,616* | 838,195,918,059 |
| Enero - Diciembre, 2020 | 594,364,250,937* | 709,009,440,620 |
| Enero - Diciembre, 2021 | 767,563,064,684* | 865,416,648,161 |
| Enero - Diciembre, 2022 Enero - Diciembre 2023 | 937,356,889,791* 851,497,715,400** | 980,891,837,006 844,768,981,108 |
| Período | Cifras corrientes(pesos) | Cifras actualizadas*** |
| Enero - Diciembre, 2012 | 29,183,288,293* | 47,335,271,529 |
| Enero - Diciembre, 2013 | 29,567,284,731* | 46,206,367,178 |
| Enero - Diciembre, 2014 | 34,165,599,364* | 51,306,316,644 |
| Enero - Diciembre, 2015 | 44,475,357,438* | 65,036,963,591 |
| Enero - Diciembre, 2016 | 50,762,496,736* | 72,189,931,635 |
| Enero - Diciembre, 2017 | 52,985,681,317* | 71,071,710,039 |
| Enero - Diciembre, 2018 | 65,831,434,876* | 84,070,523,628 |
| Enero - Diciembre, 2019 | 65,016,559,359* | 80,255,232,396 |
| Enero - Diciembre, 2020 | 58,148,236,287* | 69,376,018,108 |
| Enero - Diciembre, 2021 | 75,543,489,944* | 85,093,702,439 |
| Enero - Diciembre, 2022 Enero - Diciembre, 2023 | 93,786,951,723* 100,766,646,000** | 98,110,128,895 99,822,355,638 |
| Mes | IVA | IGI | ||
| Cifras corrientes | Cifras actualizadas | Cifras corrientes | Cifras actualizadas | |
| Año 2022 | ||||
| Enero | 67,577,027,859 | 73,525,423,550 | 7,478,568,163 | 8,136,861,137 |
| Febrero | 64,371,796,800 | 69,461,768,008 | 7,107,170,158 | 7,669,144,396 |
| Marzo | 81,949,351,687 | 87,562,274,268 | 8,220,568,114 | 8,783,616,039 |
| Abril, | 76,664,085,438 | 81,474,271,497 | 6,715,912,332 | 7,137,293,317 |
| Mayo | 80,872,268,126 | 85,795,224,277 | 6,948,259,981 | 7,371,223,007 |
| Junio | 86,613,245,236 | 91,116,219,909 | 7,329,162,263 | 7,710,201,352 |
| Julio | 85,599,773,104 | 89,387,946,685 | 8,093,793,954 | 8,451,980,609 |
| Agosto | 88,335,358,031 | 91,607,540,062 | 9,455,532,886 | 9,805,791,554 |
| Septiembre | 83,023,288,829 | 85,567,885,218 | 8,904,041,985 | 9,176,943,642 |
| Octubre | 76,865,664,572 | 78,775,709,703 | 8,595,137,700 | 8,808,719,421 |
| Noviembre | 70,495,036,718 | 71,833,355,312 | 7,159,756,391 | 7,295,681,352 |
| Diciembre | 74,989,993,391 | 76,123,043,229 | 7,779,047,796 | 7,896,584,129 |
| Año 2023 | ||||
| Enero | 67,577,027,859 | 73,525,423,550 | 7,478,568,163 | 8,136,861,137 |
| Febrero | 64,371,796,800 | 69,461,768,008 | 7,107,170,158 | 7,669,144,396 |
| Marzo | 81,949,351,687 | 87,562,274,268 | 8,220,568,114 | 8,783,616,039 |
| Abril | 76,664,085,438 | 81,474,271,497 | 6,715,912,332 | 7,137,293,317 |
| Mayo | 80,872,268,126 | 85,795,224,277 | 6,948,259,981 | 7,371,223,007 |
| Junio | 86,613,245,236 | 91,116,219,909 | 7,329,162,263 | 7,710,201,352 |
| Julio | 85,599,773,104 | 89,387,946,685 | 8,093,793,954 | 8,451,980,609 |
| Agosto | 88,335,358,031 | 91,607,540,062 | 9,455,532,886 | 9,805,791,554 |
| Septiembre | 83,023,288,829 | 85,567,885,218 | 8,904,041,985 | 9,176,943,642 |
| Octubre | 76,865,664,572 | 78,775,709,703 | 8,595,137,700 | 8,808,719,421 |
| Noviembre | 70,495,036,718 | 71,833,355,312 | 7,159,756,391 | 7,295,681,352 |
| Diciembre | 74,989,993,391 | 76,123,043,229 | 7,779,047,796 | 7,896,584,129 |
El mejor ajuste para representar la recaudación del IVA (menor valor en la prueba  ) fue la distribución Weibull (ecuación 3); para la recaudación del IGI, el mejor ajuste fue en la distribución Gamma (ecuación 2). A continuación, se presenta la Imagen 8 con la distribución de la recaudación del IVA a partir de los 120 datos actualizados (ver Anexo).
Sobre las curvas de distribución obtenidas con los valores de la recaudación actualizada, serán señaladas con líneas intermitentes, los valores de la recaudación que se sitúen en el área de incrementos significativos. De esta manera se identificará si pueden o no aceptar o rechazar la hipótesis  .
A continuación, se presentan las imágenes que identifican si se presentó o no, significancia en los periodos mensuales en que se recaudó el IVA por importaciones en los años 2022 y 2023.
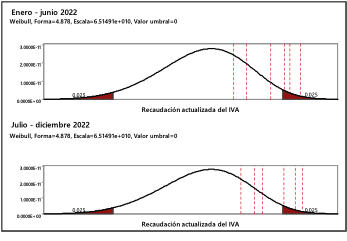
Figura 2.
Significancia en la recaudación del IVA por importaciones: meses del 2022
Elaboración propia mediante Minitab17
Nota: Líneas intermitentes representan los valores de la recaudación de IVA en meses del 2022
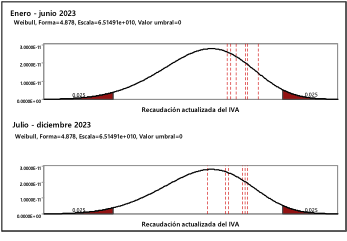
Figura 3.
Significancia en la recaudación del IVA por importaciones: meses del 2023
Elaboración propia mediante Minitab17
Nota: Líneas intermitentes representan los valores de la recaudación de IVA en meses del 2022
En cuanto al IVA, de acuerdo con las imágenes 2 y 3, los únicos meses en los cuales se presentaron incrementos significativos, en el año 2022, fueron los meses de marzo, mayo, junio julio, agosto y septiembre; para el año 2023 no se presentaron incrementos significativos.
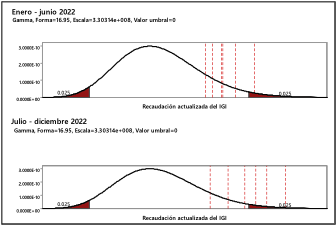
Figura 4.
Significancia en la recaudación del IGI por importaciones: meses del 2022
Elaboración propia mediante Minitab17
Nota: Líneas intermitentes representan los valores de la recaudación de IVA en meses del 2022
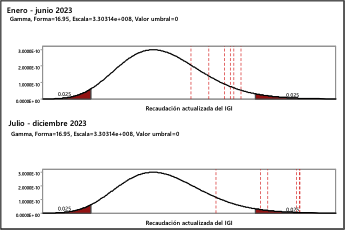
Figura 5.
Significancia en la recaudación del IGI por importaciones: meses del 2023
Elaboración propia mediante Minitab17
Nota: Líneas intermitentes representan los valores de la recaudación de IVA en meses del 2022
Los análisis de significancia para la recaudación del IGI indican que en el año 2022 se presentó en los meses de marzo, agosto, septiembre y octubre. En el año 2023 la significancia se registró en agosto, septiembre, octubre, noviembre y diciembre.
5. Conclusiones
A partir de diciembre 2018, el presidente Andrés Manuel López Obrador se declaró abiertamente en contra del MNL, realizando cambios en la gestión pública, entre ellas las actividades aduaneras que dejaron de estar a cargo de autoridades civiles y pasaron a estar a cargo de personal militar, adscritos a la Agencia Nacional de Aduanas de México (ANAM) que opera en el país a partir de enero del 2022. Tal acción fue motivada para combatir la corrupción, pero también, como lo expresó el presidente en su tercer informe de gobierno, intentar incrementar exponencialmente la recaudación.
Por lo anterior, la hipótesis “La recaudación del IVA en importaciones y del IGI durante el año 2022, período a cargo de la ANAM, muestra incrementos estadísticamente significativos con respecto a la recaudación reportada por los 10 años previos, a valores actualizados”, hipótesis que debe ser aceptada parcialmente, ya que no en todos los períodos analizados fue posible identificar incrementos que pueda calificarse con cambios estadísticamente significativos.
Dentro de los hallazgos en relación a la recaudación del IVA en las aduanas, es de notar que lo que únicamente se presentaron incrementos significativos en 6 meses del año 2022, pero en ninguno del 2023. Por otro lado, es de resaltar que, en el IGI, la significancia se registró en 4 meses del año 2022 y en 5 meses del 2023, es decir, se han presentado más incrementos significativos en la recaudación del IGI.
Los resultados abren nuevas e interesantes interrogantes que invitan a continuar con el análisis del desempeño recaudatorio. Por mencionar algunos ejemplos: El análisis de la relación entre la ausencia de incrementos significativos en la recaudación del IVA y los programas de fomento a las exportaciones; el impacto de los incrementos de IGI a diversas fracciones arancelarias en abril del 2024. De manera adicional, el presente trabajo puede ser complementado con la recaudación del Impuesto Especial sobre Producción y Servicio (IEPS) por importaciones. Sería valioso agregar gráficas de expresen el cambio en los valores medios, en períodos de tiempo más cortos, como bimestres o trimestres.
Por otra parte, es importante mencionar que la recaudación por importaciones se ve afectada por diversas situaciones, por ejemplo, la ANAM ha tenido que enfrentarse a distintos retos. De información recabada con empresas que realizan habitualmente importaciones y desde su perspectiva, se ha presentado incremento y complejidad en las actuaciones de la autoridad en el ejercicio de sus facultades de comprobación; un caso es la cancelación de autorizaciones del Registro de Empresa Certificada para IVA e IEPS, el cual existente desde 2015 y beneficia de forma primordial a las empresas IMMEX (Industria Maquiladora, Manufacturera y de Servicios de Exportación).
Finalmente, a manera de apreciación de la autoría de este trabajo, resulta importante mencionar que, como muchos otros esquemas o políticas gubernamentales, la recaudación parece ser un rubro aislado que no se analiza, planea y determina, tomando en consideración todo el panorama global de las empresas importadoras; la recaudación de cualquier impuesto debe, en todo momento, obedecer a los actos que los contribuyentes realizan y no a estrategias opresivas que afectan al desarrollo de las empresas.
Anexo
Referencias
Agencia Nacional de Aduanas de México ANAM. (30 de septiembre de 2024). Minisitio Estadísticas ANAM. recaudación y créditos fiscales. Obtenido de https://anam.gob.mx/recaudacion-y-creditos-fiscales/
Ahuactzin, C. (2020). Política y persuasión en México. Construcción del ethos en los spots electorales de Andrés Manuel López Obrador en 2018. Discurso & Sociedad, (1), 59-85. Obtenido de http://www.dissoc.org/ediciones/v14n01/DS14(1)AhuactzinMartinez.pdf
Aprausheva, N., Naser, M., Sergei, V. (2015). An algorithm to calculate extrema of probability density of normal distributions’ mixtures. Journal of Mathematical Sciences, 12-17. doi:https://doi.org/10.1007/s10958-015-2224-9
Bagui, S., Mehra, K. (2017). Convergence of known distributions to limiting normal or non-normal distributions: An elementary ratio technique. Communications in Statistics - Theory and Methods, 5535-5552. doi:https://doi.org/10.1080/03610926.2019.1619771
Bartolo, M. S. (2007). La construcción de un liderazgo: Esbozo biográfico de Andrés Manuel López Obrador. El cotidiano, 21(141), 21-30. Obtenido de https://www.redalyc.org/pdf/325/32514111.pdf
Cabranes, F., Domínguez, M., Ortíz, R. (2019). Del Milagro Mexicano a la Globalización Neoliberal y su materialización en la Ciudad de Mérida, México. Península, 51-79. Obtenido de http://www.scielo.org.mx/pdf/peni/v14n1/1870-5766-peni-14-01-51.pdf
Calva, L., Alarcón, R. (2018). Migrantes mexicanos deportados y sus planes para reingresar a Estados Unidos al inicio del gobierno de Donald Trump. Revista mexicana de ciencias políticas y sociales, 63(233), 43-68. doi:https://doi.org/10.22201/fcpys.2448492xe.2018.233.62603
Cruz-Millán, O., Lagunas-Puls, S. (2021). Effects of COVID-19 on variations of taxpayers in tourism-reliant regions: the case of the Mexican Caribbean. Journal of Risk and Financial Management. doi:https://doi.org/10.3390/jrfm14120578
Delgado, M. (2020). Los profundos cambios que ha hecho el Poder Legislativo equivalen a una nueva Constitución. Ciudad de México: Cámara de Diputados. Obtenido de https://comunicacionnoticias.diputados.gob.mx/comunicacion/index.php/jucopo/los-profundos-cambios-que-ha-hecho-el-poder-legislativo-equivalen-a-una-nueva-constitucion-mario-delgado#gsc.tab=0
Espinosa, E. (2018). La hipótesis en la investigación. Mendive, 122-139. Obtenido de http://scielo.sld.cu/pdf/men/v16n1/1815-7696-men-16-01-122.pdf
Espinosa, S., Martínez, J., Martell, C. (2018). ¿Por qué algunos municipios en México son mejores recaudadores del Impuesto Predial que otros? Gestión y Política Pública, 375-395. doi:https://doi.org/10.29265/gypp.v27i2.471
Fetzer, T., Schwarz, C. (2019). Tariffs and politics: evidence from Trump's trade wars. Munich: CESifo Econstor. Obtenido de https://www.econstor.eu/bitstream/10419/198913/1/cesifo1_wp7553.pdf
Feuerverger, A. (2016). On goodness of fit for operational risk. International Statistical Review, 84(3), 434-455. doi:10.1111/insr.12112
Gallegos, A. (2018). Optimal Reciprocal Dumping in a Managed Trade Regime. Revista Mexicana de Economía y Finanzas, 189-202. doi:https://doi.org/10.21919/remef.v14i2.309
Gaona, E. (2019). Modelo Primario-Exportador en México y en América Latina, 1870-1930. Boletín Científico de las Ciencias Económico Administrativas del ICEA, 7(14), 1-5. Obtenido de https://repository.uaeh.edu.mx/revistas/index.php/icea/article/view/3900
Garciadiego, J. (2021). La Revolución Mexicana: el reto de la historia reciente. Historia Mexicana, 249-270. Obtenido de https://www.jstor.org/stable/10.2307/27026494
Garrido, C. (2002). Industrialización y grandes empresas en el desarrollo estabilizador, 1958-1970. Análisis económico, 17(35), 233-267. Obtenido de https://www.redalyc.org/pdf/413/41303509.pdf
Gil, J., Castañeda, J. (2005). Una mirada al valor de p en investigación. Metodología de investigación y lectura crítica de estudios. Revista Colombiana de Psiquiatría, 414-424. Obtenido de http://www.scielo.org.co/pdf/rcp/v34n3/v34n3a08.pdf
Gobierno de México. (2021). Tercer Informe de Gobierno. Ciudad de México: Presidencia de la República. Obtenido de https://www.gob.mx/tercerinforme
González, A. (2019). Contrastes de hipótesis mediante técnicas de simulación. Revista de Educación Matemática, 11-27. doi:https://doi.org/10.33044/revem.24289
Guia, I., Da Guia, C., Garcia, M., Nogueira De Souza, M. (2013). Investigation of probability density functions in modeling sample distribution of surface electromyographic (sEMG) signals. Archives of Control Sciences, 381-393. doi:10.2478/acsc-2013-0023 ; ISSN 1230-2384
Hasumi, T., Akimoto, T., Aizawa, Y. (2009). The Weibull–log weibull distribution for interoccurrence times of earthquakes. Physica A: Statistical Mechanics and its Applications, 388(4), 491-498. doi:10.1016/j.physa.2008.10.023
Instituto Nacional de Estadística y Censos. (2019). Pruebas de significancia estadística en encuestas de hogares. Quito: Instituto Nacional de Estadística y Censos. Obtenido de https://www.ecuadorencifras.gob.ec/documentos/web-inec/Multiproposito/201812_Pruebas_de_significancia_estadistica_hogares_Multiproposito.pdf
Jäntschi, L., Bolboacă, S. (2018). Computation of probability associated with Anderson–Darling statistic. Mathematics, 66(6), 1-17. doi:10.3390/math6060088
Krauze, E. (01 de enero de 2013). José López Portillo "El presidente apostador". México, México. Obtenido de https://youtu.be/Md9H8SKvGes
Krylov, V., Gabriele, M., Sebastiano, B., Zerubia, J. (2009). Dictionary-based probability density function estimation for high-resolution SAR data. Paper presented at , Computational Imaging VII, Computational Imaging, January 18–22. San Jose, California.
Lagunas, S. (2022). Compromiso para la Agencia Nacional de Aduanas de México. Veritas. Obtenido de https://www.contadoresmexico.org.mx/Veritas/suscripcion-revista-veritas
Lagunas, S., Ramírez, J. (2016). ¿Pueden considerarse significativas las reformas fiscales de México? Revista de Mpetodos Cuantitativos para la Economía y la Empresa, 78-103. Obtenido de http://hdl.handle.net/10433/3683
Lagunas, S., Rocha, B. (2023). Resultados de la recaudación del impuesto a las nóminas en el caribe mexicano: gestión presidencial 2018 - 2019. Revista de Métodos Cuantitativos para la Economía y la Empresa, 1-17. doi:https://doi.org/10.46661/rev.metodoscuant.econ.empresa.7330
Larrauri, R. (2003). La desigualdad distributiva de la educación y el desarrollo en México a finales del siglo XX. Revista Latinoamericana de Estudios Educativos, 51-96. Obtenido de https://www.redalyc.org/pdf/270/27033403.pdf
Lemus, D., Cataño, E. (2013). Prueba de hipótesis sobre la existencia de una raíz fraccional en una serie de tiempo no estacionaria. Lecturas de economía, 151-184. doi:https://doi.org/10.17533/udea.le.n78a15710
López, A. (2020). Mensaje del presidente de México, Andrés Manuel López Obrador, en el 75° periodo de sesiones de la Asamblea General de la ONU. Ciudad de México: Instituto Nacional de los Pueblos Indígenas. Obtenido de https://www.gob.mx/inpi/articulos/mensaje-del-presidente-de-mexico-andres-manuel-lopez-obrador-en-el-75-periodo-de-sesiones-de-la-asamblea-general-de-la-onu
Martínez, J. (2022). Las fuerzas armadas mexicanas ante la presencia del COVID-19. Revista de la Academia del Guerra del Ejército Ecuatoriano, 15(1), 125-133. Obtenido de https://journal.espe.edu.ec/ojs/index.php/Academia-de-guerra/article/download/2663/2124
Meyer, L. (2022). El auge petrolero y las experiencias mexicanas disponibles. Los problemas del pasado y la visión del futuro. En R. Stavenhagen, Las perspectivas del petróleo mexicano (págs. 23-62). Ciudad de México: El Colegio de México. Obtenido de https://www.jstor.org/stable/pdf/j.ctv5cg8g8.5.pdf
Morgan, S., Artita, S., Beckman, J., Ahsan, S., Russell, D., Jarrell, P., Kenner, B. (2022). The Economic Impacts of Retaliatory Tariffs on U.S. Agriculture. USA: Economic Research Service. Obtenido de https://ageconsearch.umn.edu/record/316892/files/The%20Economic%20Impacts%20of%20Retaliatory%20Tariffs%20on%20US%20Agriculture.pdf
Noland, M. (2018). US Trade Policy in the Trump Administration. Asian Economic Policy Review, 262-278. doi:doi: 10.1111/aepr.12226
Ortega, R. (2019). Seguridad, migración y comercio en las relaciones México-Estados Unidos durante la presidencia de Donald Trump. Foro internacional, 59(3-4), 733-762. doi:https://doi.org/10.24201/fi.v59i3-4.2639
Presidencia de la República. (2019). DECRETO por el que se autoriza la desincorporación mediante extinción del Fideicomiso Público considerado Entidad Paraestatal denominado ProMéxico. Ciudad de México: Secretaría de Gobernación. Obtenido de https://www.dof.gob.mx/nota_detalle.php?codigo=5559284&fecha=03/05/2019#gsc.tab=0
Presidencia de la República. (2021). Decreto por el que se crea la Agencia Nacional de Aduanas de México como un órgano administrativo desconcentrado de la Secretaría de Hacienda y Crédito Público. Ciudad de México: Secretaría de Gobernación. Obtenido de https://www.dof.gob.mx/nota_detalle.php?codigo=5623945&fecha=14/07/2021#gsc.tab=0
Presidencia de la República. (2021). Tercer Informe de Gobierno. México: Gobierno de México. Obtenido de https://www.gob.mx/presidencia/documentos/tercer-informe-presidente-andres-manuel-lopez-obrador
Rayes, A. (2021). Temas y problemas del comercio exterior sudamericano en perspectiva hitórica. En e. a. Rayes, Anuario Centro de Estudios Económicos de la Empresa y el Desarrollo (págs. 165-178). Buenos Aires. Obtenido de https://ojs.econ.uba.ar/index.php/CEEED/article/download/2168/2916
Regalado, H. (2020). Breve reseña sobre las causas de la instauración del neoliberalismo en México. Sincronía, 489-506. Obtenido de https://www.redalyc.org/journal/5138/513862147024/513862147024.pdf
Reyes, O., Palos, M., de Dios, A. (2018). La fiscalización, recaudación y facilitación del comercio exterior de la aduana a partir de su modernización: un estudio de caso. Retos de la Dirección, 12(1), 186-211. Obtenido de http://scielo.sld.cu/scielo.php?script=sci_arttext&pid=S2306-91552018000100010&lng=es&tlng=es.
Rivero, M., Velázquez, M. (2022). Aeropuerto Internacional Felipe Ángeles: lo político y la planeación. Espacialidades, 11(2), 66-81. Obtenido de http://espacialidades.cua.uam.mx/ojs/index.php/espacialidades/article/view/220
Rocha, B., Lagunas, S. (2023). La recaudación del impuesto al hospedaje en el caribe mexicano: ¿Inmune a las políticas de austeridad? El Periplo Sustentable, 136-159. doi:https://doi.org/10.36677/elperiplo.v0i45.17960
Rozo, A. (2021). Industrialización por Sustitución de Importaciones: el modelo económico con síntomas de colonialismo. Revista, 29-35. Obtenido de https://www.uexternado.edu.co/wp-content/uploads/2021/12/Julio-Diciembre-2021.pdf#page=35
Secretaría de Economía. (01 de enero de 2010). Comunidad de negocios. Obtenido de http://www.2006-2012.economia.gob.mx/comunidad-negocios/comercio-exterior/tlc-acuerdos/organismos-multilaterales/organizacion-mundial-de-comercio
Servicio de Administración Tributaria. (2023). Informe Tributario y de Gestión Cuarto Trimestre 2022. México: SHCP. Obtenido de http://omawww.sat.gob.mx/gobmxtransparencia/Paginas/documentos/itg/ITG_2022_4T.pdf
Tankersley, J., Bradsher, K. (17 de september de 2018). Trump hits China with tariffs on $200 billion in goods, escalating trade war. The New York Times, págs. 1-5. Obtenido de http://prasad.dyson.cornell.edu/doc/NYT.17Sep18.pdf
Turrent, E. (2009). La estatización bancaria en México. Una interpretación desde la perspectiva del pensamiento económico. América latina en la historia económica, 157-182. Obtenido de https://www.scielo.org.mx/pdf/alhe/n36/n36a7.pdf
Vazquez, M. (2017). Revisión del modelo de sustitución de importaciones: vigencia y algunas reconsideraciones. Economía Informa, 4-17. doi:https://doi.org/10.1016/j.ecin.2017.05.008
Ventanilla Única. (31 de mayo de 2023). Cifras de Comercio Exterior. Datos abiertos de comercio exterior (versión descargable). Obtenido de https://ventanillaunica.gob.mx/vucem/cifras.html
Vilalta-y Perdomo, C., Banda-Otíz, H. (2008). Dos pruebas de hipótesis sobre lageografía de las patentes en México. Economía, Sociedad y Territorio, 1007-1032. doi:https://doi.org/10.22136/est002008225
Villegas, D. (2019). La importancia de la estadística aplicada para la toma de decisiones en Marketing. Revista de investigación y negocios, 31-44. doi:https://doi.org/10.33996/reba.v3i2.6
Notas
Notas de autor
slagunas@ucaribe.edu.mx
Información adicional
JEL:: F14, P45, K34
Páginas:: 65 – 82
Información adicional
redalyc-journal-id: 6379