Competitividad internacional de la soya mexicana, 1990-2022. Un análisis a través de indicadores comerciales
International competitiveness of Mexican soybeans, 1990-2022. An analysis through commercial indicators
 Félix Chamú Nicanor
Competitividad internacional de la soya mexicana, 1990-2022. Un análisis a través de indicadores comerciales
RECAI Revista de Estudios en Contaduría, Administración e Informática, vol. 14, núm. 40, pp. 46-64, 2025
Universidad Autónoma del Estado de México

Esta obra está bajo una Licencia Creative Commons Atribución 4.0 Internacional.
Recepción: 06 Septiembre 2024
Aprobación: 13 Marzo 2025
Publicación: 01 Mayo 2025
Resumen: El objetivo del presente estudio es evaluar el desempeño de México en el comercio internacional de la soya. Se parte de la hipótesis descriptiva que indica que, durante el periodo comprendido de 1990 a 2022, México careció de capacidades para satisfacer su abasto de soya y para competir en los mercados internacionales de la misma, convirtiéndose en un importador neto de dicho grano. Para comprobar lo anterior se calcularon cuatro indicadores de competitividad internacional basados en estadísticas comerciales: el Índice de Autosuficiencia Alimentaria (IAA), la Balanza Comercial Relativa (BCR), el Grado de Apertura a las Exportaciones (GAE) y el Grado de Penetración de las Importaciones (GPI). Los resultados indican que México depende mayoritariamente de las importaciones para garantizar su consumo de soya; así mismo se confirmó su dependencia hacia los mercados externos y su carencia de capacidades para competir en el comercio de este grano.
Palabras clave: Soya, comercio, autosuficiencia, competencia, exportaciones.
Abstract: The objective of this study is to evaluate Mexico's performance in international soybean trade. This research is based on the descriptive hypothesis that indicates that, during the period from 1990 to 2022, Mexico lacked the capacity to satisfy its soybean supply and to compete in international soybean markets, becoming a net importer of said grain. To verify the above, four indicators of international competitiveness were calculated based on trade statistics: The Food Self-Sufficiency Index (IAA), the Relative Trade Balance (BCR), the Degree of Openness to Exports (GAE) and the Degree of Penetration of Imports (GPI). The results indicate that Mexico severely depends on imports to guarantee its soy consumption; its dependence on external markets and its lack of capacity to compete in the trade of this grain were also confirmed.
Keywords: Soybeans, trade, self-sufficiency, competition, exports.
1. Introducción
La soya es uno de los insumos alimenticios más comercializados en el mundo dados sus múltiples usos y beneficios. Las posibilidades de utilización de la soya se pueden dividir básicamente en dos: las basadas en el uso de la semilla entera y las basadas en la fracción de la soya que puede transformarse en aceites y harinas, siendo estos dos de los principales derivados de este cultivo. Sus usos alimenticios incluyen la fabricación de leche, Tofu, germinados y Yuba (un derivado utilizado para la preparación de hojuelas y barras), así como para la manufactura de proteínas texturizadas y fibras. De sus derivados destaca la lecitina, la cual es utilizada como lubricante, así como en la industria cosmética. La soya también es fundamental en la producción de biodiesel y en la de los alimentos para el ganado y las mascotas (UNCTAD, 2016).
En 2022 se produjeron en el mundo alrededor de 348 millones de toneladas de soya, destacando Brasil con 120 y Estado Unidos con 116 millones de toneladas, otros productores importantes fueron Argentina, China e India, países que en conjunto generaron el 90% de la producción mundial (FAO, 2023b).
En 2022, México fue, en orden de importancia, el productor número 24 en el mundo, con cifras parecidas a las obtenidas por países como Japón o Togo. Sin embargo, como puede apreciarse en la gráfica 1, el cultivo de soya en México ha mostrado dos pronunciadas tendencias a la baja, si se revisa un periodo comprendido de 1990 a 2022. En 1991 la producción de soya en México alcanzó las 724,969 toneladas, el punto más alto de la serie; dicha cifra fue disminuyendo para llegar a 56,074 toneladas en 1996. En adelante la producción de soya en México se mantuvo con cifras bajas y lejanas a las de inicios de los noventas. Es posible detectar un repunte en la producción de soya a partir de 2010, el cual mantuvo una tendencia positiva hasta 2016, sin embargo, de dicho año al 2022, la tendencia ha vuelto a decrecer. En el año 2022, la producción mexicana de soya alcanzó la cifra de 241,371 toneladas (véase la gráfica 1) (FAO, 2023b).
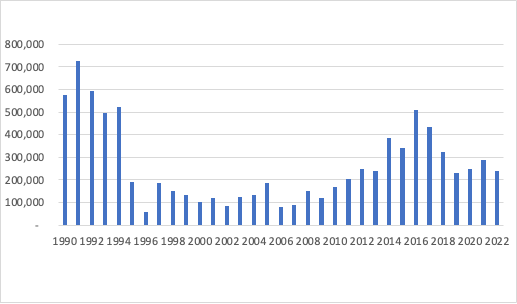
Gráfica 1.
Producción de soya en México en toneladas, 1990-2022
Elaboración propia con base en datos de FAO (2023b).
En el año 2022, se produjo soya en 9 de los 32 estados de México, siendo estos Campeche, Yucatán, Chiapas, Veracruz, San Luis Potosí, Tamaulipas, Quintana Roo, Sonora y Sinaloa. Del total de la soya producida en México, el 42% se produjo en Campeche, el 17% en Yucatán, el 14% en Chiapas y el 11% en Veracruz, el resto de los estados sólo produjeron un 17% del total (SADER, 2023).
El rendimiento por hectárea más alto de este cultivo se registró en el estado de Sinaloa con 3.6 toneladas por hectárea, mientras el más bajo se ubicó en Tamaulipas con sólo 1.12, por otro lado, el rendimiento promedio nacional llegó a sólo 1.5 toneladas por hectárea (SADER, 2023). Este rendimiento es similar al obtenido en países como Camboya, Indonesia o Vietnam, y dista de lo obtenido por los líderes mundiales en este indicador, tales como Uganda (con 6.7 toneladas por hectárea), Turquía (con 4 toneladas por hectárea) y Estados Unidos (con 3.3 toneladas por hectárea) (FAO, 2023b).
La falta de un avance consistente en la producción nacional de soya se ha reflejado en los indicadores comerciales de este bien. La gráfica 2 contiene los valores de las exportaciones mexicanas de soya (en toneladas) durante el periodo 1992-2022.
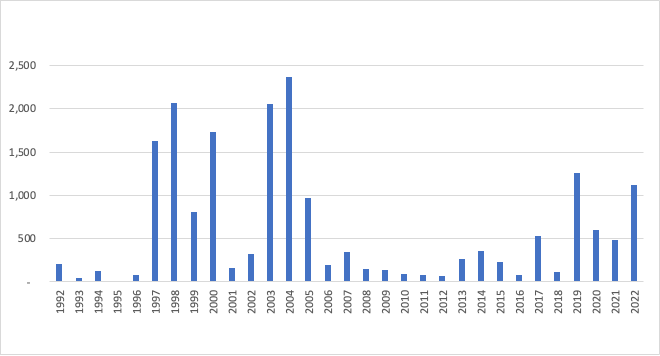
Gráfica 2.
Exportaciones de soya de México en toneladas, 1992-2022
Elaboración propia con datos deFAO (2023a)
Como puede apreciarse, estas fueron menores a las 1,000 toneladas anuales en 24 de los 31 años de la serie. El punto más bajo de las exportaciones ocurrió en el año 1995 con sólo 8 toneladas, mientras el valor más alto se obtuvo en el 2004 con 2,366 toneladas (FAO, 2023a).
Una situación muy distinta ocurrió con las importaciones de este producto entre 1990 y 2022, como puede apreciarse en la gráfica 3.Las importaciones mexicanas de soya mostraron una tendencia al alza entre 1990 y 2001 y nuevamente entre 2011 y 2019. El promedio importado durante el periodo es cercano a las 3.5 millones de toneladas anuales, alcanzando su punto más bajo en 1990 (con 897,021 toneladas) y el más alto en 2019 (con 5,438,121 toneladas) (FAO, 2023a).
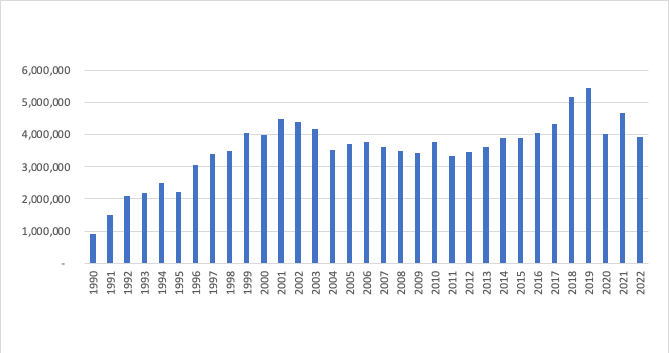
Gráfica 3.
Importaciones de soya de México en toneladas, 1990-2022
Elaboración propia con base en datos de FAO (2023a).
Cabe destacar que Estados Unidos es el principal país de origen de las importaciones mexicanas de soya, las cuales en 2018 alcanzaron el 94% del total, en 2020 el 78% y en 2022 el 96%. Otros orígenes importantes fueron Brasil y Colombia (FAO, 2023a).
Las raíces de este comportamiento pueden ubicarse a inicios de los años ochenta, época en la cual la liberalización comercial favoreció la importación de granos sobre la producción nacional de los mismos, situación que se recrudeció al entrar en vigor el Tratado de Libre Comercio de América del Norte (Ayala, 2024). Al no existir en México un conjunto de estímulos y subsidios que pudiera incentivar la producción de soya nacional esta se fue abandonando y dejando al arbitrio de los mercados internacionales, cuyos participantes contaban con apoyos y tecnología que les permitían ofrecer el grano a precios inferiores a los de los productores mexicanos (Rivera et al., 2021). Gradualmente la producción de soya se convirtió en una actividad marginal de los agricultores o fue sustituida por otros productos más rentables, intensificándose así la dependencia hacia las importaciones y el rezago tecnológico en cuanto a su procesamiento e industrialización, razones que desembocaron en una frágil capacidad del sector para competir internacionalmente (Díaz, 2023).
El presente estudio tiene por objetivo valorar el desempeño y evolución de México en el comercio internacional de la soya. Para ello se postula la hipótesis descriptiva que señala que, durante el periodo 1990-2022, México vio disminuida de manera severa su capacidad para satisfacer su abasto de soya, así como para competir en los mercados de la misma, profundizando así su dependencia hacia las importaciones. Para lo anterior se recurrió a la medición de cuatro indicadores de competitividad, el Índice de Autosuficiencia Alimentaria (IAA), la Balanza Comercial Relativa (BCR), el Grado de Apertura a las Exportaciones (GAE) y el Grado de Penetración de las Importaciones (GPI).
A continuación, se presenta una revisión de literatura, posteriormente se describen los indicadores calculados y se relatan los resultados obtenidos para finalmente proporcionar las conclusiones del estudio.
2. Revisión de literatura
Una de las clasificaciones básicas para el estudio de la competitividad es la propuesta por Porter (1990), la cual divide a las investigaciones de la materia en dos grandes vertientes: la competitividad macro y la competitividad micro. En su sentido macro, la competitividad se refiere al estado que guardan en un país aquellos aspectos cruciales para la prosperidad de las empresas, tales como la estabilidad económica, la infraestructura y las políticas gubernamentales. En su sentido micro, la competitividad es un producto de las cualidades de la firma, tales como su capacidad para innovar y hacer un uso eficiente de sus recursos. Similarmente, Esser, et al. (1996) postulan que la competitividad se logra a través de la interacción de cuatro tipo de factores: a) los de nivel microeconómico, referentes a la productividad, estrategia e innovación que llevan a cabo las empresas; b) los de nivel mesoeconómico, los cuales involucran a las políticas públicas, a las instituciones y a sus acciones y programas; c) los macroeconómicos, tales como la estabilidad económica, fiscal y monetaria, la infraestructura y el clima de negocios: y d) los de nivel meta, por ejemplo, los factores socioculturales, la confianza y la gobernanza. Por otro lado, Musik y Romo (2004) indican que la competitividad puede abordarse desde cuatro perspectivas: la competitividad nacional, la regional, la de la industria y la de la empresa.
Como puede observarse, la generación de un producto competitivo se deriva de una amalgama de condiciones las cuales pueden ser internas o externas a la firma. De acuerdo con Lasserre y Monteiro (2022) un producto competitivo se define como aquel capaz de generar valor y satisfacer las necesidades de los consumidores con combinaciones eficaces de calidad y precio. Para Kotler y Keller (2018) un producto competitivo es aquel que satisface mejor las necesidades del consumidor en comparación con las alternativas existentes, sea por calidad, precio, innovación o marca. Rego et al., (2021) señalan que para ser competitivo un producto requiere de poseer una calidad superior, un precio atractivo, ser innovador, poseer algún diferenciador, tener un costo que permita un margen atractivo para la compañía y ser adaptable (por ejemplo, a las tendencias, hábitos, regulaciones, preferencias o estacionalidad del mercado).
Por las razones anteriores, los estudios relacionados con la competitividad de un producto en los mercados internacionales se orientan teóricamente por elementos diversos provenientes (entre otras) de la administración estratégica y de la teoría del comercio internacional. A continuación, se abordan algunos elementos adicionales al respecto.
Retrospectiva teórica sobre la competitividad internacional
La competitividad puede definirse como la capacidad para participar eficazmente en los mercados de bienes y servicios, ya sean estos nacionales o internacionales (Musik y Romo, 2004). Existe una amplia literatura acerca de las condiciones que determinan que una unidad productiva pueda prosperar y ser competitiva.
Por ejemplo, para Ketels y Porter (2021) la capacidad para competir de una empresa depende de su habilidad para introducir innovaciones y mejorar la eficiencia en sus procesos productivos, así como para adaptarse rápidamente a los cambios en el entorno empresarial y para ajustar sus estrategias de manera flexible; por otra parte, Kotler (2017) define a la competitividad como aquello que realiza una empresa para satisfacer las necesidades del cliente, es decir, su capacidad para crear valor; para Hall et al. (2001) la competitividad es el resultado de aquellas actividades mediante las cuales la empresa colabora con sus socios a través de redes estratégicas. De manera similar, Porter (2008) señala que, para que una compañía sea capaz de competir, es necesario que mantenga una rentabilidad superior a la de las otras empresas de su ramo, a través de una productividad mayor, o estableciendo algún tipo de diferenciación.
Algunos autores ubican el inicio del estudio teórico de la competitividad en la Teoría de las Ventajas Comparativas, la cual propone que los países suelen especializarse en la producción de aquellos bienes en los cuales pueden ofrecer un costo relativo menor. En contraposición, los países tenderán a importar aquellos bienes en los cuales otras naciones son más eficientes. Desde esta perspectiva, el libre comercio favorece a los países participantes al permitirles adquirir sus satisfactores a precios menores y dedicarse a la producción de aquellos bienes en los que tienen mayores posibilidades de éxito (Ruzekova, et al., 2020).
Otras aproximaciones teóricas han abordado el problema de la competitividad agregando mayor complejidad a sus propuestas para hacerlas más cercanas a la realidad; por ejemplo, para Porter (2008), las condiciones que generan la ventaja comparativa pueden ser construidas para lograr lo que se conoce como la ventaja competitiva. La ventaja competitiva se refiere a la capacidad de las empresas o los países para ofrecer productos o servicios de mayor valor, menor costo o ambos a la vez. Para alcanzar este tipo de ventaja es necesario que las empresas puedan mantener el liderazgo en costos (producir a un costo menor al de sus competidores), la ventaja de diferenciación (producir bienes o servicios percibidos como únicos o superiores) y/o la ventaja focalizada (especializarse en atender a un segmento específico del mercado). Esto es posible a través del uso adecuado de la tecnología, los recursos humanos y las propiedades intelectuales, así como de otras condiciones como la ubicación geográfica, las cadenas de suministro eficientes y las actividades de fomento del gobierno (Iturrios, et al., 2024).
Por otro lado, la Teoría del Ciclo de Vida del Producto afirma que, para poder ser competitivas, las empresas necesitan adaptar sus estrategias en función de las siguientes fases. En la etapa de introducción el producto es desarrollado, producido y lanzado localmente, por lo general, en un país desarrollado. En la etapa de crecimiento, la empresa expande la producción y se comienza a exportar el producto, mientras las funciones más importantes siguen concentradas en el país de origen. En la etapa de madurez, el producto se vuelve estándar y la competencia aumenta; para conservar su posición en el mercado, la empresa tiende a reducir costos, lo cual suele incluir el deslocalizar parte del proceso de producción. Finalmente, en la etapa de declive, la demanda disminuye debido a la saturación del mercado, la aparición de productos sustitutos y las innovaciones emergentes; en esta etapa la empresa requiere de disminuir todavía más los costos de producción hasta que el bien llegue al final de su ciclo y salga del mercado (Ruzekova, et al., 2020).
De manera similar, el Modelo de Uppsala describe el proceso de internacionalización de las empresas, comenzando con operaciones en mercados geográficamente cercanos y culturalmente similares, y expandiéndose gradualmente a medida que se acumulan conocimientos y experiencias. Para ser competitiva en los mercados internacionales, la empresa necesita atravesar una serie de fases sucesivas: la exportación ocasional, la exportación regular, el establecimiento de filiales de ventas y la producción en el extranjero. Cada una de ellas le proporciona a la compañía experiencias que le permiten comprometer paulatinamente más recursos en sus operaciones internacionales (Ruzekova, et al., 2020).
Por otro lado, la Teoría de Recursos y Capacidades explica la competitividad de las empresas a través de los recursos y capacidades valiosas, raras, inimitables y no sustituibles que la compañía posee; los recursos son los activos con los que cuenta la empresa, los cuales pueden ser tangibles (como la maquinaria o el capital), o intangibles (como las marcas o las patentes). Las capacidades son las habilidades y procesos que la empresa utiliza para aprovechar sus recursos de manera efectiva (como la gestión o la capacidad para innovar) (Ruzekova, et al., 2020).
Adicionalmente, la Teoría Ecléctica señala que la competitividad se fundamenta en tres tipos de ventajas: las ventajas de propiedad, las ventas de localización y las ventajas de internalización. El primer tipo se refiere a las ventajas basadas en los bienes tangibles o intangibles propiedad de la compañía que la diferencian de las demás (por ejemplo, la tecnología, las patentes, las marcas y las habilidades gerenciales). Las ventajas de localización se refieren a las propiedades de la ubicación en la que se encuentra la empresa, por ejemplo, la disponibilidad de recursos naturales, la estabilidad política, los costos laborales bajos, la infraestructura y las condiciones del mercado. Finalmente, las ventajas de internalización son aquellas derivadas de decidir mantener la producción y operaciones dentro de la empresa o licenciar o subcontratar a otras compañías (Iturrios, et al., 2024).
La competitividad en el mercado internacional de la soya
La competitividad en el comercio internacional de productos agrícolas muestra condiciones particulares, ya que frecuentemente los compradores adquieren los bienes en grandes volúmenes, poco diferenciados, a granel y sin industrializar; lo anterior deja fuera de la decisión de compra algunas características que en otros ramos pueden generar una ventaja, como el diseño, el valor agregado o las marcas; son importantes también factores como la confianza entre los participantes, las facilidades para las actividades logísticas, las certificaciones de calidad y los costos de transporte. Otros aspectos que favorecen la competitividad en los productos agrícolas incluyen a la productividad, la innovación, los subsidios, las barreras comerciales y la resiliencia ante los efectos del cambio climático (González, et al., 2020).
En el caso concreto de la soya, existen dos países que destacan por su liderazgo en el comercio internacional de dicho producto: Estados Unidos y Brasil. En el caso de Estados Unidos, su competitividad se originó en un conjunto diverso de factores: a) la tecnificación de la producción y el uso de semillas genéticamente modificadas, b) la inversión en infraestructura de almacenamiento para permitir una logística menos costosa y más eficiente, c) la ampliación de los subsidios y la protección hacia la producción local y d) la reducción de los costos de transporte a través del aprovechamiento de las cadenas logísticas existentes para otros granos de origen estadounidense. Estos factores han permitido que, aunque en Estados Unidos el costo de producción por tonelada suele ser relativamente alto, el costo para comercializar el producto sea usualmente bajo en comparación con el de otros países (Filassi y Ramos, 2022).
En contraste, Brasil cuenta con factores que le permiten disminuir los costos de producción en finca, tales como tierras y mano de obra a precios bajos, y una amplia disponibilidad de agua y territorio propicio para el cultivo, así como condiciones climáticas favorables la mayor parte del año. En este país también ha crecido de manera importante el uso de semillas genéticamente modificadas, así como la tecnificación de la producción. Otro factor que ha favorecido las exportaciones brasileñas de soya se encuentra en la devaluación del Real, herramienta que ha sido de utilidad para expandir las operaciones hacia otras economías emergentes. Por otro lado, Brasil muestra debilidades en materia de infraestructura, tanto para el almacenamiento como para el desarrollo acelerado de la cadena logística, características que incrementan los costos de comercialización (Filassi y Ramos, 2022).
El mercado internacional de la soya se encuentra en constante expansión; entre 1993 y 2023 las exportaciones mundiales de soya pasaron de 29,179,942 a 173,528,269 toneladas, es decir la cifra se multiplicó en casi seis veces. La distribución de la participación en el mercado de las exportaciones mundiales de este bien también prueba lo difícil que ha sido para México competir en este mercado. En 1993 la mayor participación de mercado correspondió a Estados Unidos con el 67%, seguido en importancia por Brasil con el 14 %, Argentina con el 8%, Paraguay con el 5% y Canadá con el 1%. Estas cifras contrastan con las de 2023; en dicho año la mayor participación en el mercado le correspondió a Brasil con el 59%, seguido por Estados Unidos con el 28%, Paraguay con el 4%, Canadá con el 3% y Ucrania con el 2%, el 4% restante se dividió entre 114 países con volúmenes muy pequeños. Como puede apreciarse, se trata de un mercado que, aunque ha crecido significativamente, también se ha especializado y concentrado de manera importante, lo cual hace que para países como México sea complicado competir (FAO, 2023a).
Problemática competitiva de México en el caso de la soya
Pese a su importancia, el cultivo de soya en México afronta una compleja problemática que incluye tanto aspectos productivos como de política pública y gestión. Desde el punto de vista productivo, el país no cuenta con las condiciones climáticas, de disponibilidad de agua y de características del suelo necesarias para producir en todos los estados de la República. A lo anterior cabe agregar que una fracción del suelo propicio ha mermado su capacidad productiva por causa del uso intensivo de los agroquímicos y la falta de prácticas de conservación. Pese a ello, se encuentran identificadas zonas propicias para ampliar este cultivo en la Región Huasteca, el oriente de San Luis Potosí y el norte de Veracruz, mismas que requieren de inversión y tecnificación para ser productivas (Maldonado, et al. 2021).
La falta de interés por parte de los productores, así como la falta de apoyos, negociación colectiva y tecnología también juegan un papel en la baja producción actual; es común que los productores eviten la producción de soya cuando los precios no les favorecen o cuando existe la posibilidad de transitar hacia cultivos más rentables (Díaz, 2022).
A lo anterior cabe agregar la dependencia hacia los insumos provenientes del extranjero, tales como fertilizantes, pesticidas y semillas mejoradas cuyos precios son volátiles y están sujetos a lo que ocurra en los mercados internacionales, así como los efectos de fenómenos naturales tales como las sequías (Hernández, et al., 2022). Estas condiciones han propiciado un comportamiento errático en la superficie cosechada de este bien (véase la gráfica 4) (FAO, 2023b).
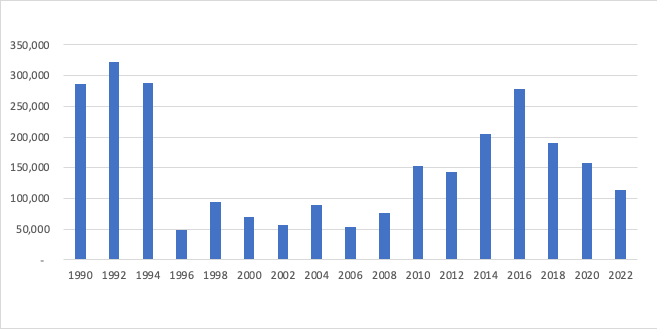
Gráfica 4
Área cosechada de soya en México en hectáreas
Elaboración propia con base en datos de FAO (2023b)
Si se observa la gráfica 4 puede apreciarse que la superficie cosechada de soya en 2022 (113,306 hectáreas) fue de sólo el 40% del área cosechada en 1990 (285,615 hectáreas). El punto más bajo en este indicador se registró en 1996 con 49,064 hectáreas y el más alto en 1992 con 322,793 hectáreas, es decir, se trata de un cultivo que ha recibido una atención ampliamente diferenciada entre los productores a través del tiempo (FAO, 2023b).
A la reducción considerable en la superficie dedicada al cultivo de la soya puede sumarse el comportamiento de los precios como causa de la baja competitividad. Si se toma como un indicador aproximado de los precios internacionales al precio pagado al productor, se tiene que los precios de la soya mexicana son relativamente altos, al menos si se les compara con los ofrecidos por los exportadores más importantes (Brasil y Estados Unidos) (véase la gráfica 5) (FAO, 2023c).
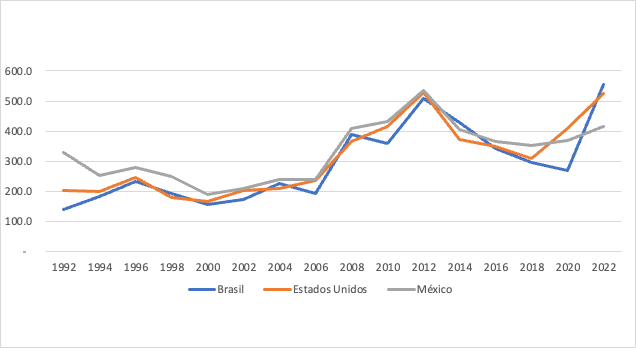
Gráfica 5.
Precio al productor anualizado por tonelada de soya en dólares a precios corrientes en los países seleccionados
Elaboración propia con datos de FAO (2023c)
Como puede apreciarse, los precios al productor en los tres países siguieron un comportamiento parecido entre 1992 y 2022, alcanzando su punto más alto en el año 2012. Sin embargo, los precios en México fueron los más altos durante todo el periodo, salvo a partir del año 2020, es decir, México experimentó problemas para ofrecer un precio competitivo en este bien en comparación con el de los oferentes dominantes.
Otro aspecto que interviene en la competitividad de este grano es el relativo a su productividad. Si se toma al rendimiento por hectárea como una aproximación a la misma, puede apreciarse que esta fue decreciente (gráfica 6) (FAO, 2023b).
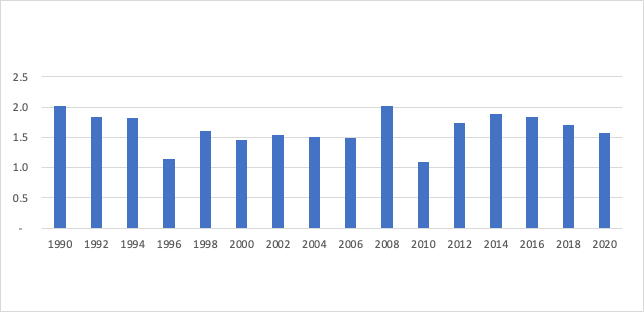
Gráfica 6.
Rendimiento en toneladas por hectárea del cultivo de soya en México
Elaboración propia con base en datos de FAO (2023b)
Como puede apreciarse, entre 1990 y 2020, el rendimiento por hectárea pasó de 2 toneladas por hectárea a sólo 1.6; los puntos más bajos de la serie se encontraron en los años 1996 y 2010 con un valor en este indicador de 1.1. Lo anterior pone de manifiesto que en un periodo de casi 30 años no existieron cambios significativos que permitieran incrementar la productividad en este cultivo (FAO, 2023b).
A esta situación de poca producción, escasa superficie dedicada al cultivo, precios altos y baja productividad cabe agregar la falta de subsidios, el financiamiento escaso y caro, y la poca protección que este producto obtuvo en los tratados comerciales, situaciones que desembocaron en la situación actual (Hernández, et al., 2022).
3. Materiales y métodos
A continuación, se describen los indicadores calculados para el presente estudio. El uso de indicadores comerciales para medir la competitividad es relativamente común en la literatura del tema. Ejemplos del uso previo de estos indicadores para diversos productos mexicanos pueden encontrarse en textos como los citados en la tabla 1.
| Ireta et al. (2015) | Se calcularon índices de competitividad basados en indicadores comerciales para el arroz mexicano que abarcaron de 1980 a 2012, identificando así el retroceso que sufrió este producto y el fortalecimiento de Estados Unidos como principal proveedor de México. |
| Pat et al. (2017) | Se utilizaron indicadores comerciales para evaluar el desempeño comercial del mango mexicano entre los años 2000 y 2013, comprobando que el producto es competitivo tanto en el mercado nacional como en el internacional. |
| Luquez et al. (2022) | Se comprobó que, aunque la cuota de mercado del aguacate mexicano en la Unión Europea disminuyó entre 2001 y 2018, los indicadores de competitividad calculados mostraron cifras favorables para México. |
| Cital y Bonales (2023) | Se realizó un estudio sobre la competitividad de la miel mexicana en comparación con otros 21 países durante el periodo 2005-2020. Los resultados mostraron una alta especialización por parte de México, pero también oportunidades perdidas en ciertos países extranjeros con mercados crecientes. |
| Se calcularon indicadores de competitividad basados en estadísticas comerciales para comprobar los efectos de las políticas de apertura comercial en el arroz mexicano. | |
| Favila et al. (2024) | Utilizando índices de competitividad se comprobó le mejora en el desempeño competitivo de la fresa mexicana experimentada a partir de la firma del Tratado de Libre Comercio de América del Norte. |
Índice de Autosuficiencia Alimentaria (IAA)
El IAA indica en qué medida el país de referencia es autosuficiente en la producción de un determinado bien, es decir, en qué medida puede satisfacer el consumo nacional del mismo sin necesidad del comercio internacional (Ireta, et al. 2015).
El IAA se encuentra determinado por la fórmula 1:
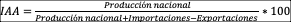 [ 1]
El resultado del IAA se expresa en porcentaje; los valores del IAA más altos indican una mayor autosuficiencia y denotan la existencia de condiciones favorables para la competitividad, es decir, para producir el bien con combinaciones favorables de costo y calidad. Por otro lado, valores bajos del IAA implican que el abasto del producto puede verse comprometido por cambios en los mercados internacionales, tales como los incrementos súbitos en los precios, problemas logísticos, conflictos internacionales o bajas repentinas en la producción (Favila y Herrera, 2023).
Balanza Comercial Relativa (BCR)
La Balanza Comercial Relativa (BCR) pertenece al grupo de indicadores intra-rama o intra-producto, el cual mide la relación entre la balanza comercial neta y el flujo total de importaciones y exportaciones. La BCR puede alcanzar valores entre -1 y 1, los valores iguales o cercanos a 1 indican que el país posee ventajas que le permiten exportar el producto favorablemente; por otro lado, un valor ubicado entre 0 y -1 señala que el país es un importador neto del bien y que carece de condiciones para competir en los mercados internacionales del mismo (Cital y Bonales, 2023). Su cálculo se realiza como lo indica la ecuación 2:
 [2]
Donde:
BCRi: Balanza comercial relativa del país j respecto al producto i;
Xij: Exportaciones del producto i por un país j al mercado mundial;
Mij: Importaciones de un producto i por un país j desde el mercado mundial;
(Xij-Mij) = Balanza o saldo comercial;
(Xij+Mij) = Flujo comercial del producto;
i= arroz (Cital y Bonales, 2023).
Grado de apertura exportadora (GAE)
Este indicador señala en qué medida un país es un exportador competitivo de un cierto bien en función de su consumo del mismo. Cuando su valor es cercano a 0 se considera que el país es poco competitivo ya que su producción se orienta al mercado interno. Su cálculo se realiza a través de la ecuación 3:
 [3]
Donde:
GAE= Grado de apertura exportadora;
Xij= Exportaciones del producto i del país j;
Mij= Importaciones del producto i del país j;
Pij= Producción doméstica del producto i en el país j;
(Pij+Mij-Xij)= Consumo aparente (demanda efectiva) interna del bien i en el país j en un periodo dado (Pat et al., 2017).
Grado de penetración de las importaciones (GPI)
Este indicador mide la relación entre las importaciones y el consumo interno de un bien, por lo tanto, es una medida de la penetración de las importaciones en el mercado interno de un producto. Su valor puede encontrarse entre 0 y 1, los valores cercanos a 1 señalan una mayor dependencia hacia las importaciones y por lo tanto la ausencia de ventajas que permitan competir en los mercados internacionales. Se encuentra determinado por la ecuación 4:
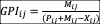 [4]
Donde:
GPI= Grado de penetración de las importaciones del producto i en el país j;
Mij= Importaciones del producto i del país j;
Xij= Exportaciones del producto i del país j;
Pij= Producción doméstica del producto i en el país j;
(Pij+Mij-Xij)= Consumo aparente (demanda efectiva) interna del bien i en el país j en un periodo dado (Luquez et al., 2022).
4. Resultados
Índice de Autosuficiencia Alimentaria
Los resultados obtenidos para el caso del IAA se muestran en la tabla 2. Como puede apreciarse, el país era autosuficiente al 39% en 1990, cifra que cayó rápidamente para ser de tan sólo el 2% en 1996, es decir se trata de un cultivo que se sustituyó por importaciones de manera sumamente acelerada.
| AÑO | IAA | AÑO | IAA | AÑO | IAA |
| 1990 | 39% | 2001 | 3% | 2012 | 7% |
| 1991 | 33% | 2002 | 2% | 2013 | 6% |
| 1992 | 22% | 2003 | 3% | 2014 | 9% |
| 1993 | 19% | 2004 | 4% | 2015 | 8% |
| 1994 | 17% | 2005 | 5% | 2016 | 11% |
| 1995 | 8% | 2006 | 2% | 2017 | 9% |
| 1996 | 2% | 2007 | 2% | 2018 | 6% |
| 1997 | 5% | 2008 | 4% | 2019 | 4% |
| 1998 | 4% | 2009 | 3% | 2020 | 6% |
| 1999 | 3% | 2010 | 4% | 2021 | 6% |
| 2000 | 3% | 2011 | 6% | 2022 | 6% |
El valor promedio de este indicador durante el periodo fue de sólo el 8%. Entre 1995 y 2022, el valor más alto del IAA ocurrió en el año 2016 (11%) y el valor más bajo (equivalente al 2%) se alcanzó repetidamente en los años 1996, 2002, 2006 y 2007. Esto implica que prácticamente el total del abasto de soya necesario en México proviene de las importaciones desde hace casi 30 años.
Balanza Comercial Relativa (BCR)
La tabla 3 muestra los resultados obtenidos para el caso de la BCR. Como puede observarse, en todos los años de la serie el resultado fue igual a -1, lo anterior puede interpretarse como que el país es un importador neto del bien y que no posee las capacidades necesarias para competir en los mercados internacionales del mismo.
| AÑO | BCR | AÑO | BCR | AÑO | BCR |
| 1990 | -1.00 | 2001 | -1.00 | 2012 | -1.00 |
| 1991 | -1.00 | 2002 | -1.00 | 2013 | -1.00 |
| 1992 | -1.00 | 2003 | -1.00 | 2014 | -1.00 |
| 1993 | -1.00 | 2004 | -1.00 | 2015 | -1.00 |
| 1994 | -1.00 | 2005 | -1.00 | 2016 | -1.00 |
| 1995 | -1.00 | 2006 | -1.00 | 2017 | -1.00 |
| 1996 | -1.00 | 2007 | -1.00 | 2018 | -1.00 |
| 1997 | -1.00 | 2008 | -1.00 | 2019 | -1.00 |
| 1998 | -1.00 | 2009 | -1.00 | 2020 | -1.00 |
| 1999 | -1.00 | 2010 | -1.00 | 2021 | -1.00 |
| 2000 | -1.00 | 2011 | -1.00 | 2022 | -1.00 |
Grado de Apertura Exportadora (GAE)
La tabla 4 muestra los resultados obtenidos para el GAE. Como puede observarse, todos los resultados obtenidos son iguales o cercanos a cero. Ello confirma la falta de competitividad de México en este cultivo y el hecho de que la producción existente se encuentra concentrada en abastecer al mercado nacional.
| 1990 | 0.0001 | 2001 | 0.0000 | 2012 | 0.0000 |
| 1991 | 0.0000 | 2002 | 0.0001 | 2013 | 0.0001 |
| 1992 | 0.0001 | 2003 | 0.0005 | 2014 | 0.0001 |
| 1993 | 0.0000 | 2004 | 0.0006 | 2015 | 0.0001 |
| 1994 | 0.0000 | 2005 | 0.0002 | 2016 | 0.0000 |
| 1995 | 0.0000 | 2006 | 0.0000 | 2017 | 0.0001 |
| 1996 | 0.0000 | 2007 | 0.0001 | 2018 | 0.0000 |
| 1997 | 0.0005 | 2008 | 0.0000 | 2019 | 0.0002 |
| 1998 | 0.0006 | 2009 | 0.0000 | 2020 | 0.0001 |
| 1999 | 0.0002 | 2010 | 0.0000 | 2021 | 0.0001 |
| 2000 | 0.0004 | 2011 | 0.0000 | 2022 | 0.0003 |
Grado de Penetración de las Importaciones (GPI)
La tabla 5 muestra los resultados obtenidos para el GPI en el caso de la soya para México. Como puede apreciarse, los resultados obtenidos son valores positivos, cercanos a 1, particularmente a partir de 1995. Lo anterior confirma que desde mediados de los noventas y hasta el presente, el abasto de soya en México ha dependido mayoritariamente de las importaciones. Esto también pone de manifiesto la falta de capacidades para competir en los mercados internacionales de este bien y la creciente dependencia del país hacia las importaciones.
| 1990 | 0.6093 | 2001 | 0.9736 | 2012 | 0.9336 |
| 1991 | 0.6726 | 2002 | 0.9807 | 2013 | 0.9380 |
| 1992 | 0.7798 | 2003 | 0.9712 | 2014 | 0.9096 |
| 1993 | 0.8136 | 2004 | 0.9643 | 2015 | 0.9194 |
| 1994 | 0.8269 | 2005 | 0.9522 | 2016 | 0.8881 |
| 1995 | 0.9217 | 2006 | 0.9790 | 2017 | 0.9094 |
| 1996 | 0.9820 | 2007 | 0.9762 | 2018 | 0.9411 |
| 1997 | 0.9491 | 2008 | 0.9582 | 2019 | 0.9592 |
| 1998 | 0.9593 | 2009 | 0.9660 | 2020 | 0.9425 |
| 1999 | 0.9686 | 2010 | 0.9575 | 2021 | 0.9422 |
| 2000 | 0.9754 | 2011 | 0.9421 | 2022 | 0.9425 |
5. Discusión
Los resultados obtenidos en el presente estudio son congruentes con los hallazgos de otros similares. Por ejemplo, en opinión de Echánove (2020) la baja competitividad de la soya mexicana se relaciona con la exclusión productiva que ha ocurrido en diversas zonas del país, en las cuáles los antiguos productores se han convertido en arrendadores de tierras incapaces de controlar, mantener y gestionar este recurso.
Otro aspecto relacionado con la decreciente competitividad en este cultivo es el relativo a su baja productividad, la cual a su vez es una consecuencia del incremento en el costo de los insumos para su producción, la gradual pérdida de fertilidad de los suelos donde se produce, la dificultad en el acceso a la infraestructura de riego y el poco impulso que han recibido las alternativas sustentables para su producción (Díaz et al., 2021).
Por otro lado, la competencia en el mercado de la soya es particularmente complicada si se toma en consideración que este se encuentra altamente concentrado en sólo dos países: Estados Unidos y Brasil. A ello es necesario agregar el peso de China como importador y su relevancia para el comportamiento de los precios internacionales. Además, Brasil y Argentina se han concentrado principalmente en atender al mercado europeo y a una fracción significativa del mercado asiático, mientras Estados Unidos es el exportador dominante hacia sus países vecinos. En este escenario, donde la concentración es tan alta, existe poco que los demás países puedan hacer para causar cambios disruptivos en los patrones comerciales actuales (De Jesus y Mendes, 2022).
De manera similar, Valdés et al. (2023) concluyen que son factores cruciales para la competitividad en el comercio internacional de la soya, el tipo de cambio, los costos de producción, los costos de transporte y la disponibilidad de infraestructura para el riego, el almacenamiento y las actividades logísticas.
6. Conclusiones
Mediante los cálculos realizados se comprobó la hipótesis descriptiva propuesta; los resultados de los indicadores demuestran que el abasto de soya en México es altamente dependiente de las importaciones y que el país no es competitivo en el comercio internacional de este bien. Entre 1990 y 2022, la dependencia de México hacia las importaciones de soya se incrementó de manera considerable, lo cual se ve reflejado en los valores altos obtenidos para el IAA y el GPI, y en los resultados bajos del GAE y la BCR.
Estos resultados son congruentes con la revisión de literatura, es decir, resultado de las condiciones climáticas y de suelos adversas, la reconversión productiva, el abandono de este cultivo, la falta de capacitación, subsidios y financiamiento adecuados y la poca protección que el producto nacional recibió en los tratados internacionales, aunado a la intensa competencia protagonizada por Estados Unidos y Brasil.
El aporte del presente estudio consiste en brindar evidencia matemática del desempeño de México en el comercio internacional de este producto (de 1990 a 2022) misma que coadyuve al diagnóstico del sector y a la mejor comprensión de su problemática. La investigación es novedosa dada la combinación de los indicadores calculados y el periodo de tiempo utilizado, el cual permite observar lo ocurrido desde antes de la intensificación de la apertura comercial de México y hasta los años recientes.
Futuras líneas de investigación podrían estudiar de manera cercana a los productores para detectar sus carencias y áreas de oportunidad con la finalidad de proteger y fomentar la producción de este bien en territorio nacional.
Referencias
Ayala, J. (2024). La seguridad alimentaria en México. Revista Latinoamericana de Ciencias Sociales y Humanidades, Vol. 5 No. 3, pp: 1515-1525.
Cital, P. y Bonales, J. (2023). Ventaja Competitiva Revelada de la miel de abeja de México en el mercado mundial, 2005-2020, Cimexus, Vol. 18 No. 2, pp: 133-153.
De Jesus, D. y Mendes, J. (2022). Social network analysis on agricultural international trade: a study on soybean, soybean cake and maize exports, Chemistry Proceedings, Vol. 10 No. 37, pp: 1-6.
Díaz, A., Alejandro, F., Cisneros, M., Espinosa, M. y Ortiz, F. (2021). Fertilización biológica, orgánica y mineral en soya (Glycine max L.), Terra Latinoamericana, Vol. 39, pp: 1-9.
Díaz, M. (2022). Cultivo de soya en México: entre la falta de interés, apoyo y sin tecnología, El Sol de Tampico (27 de enero de 2022). Consultado el 26 de febrero de 2024 en https://www.elsoldetampico.com.mx/local/cultivo-de-soya-en-mexico-entre-la-falta-de-interes-apoyo-y-sin-tecnologia-7785499.html
Díaz, R. (2023). El fracaso histórico de la política para la autosuficiencia agroalimentaria en México y su perspectiva hacia la próxima década (2030). Revista Iberoamericana de Contaduría, Economía y Administración, Vol. 12 No.24, pp: 1-24.
Echánove, F. (2020). Expansión de la soja en México y exclusión productiva de los pequeños agricultores de la península de Yucatán, Papeles de Geografía, Vol. 66, pp: 68-84.
Esser, K. Hillebrand, W., Messner, D., y Meyer-Stamer, J. (1996). Systemic competitiveness: a new challenge for firms and for government. CEPAL Review. No. 59, pp: 39-53.
Favila, A. y Herrera, M. (2023) Competitividad internacional del arroz mexicano: un análisis con base en datos de comercio exterior, RECAI Revista de Estudios en Contaduría, Administración e Informática, Vol. 12 No. 35, pp: 18-31.
Favila, A., Armas, E. y García, J. (2024). Análisis de la competitividad de la fresa mexicana en los mercados internacionales entre 1990 y 2022. Inceptum Revista de investigación en Ciencias de la Administración, Vol. 19 No. 36, pp: 176-189.
Filassi, M. y Ramos, A. (2022). Competitiveness drivers for soybean exportation and the fundamental role of the supply chain, Revista de Economia y Sociologia Rural, Vol. 30 No. 3, pp: 1-22.
González, T., Kubus, R. y Sánchez, J. (2020). From internationalization to local markets poverty alleviation and competitiveness in the agro-industrial sector of Latin America. Harvard Deusto Business Research, Vol. 9 No. 2, pp: 181-196.
Hall, R., Smith, A., & Tsoukalis, L. (2001). Competitiveness and cohesion in EU policies. Londres: Oxford University Press.
Hernández, K., Guerrero, J., Aceves, E., Olvera, J., Martínez, G. y Díaz, R. (2022) Potencial de producción de grano del cultivo de soya en el Valle de Puebla, Revista Mexicana de Ciencias Agrícolas, Vol. 13 No. 5, pp: 853-862.
Ireta, A., Altamirano, J., Ayala, A. y Covarrubias, I. (2015) Análisis macroeconómico y microeconómico de la competitividad del arroz en México, Agricultura, Sociedad y Desarrollo, Vol. 12 No. 4, pp: 499-514.
Iturrios, M., Reyes, X., Torres, L. y Vega, L. (2024) Capacidad Dinámica de Innovación, Ventaja Competitiva y Tercera Misión en las IES. Telos: Revista de Estudios Interdisciplinarios en Ciencias Sociales, Vol. 26 No. 2, pp: 523-540.
Ketels, C., y Porter, M. E. (2021). Rethinking the role of the EU in enhancing European competitiveness. Competitiveness Review: An International Business Journal, Vol. 31 No. 2, pp: 189-207.
Kotler, P. (2017). Marketing for competitiveness. Nueva York: Bentang Pustaka.
Kotler, P., Keller, K., & Ang, S. (2018). Marketing management: an Asian perspective. Londres: Pearson.
Lasserre, P., & Monteiro, F. (2022). Global strategic management. Chicago: Bloomsbury Publishing.
Luquez, C., Hernández, N. y Gómez, A. (2022). Análisis de la competitividad comercial de aguacate entre México y la Unión Europea de 2001 a 2018, Revista Mexicana de Ciencias Agrícolas, Vol. 13 No. 3, pp: 567-575.
Maldonado, N., Alcalá, J., Ascencio, G. y García, J. (2021) Rendimiento y estabilidad de genotipos de soya para el trópico de México, Revista Mexicana de Ciencias Agrícolas, Vol. 12 No. 8, pp: 1351-1362.
Musik, G. y Romo, D. (2004) Sobre el concepto de competitividad. Ciudad de México: ITAM.
Organización de las Naciones Unidas para la Agricultura y la Alimentación (FAO) (2023a) FAOSTAT, Comercio: Cultivos y productos de ganadería, recuperado el 31 de diciembre de 2023 de https://www.fao.org/faostat/es/#data/TCL
Organización de las Naciones Unidas para la Agricultura y la Alimentación (FAO) (2023b) FAOSTAT, Producción: Cultivos y productos de ganadería, recuperado el 31 de diciembre de 2023 de https://www.fao.org/faostat/es/#data/QCL
Organización de las Naciones Unidas para la Agricultura y la Alimentación (FAO) (2023c) FAOSTAT, Producción: Cultivos y productos de ganadería, recuperado el 31 de diciembre de 2023 de https://www.fao.org/faostat/es/#data/PP
Pat, V., Caamal, I. y Caamal, Z. (2017) Comportamiento y competitividad del mango de México en el mercado mundial. En Pérez, F., Figueroa, L., Godínez, R. y Salazar, R. (eds.) Ciencias Sociales: Economía y Humanidades, Texcoco: Ecorfan.
Porter, M. (1990). La ventaja competitiva de las naciones. Buenos Aires: Vergara.
Porter, M. (2008) ¿Qué es la estrategia? Harvard Business Review, Santiago: PUC-Chile.
Rego, B., Jayantilal, S., Ferreira, J. y Carayannis, E. (2021). Digital transformation and strategic management: a systematic review of the literature. Journal of the Knowledge Economy, Vol. 13 No. 4, pp: 1-28.
Rivera, A., Ortiz, R. y Santoyo, D. (2021). Los financiamientos y subsidios a la producción agropecuaria en México y su impacto en la falta de autosuficiencia alimentaria. Estudios Rurales, Vol. 11 No. 24, pp: 1-15.
Ruzekova, V., Kittova, Z. y Steinhauser, D. (2020). Export performance as a measurement of competitiveness. Journal of Competitiveness, Vol. 12 No.1, pp: 145–160.
Secretaría de Agricultura y Desarrollo Rural (SADER) (2023) Servicio de Información Agroalimentaria y Pesquera (SIAP), base de datos, consultada el 16 de febrero de 2024 en https://www.gob.mx/siap/acciones-y-programas/produccion-agricola-33119
United Nations Conference on Trade and Development (UNCTAD) (2016) Soybeans: an infocomm commodity profile, Nueva York: UNCTAD.
Valdes, C., Gillespie, J. y Dohlman, E. (2023) Soybean Production, Marketing Costs, and Export Competitiveness in Brazil and the United States, Washington: U.S. Department of Agriculture.
Notas de autor
antoniofavila@gmail.com
Información adicional
redalyc-journal-id: 6379