El Control Interno en Instituciones Públicas de Educación Superior. Caso de Estudio Facultad de Ciencias UAEMÉX-Diagnóstico y Retosj
Internal Control in Public Institutions of Higher Education. Case Study Faculty of Sciences UAEMÉX-Diagnosis and Challenges
 Lorena Romero Salazar
El Control Interno en Instituciones Públicas de Educación Superior. Caso de Estudio Facultad de Ciencias UAEMÉX-Diagnóstico y Retosj
RECAI Revista de Estudios en Contaduría, Administración e Informática, vol. 14, núm. 40, pp. 1-23, 2025
Universidad Autónoma del Estado de México

Esta obra está bajo una Licencia Creative Commons Atribución 4.0 Internacional.
Recepción: 25 Marzo 2024
Aprobación: 13 Marzo 2025
Publicación: 01 Mayo 2025
Resumen:
Las universidades públicas autónomas son indispensables en la infraestructura del Estado, proveen a la población universitaria conocimientos y herramientas para un mundo globalizado y competitivo; debido a que emplean recursos públicos resulta necesario tengan mecanismos de control interno que permitan la mejora continua en el quehacer y desarrollo de su organización, para mejorar su eficiencia y eficacia. Para el desarrollo de esta investigación se incluye una comparación de estructuras de control interno de universidades autónomas nacionales y extranjeras; como caso de estudio se seleccionó a la Facultad de Ciencias de la Universidad Autónoma del Estado de México analizando sus antecedentes, disposiciones y funcionamiento en la materia de forma cualitativa y cuantitativa. Se realizó un análisis integral sobre el Organismo Académico (OA) que comprende: un FODA, un análisis de estructura programática en términos de metas, objetivos, áreas y programas, una encuesta diagnostica sobre el estatus del control interno (CI), aplicada a personal del OA, visibilizando la necesidad de concientizar sobre la cultura de CI, y la implementación de un Sistema de Control Interno (SCI) que integre un programa de administración de riesgos.
Palabras clave: Contraloría, mecanismos de control interno, universidad, ciencias sociales
Abstract:
Autonomous public universities are essential to the state's infrastructure, they provide the university population with knowledge and tools for a globalized and competitive world; because they use public resources, it is necessary to have internal control mechanisms that allow continuous improvement in the work and development of their organization, to improve its efficiency and effectiveness. For the development of this research, a comparison of internal control structures of national and foreign autonomous universities is included; the Faculty of Sciences of the Autonomous University of the State of Mexico was selected as a case study, analyzing its background, provisions and operation in the matter in a qualitative and quantitative manner. A comprehensive analysis was carried out on the Academic Organization (AO) that includes: a SWOT, a programmatic structure analysis in terms of goals, objectives, areas and programs, a diagnostic survey on the status of internal control (IC), applied to OA personnel, making visible the need to raise awareness about the CI culture, and the implementation of an Internal Control System (ICS) that integrates a risk management program.
Keywords: Comptroller, internal control mechanisms, university, social sciences
1. Introducción
El control interno es un elemento imprescindible en instituciones que manejan recursos públicos, lo cual engloba a los organismos autónomos como las Universidades Públicas Autónomas en México. Desde una perspectiva institucional el control interno, delimita acciones de actuación preventiva ante circunstancias adversas que se materialicen en riesgos en la administración de la institución.
Las políticas adoptadas en materia de combate a la corrupción derivan de acuerdos internacionales, estas han trascendido en reformas constitucionales como la reforma al Artículo 130 de la Constitución Política del Estado Libre y Soberano de México donde se determina que “se considera como servidor público a toda persona que desempeñe un empleo, cargo o comisión en alguno de los poderes del Estado, organismos autónomos, municipios y organismos auxiliares” (Constitución Política del Estado Libre y Soberano de México, 2025, Art. 130, p. 62).
Aunado a la reforma del 2017 al Artículo 61 Fracc. LIV de la misma constitución donde se determina que la Universidad Autónoma del Estado de México, deberá de contar con un Órgano Interno de Control, del cual la legislatura del Estado deberá elegir al titular, es importante mencionar que la universidad al ser un organismo autónomo tenía la facultad de nombrar a su contralor.
Está investigación retoma los marcos legales y normativos que han guiado la administración de la Universidad Autónoma del Estado de México a través de los años, con el objeto de analizar, evaluar, proponer y establecer acciones de mejora a los mecanismos actuales de control interno en los organismos académicos de la UAEMÉX, como la Facultad de Ciencias, misma que fue la población de estudio elegida.
Este estudio plantea la siguiente interrogante, ¿Cuál es la naturaleza, alcance, y efectos del control interno en la Facultad de Ciencias de la UAEMÉX?
Para poder responder se realizó un análisis FODA, que “consiste en realizar una evaluación de los factores fuertes y débiles que, en su conjunto, diagnostican la situación interna de una organización, así como su evaluación externa” (Ponce, 2007, p. 114), por lo cual se decidió implementarlo durante la investigación pues ayudo a visualizar las áreas de oportunidad del OA para proponer estrategias que coadyuven al quehacer institucional; este se basó en el Plan de Desarrollo 2022-2026 del OA.
También se desarrolló un análisis de los objetivos y metas institucionales, tomando como referencia la teoría de Serrano Sánchez sobre el Modelo Estándar de Control Interno (MECI); y un cuestionario aplicado a personal de la facultad basado en los componentes del Modelo COSO (Committee of Sponsoring Organizations), este fue evaluado por medio de una regla de proporcionalidades.
Además del análisis sobre cómo se planifican los mecanismos de control interno, se consideraron los instrumentos de organización, planeación y evaluación del caso de estudio para contar con un análisis cualitativo y cuantitativo dentro de los modelos mencionados. Por ello se fortalece la hipótesis acerca de la importancia de operar un comité de riesgos en la FC, dicho comité podría ser replicado en otros organismos académicos.
Este artículo presenta antecedentes, marco teórico conceptual, metodología, resultados y conclusiones sobre el caso de estudio.
2. Revisión de Literatura
El interés por establecer mecanismos de control interno ha adquirido importancia en instituciones de educación superior, estudios recientes han abordado este tema desde los enfoques de administración de recursos (humanos y financieros), rendición de cuentas, y gestión administrativa de los procesos internos de las universidades. En la Tabla 1 se muestran estudios previos sus aportaciones.
| Estudios previos | Aportaciones |
| Grajales, et al. (2022) | 42% de las universidades de la localidad de Aburrá-Antioquia no cuentan con un modelo de CI. Instituciones financieras de Colombia recomiendan la implementación del Modelo COSO, como SCI, sin embargo, instituciones gubernamentales emplean el MECI de origen colombiano, aplicado a las Instituciones de Educación Superior IES, este modelo tiene sus bases en el COSO. Grajales, Giraldo, Castellanos y Cano (2022) mencionan que se tiene la “percepción del control interno como un departamento que puede ser reemplazado por otras áreas” (p.176). |
| Calderón (2019) | En Costa Rica se ha recomendado incorporar componentes del modelo COSO a la cultura organizacional como “base de la filosofía institucional” Calderón (2019). Establece al CI como un “elemento diferenciador de la administración activa compuesta por los administradores de una institución” (Calderón, 2019, p.143), infiriendo que la responsabilidad de aplicar el SCI es del Administrador Curricular lo que en la organización de la UAEMÉX sería la Dirección del OA. |
| Sandoval y Taramuel (2021) | Menciona que es “imperante mejorar los niveles de involucramiento de la planta docente en los procesos de los sistemas de control interno” (Sandoval y Taramuel, 2021, p.54). El estudio mencionado se basa en el “Modelo de Evaluación Externa de las Universidades y Escuelas Politécnicas” (Sandoval y Taramuel, 2021, p.54), propio de las universidades de Ecuador, este adopta componentes del modelo COSO. |
| Yudianti y Haruti (2015) | 79.1% de las IES de Yogyakarta, Indonesia, cuentan con un SCI basado en los componentes del modelo COSO, esperando que este “pueda adaptarse a los cambios en el entorno operativo y empresarial, para reducir el riesgo hasta cierto punto y apoyar la toma de decisiones y la gestión de una buena organización.” (Yudianti y Haruti, 2015, p.7). |
| Sofyani, et al. (2023) | Considerando 2 criterios: i) IES que hayan implementado CI y garantía interna de calidad. ii) Miembros de la dirección de unidades de CI y garantía interna de calidad de las IES. |
A diferencia de estos estudios que abordan el control interno desde una perspectiva más general, este trabajo adopta un enfoque centrado en una facultad u organismo académico. Esta aproximación busca aportar una mirada más específica sobre cómo el CI puede influir, de manera positiva o negativa, en el funcionamiento de estos organismos, sin pretender generalizar los resultados más allá del contexto analizado.
3. Marco teórico y conceptual
Serrano (2016), define al CI como un “mecanismo para reducir y domesticar riesgos, para asegurar que las organizaciones logren el cumplimiento de sus objetivos” (p.23); razón por la que el CI debe ser un mecanismo preventivo que implemente protocolos de actuación ante los riesgos.
Se pueden considerar dos tipos de CI:
· Contable: consiste en métodos enfocados a la administración, gestión y control de recursos contables y financieros, “se refiere a normas de control con fundamento contable sino también a todos aquellos procedimientos que afectando a la situación financiera o al proceso informativo no son operaciones estrictamente contables o de registro” (Gómez y Lazarte, 2019, p.3).
· Administrativo: “Son controles administrativos u operativos, se refieren a operaciones que no tienen incidencia concreta en los estados financieros” (Gómez y Lazarte, 2019, p.3), es decir se refiere a la gestión que las actividades administrativas de las instituciones u organizaciones.
Ambos tipos de control contribuyen a la transparencia de la gestión financiera y administrativa, aspecto fundamental en la administración de OA, así como al alcance de metas y objetivos institucionales.
Para propósitos de diagnóstico una herramienta de observación y estudio usada en la mayoría de las organizaciones, instituciones y/o empresas públicas o privadas, que permite esclarecer las Fortalezas-Oportunidades-Debilidades y Amenazas es el análisis (FODA), por lo cual se elaboró uno en específico para la Facultad de Ciencias, a fin de evaluarla internamente.
Serrano en su libro El Control Interno de la Administración Pública observa dentro del MECI, 4 variables medibles para evaluar el desempeño de metas y objetivos institucionales, las cuales son (Serrano, 2016, p.68):
1. Eficacia, eficiencia y economía de las operaciones, programas y proyectos;
2. Confiabilidad, veracidad y oportunidad de la información financiera, presupuestaria y de operación;
3. Cumplimiento del marco jurídico aplicable a las Instituciones, y
4. Salvaguarda, preservación y mantenimiento de los recursos públicos en condiciones de integridad, transparencia y disponibilidad para los fines a que están destinados.
Estas variables se consideraron para evaluar los objetivos y metas del OA, pues realza elementos apegados a la transparencia en la gestión de las instituciones, el enfoque de Serrano se aplica en esta investigación debido a que los niveles de operación que establece (Estratégico, Directivo y Operativo) pueden identificarse con los niveles de organización del OA.
El Modelo COSO (2013) del Comité de Organizaciones Patrocinadoras de la Comisión Treadway, es un parteaguas en materia de CI internacionalmente, en México ha sido adoptado por el Gobierno Federal y por el del Estado de México para su aplicación en las instituciones y organismos públicos.
Se realizó una evaluación sobre el CI en el OA, basada en los elementos del Modelo COSO (2013):
I. “Ambiente de Control
II. Administración de Riesgos
III. Actividades de Control
IV. Información y Comunicación
V. Supervisión y Seguimiento” (Comité de Organizaciones Patrocinadoras de la Comisión Treadway, 2013, p.6)
Este modelo es reconocido internacionalmente como el más efectivo para el CI de organizaciones e instituciones, ha sido usado como base para modelos como el MECI propio de la administración pública de Colombia.
El diseño del Modelo COSO permite tener una cobertura más amplia sobre los aspectos del OA; tomando en cuenta la efectividad que brinda la implementación de este, se decidió usarlo para el diseño del cuestionario aplicado al personal de la estructura orgánica del OA.
4. Metodología
El objetivo de la investigación fue identificar cómo permea la cultura del CI al interior de un OA de la UAEMÉX. Para ello se diseñó una investigación con enfoque cualitativo-mixto, misma que utilizó datos cualitativos y cuantitativos, vinculados a la planeación, desarrollo y evaluación dentro de la organización hacia el alcance de objetivos y metas. Para el análisis se definió como objeto de estudio a la Facultad de Ciencias de la UAEMÉX.
De aquí que la pregunta de investigación planteada fue ¿Cuál es la naturaleza, alcance, y efectos del control interno en la Facultad de Ciencias de la UAEMÉX?
Esta investigación pretende armonizar y sistematizar el entorno de personal académico y administrativo a las normas de CI, proponiendo un SCI diseñado para el OA, mismo que podría duplicarse en otros espacios; comprendiendo un comité interno de administración de riesgos, que favorecerá el cumplimiento de los objetivos del Plan de Desarrollo 2022-2026.
Para ello se sintetizaron los marcos normativos regionales e institucionales referentes al CI, enfatizando los elementos relacionados con riesgos. Se compararon estructuras orgánico-funcionales nacionales e internacionales con las de la UAEMÉX. Posteriormente se realizaron los siguientes análisis en el OA:
Análisis FODA:
Se realizó en función de los 15 ejes del Plan de Desarrollo 2022-2026 documento vigente de la planeación y funcionamiento del OA, categorizados en los siguientes rubros: i) Desarrollo Institucional, ii)Gestión Universitaria, iii)Ejes transversales.
Análisis sobre la organización del OA:
Realizado con base en el Reglamento Interno de la Facultad de Ciencias (2008), así como con los Manuales de Organización (2016) y el de Procedimientos de la Facultad de Ciencias (2012).
Análisis de metas y objetivos institucionales:
Se basó en las variables que estable Serrano (2016) para la medición de metas y objetivos institucionales; también se retoma la clasificación de los tres niveles de la estructura organizacional: “Estratégico, Directivo y Operativo” (p.69-70).
1. Nivel Estratégico se refiere al personal que va desde el titular al 1er y 2do nivel, es el encargado de la planeación, tiene como propósito lograr: a) Misión, visión y objetivos institucionales, b) Cultura de control, c) Planeación estratégica y palancas estratégicas, d) Políticas de dirección, e) Metas e indicadores de desempeño funcional, f) Código de ética y conducta.
2. Nivel Directivo se refiere al personal correspondiente al 3er y 4to nivel, es el encargado de la programación, presupuesto y verificación, tiene el propósito de lograr que la operación de los procesos y programas se realicen correctamente en: a) Estructura organizacional, b) Control de facultades, c) Presupuesto, d) Administración de recursos humanos.
3. Nivel Operativo se refiere al personal ubicado del 5to nivel hasta los operativos, este se encarga de que las acciones y tareas requeridas en los distintos procesos se ejecuten de manera efectiva desde: a) Controles en procesos y actividades, b) Registro y documentación de transacciones, c) Agendas de supervisión-autocontrol, d) Sistemas de calidad, e) Estándares de desempeño y comparativos, f) Custodia de bienes y archivos.
Este análisis global integra los tres grandes rubros del Plan de Desarrollo 2022-2026 del OA: i) Ejes Desarrollo Institucional, ii) Gestión Universitaria, iii) Ejes Transversales.
Considerando los objetivos generales y estrategias, para el análisis de las metas se tomaron las del 1er Informe Anual de Actividades del OA correspondientes a la Apertura Programática del mismo Plan de Desarrollo.
Para tener un resultado objetivo sobre qué nivel de operación está involucrado en el alcance de metas y objetivos, así como identificar a que variable pertenecen.
· Evaluación del CI basada en el Modelo COSO:
Consistió en la aplicación de 14 encuestas al personal encargado de los procesos sustantivos y adjetivos del OA, de acuerdo con el organigrama del 2016; la encuesta comprende 5 rubros, correspondientes a los componentes del Modelo COSO (2013): Ambiente de Control, administración de riesgos, actividades de control, información y comunicación, y supervisión y seguimiento
El método de evaluación fue mediante una regla de proporcionalidad, considerando el número de reactivos de cada componente ponderados uniformemente.
Los resultados de haber aplicado la metodología descrita en este apartado son resultados específicos que aparecen en la sección 7 del manuscrito.
5. Control Interno en la UAEMÉX
El Estatuto Universitario es una de las disposiciones normativas más importantes de la Universidad Autónoma del Estado de México. En él se presenta el Control Interno (CI) de la Universidad Autónoma del Estado de México (UAEMÉX), específicamente en el 'Capítulo IV Del Control, Auditoría y Salvaguarda del Presupuesto y Patrimonio' (UAEMÉX, 1996, p. 47), donde se establece la figura del Contralor de la Universidad. Este funcionario desempeñaba funciones propias del CI; sin embargo, su designación correspondía al Consejo Universitario, a partir de una propuesta del rector. En consecuencia, de la creación del Sistema Nacional Anticorrupción y del Sistema Anticorrupción del Estado de México y Municipios, a fin de incluir a organismos autónomos en la homologación de acciones implementadas contra la corrupción; se reforma la Constitución Política del Estado Libre y Soberano de México publicada en Gaceta de Gobierno el 24 de abril de 2017.
Posteriormente se designó en septiembre del 2020 al Titular del Órgano Interno de Control de la UAEMÉX, seguido del nombramiento se reformó la Ley de la UAEMÉX[1], donde se agrega el Título Sexto correspondiente al OIC de la UAEMÉX.
5.1 Disposiciones actuales en Materia de Control Interno en la Facultad de Ciencias de la UAEMÉX
Las disposiciones legales, normativas y estructurales, referentes al CI en el OA se enuncian en la Tabla 2, algunas son de administración central y otras son únicamente aplicables al organismo académico.
| Nombre de la Disposición | Aportación a la estructura de la UAEMéx |
| Constitución Política del Estado Libre y Soberano de México (Reformas 24 de abril de 2017) | Artículo 61 Fracc. LIV se faculta a la legislatura para nombrar al titular del OIC de la UAEMéx. Artículo 130 determina la denominación como servidores públicos a los trabajadores de la UAEMéx. |
| Ley de la Universidad Autónoma del Estado de México (Reformas 4 de enero de 2021) | Esta reforma agrega el Título Sexto correspondiente al Órgano Interno de Control de la UAEMéx, por medio del Decreto número 224 en Gaceta de Gobierno. |
| Estatuto Universitario de la Universidad Autónoma del Estado de México (27 de junio de 1996) | En el Capítulo IV del Control, Auditoría y Salvaguarda del Presupuesto y Patrimonio, se refiere a la Contraloría Universitaria, anterior al OIC. |
| Acuerdo por el que se Establece el Proceso y la Convocatoria para la Designación del Titular del Órgano Interno de Control de la Universidad Autónoma del Estado de México (31 de julio de 2020) | Delimita el mecanismo para seleccionar y nombrar al titular del OIC de la UAEMéx. |
| Reglamento Interior del Órgano Interno de Control de la Universidad Autónoma del Estado de México (2021) | Instruye y establece las funciones que se llevan a cabo en el OIC a fin de cumplir y dar seguimiento a actividades que colaboren en la erradicación de la corrupción. |
| Acuerdo de Creación del Comité General de Administración de Riesgos UAEM (2016) | Determinan estructuras internas de administración central y espacios académicos, para el control y administración de riesgos. |
| Lineamientos para la Administración de Riesgos UAEMéx (2018) | |
| Modelo de Administración de Riesgos de la Universidad Autónoma del Estado de México (2017–2021) | |
| Reglamento Interno de la Facultad de Ciencias (2008) | Delimitan las operaciones y organización interna del Organismo académico, basándose en la estructura planteada por administración central. |
| Manual de Organización Facultad de Ciencias (2020) | |
| Manual de Procedimientos Facultad de Ciencias (2020) | |
| Plan de Desarrollo Facultad de Ciencias (2022–2026) |
Normatividad externa en materia de contraloría:
-Ley General del Sistema Nacional Anticorrupción (2016).
-Ley General de Responsabilidades Administrativas (2016).
-Ley del Sistema Anticorrupción del Estado de México y Mnucipios (2017).
-Ley de Responsabilidades Admnistrativas de Estado de México y Municipios (2017).
Los servidores públicos universitarios están sujetos a estas disposiciones, toda vez que se aplica de forma supletoria, al ser la universidad una entidad autónoma.
En materia de administración de riesgos se encontraron las siguientes disposiciones:
· Acuerdo de creación del Comité General de Administración de Riesgos UAEMÉX (2016)
· Modelo de Administración de Riesgos de la Universidad Autónoma del Estado de México (2017-2021)
· Lineamientos para la Administración de Riesgos de la UAEMÉX (2018).
El documento Modelo de Administración de Riesgos de la UAEMÉX, menciona que se integrará un Comité de Administración de Riesgos por Dependencia de Administración Central, Organismo Académico, Centros Universitarios, Planteles de Escuela Preparatoria y Unidades Académicas Profesionales; los comités deberán conformarse como muestra la Tabla 3:
| Espacio Universitario | ||||||
| Titulares | ||||||
| Dependencias de la administración central | Organismo académico | Centros universitarios | Planteles de la escuela preparatoria | Unidades académicas profesionales | ||
| Integrantes del comité | Presidente | Secretaría, Dirección General y Oficina del Abogado General | Dirección | Dirección | Dirección | Coordinación |
| Secretario técnico | Responsable de Planeación de la Dependencia | Responsable de planeación | Responsable de planeación | Responsable de planeación | Responsable de planeación | |
| Vocales | Dirección de área | Subdirección, coordinación y jefatura de área | Subdirectores, coordinadores y jefes de área | Subdirectores, coordinadores y jefes de área | Coordinadores, jefes de área, jefes de departamento y unidad | |
Los comités tienen la función de un órgano interno auxiliar en el alcance de metas y objetivos, tiene herramientas propias de la administración de riesgos; sin embargo, la Dirección de Organización y Desarrollo Administrativo confirmó que sólo opera el comité de administración central.
Sobre el Comité General de Administración de Riesgos de la UAEMÉX, se observa en su estructura al Contralor Universitario como invitado en las Sesiones del Comité, sin especificar si tiene derecho a voz y voto, como se muestra en la Tabla 4.esto puede deberse a que la presencia de la administración de riesgos en la Universidad fue previa a la conformación del OIC[2].
| Cargo | Integrante(s) |
| Presidente | Rector |
| Secretario Técnico | Secretario de planeación y desarrollo institucional |
| Vocales | Secretarios de: Docencia, Investigación y Estudios Avanzados, Difusión Cultural, Extensión y Vinculación, Administración, Rectoría, Cooperación Internacional, Abogado General |
| Invitado permanente a las Sesiones del Comité | Contralor Universitario |
La estructura de control interno actual de la UAEMÉX se muestra en la figura 1.En ella se observa que existen dos Direcciones de Auditoría clasificadas en “A y B”; de acuerdo con el Reglamento Interior del OIC (2021): i) Dirección de Auditoría “A”: le compete observar el “ingreso, egreso, manejo, custodia y aplicación de recursos públicos federales, estatales y municipales” (p.18). ii) Dirección de Auditoría “B”: le corresponde fiscalizar los recursos por parte de la federación y del estado. Iii) Departamento de Auditoría “B II” “es la unidad administrativa encargada de ejecutar las auditorías financieras, de cumplimiento y de desempeño vinculadas al ejercicio de recursos públicos y de seguimiento; así como otras acciones de control en los siguientes espacios académicos: escuelas, facultades, institutos y centros de investigación.” (UAEMÉX, 2021, p.25); esta es responsable de ejecutar acciones en materia de auditoría, al interior de las facultades.
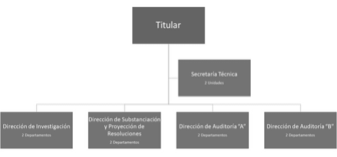
Figura 1.
Organigrama OIC de la UAEMÉX.
Elaboración propia adaptada del Organigrama del OIC de la UAEMÉX.
Una herramienta del OIC es el medio electrónico Sistema Universitario Anticorrupción, por medio del cual se reciben y registran las Declaraciones de Situación Patrimonial y de Intereses (DSPyDI), de los trabajadores universitarios realizadas anualmente; dentro de este sistema se encuentran apartados referentes a contrataciones públicas, sanciones, denuncias y fiscalización, acciones que transparentan el ejercicio del recurso público y fomentan la ética, responsabilidad y honradez.
6. Control Interno en la UAEMÉX
Los mecanismos de control de las IES, pueden ser muy variados en su organización, algunos serán totalmente autónomos regulados por una instancia homologa al poder legislativo y otros dependerán de algún órgano de la institución, en la Tabla 5.se mencionan los tipos de control de diversas universidades.
| Institución | Tipo de control y organización |
| Universidad Autónoma de Madrid | Métodos de control son determinados por las propias universidades según la Ley Orgánica del Sistema Universitario de la legislación española. La universidad cuenta con Portal de Transparencia y Consejo Social, cuya función es: “La supervisión de las actividades de carácter económico de la Universidad y del rendimiento de sus servicios” (Consejo de Gobierno de la Comunidad de Madrid, 2002, p.2). |
| Universidad de California Berkeley | Junta de Regentes. Miembros de la Junta de Regentes son aprobados por el Senado y designados por el Gobernador del Estado. Junta de Regentes, conformada por 8 comités permanentes y 3 especiales, los cuales son: Comité de Cumplimiento y Auditoría Comité de Finanzas y Estrategia de Capital Comité de Gobernanza |
| Universidad Nacional de Colombia | Universidades públicas en Colombia son autónomas, implementan sus propios mecanismos, legislaciones y estatutos. SCI basado en el Modelo Estándar de Control Interno (MECI), sujeto a los principios: Autorregulación Autoevaluación Autocontrol Autogestión |
| Universidad Nacional Autónoma de México | La Contraloría depende jerárquicamente del Patronato. Contralor nombrado por la junta de patronos. Área dedicada al CI y administración de riesgos adscrita a la Dirección General para la Prevención y Mejora de la Gestión Institucional |
| Universidad de Guadalajara | Contraloría General Depende jerárquicamente del Consejo General Universitario. Contralor nombrado mediante una terna sugerida por el Consejo Social de la Universidad. Unidades administrativas independientes a la Contraloría son las encargadas de la administración de riesgos (Unidad de Administración y Gestión de Riesgos Institucionales), y la Unidad de Control Interno depende de la Dirección de Finanzas. |
7. Análisis y Evaluación: Facultad de Ciencias UAEMÉX
Se realizaron los análisis FODA a fin de plantear estrategias y adaptaciones al ambiente laboral, generando ideas que aporten beneficios al OA como lo plantean Lazzari y Maesschalck (2002). El orden de ideas de los FODA´S (Figuras 2, 3 y 4) se basa en la organización de los 3 grandes rubros del Plan de Desarrollo 2022-2026 de la Facultad de Ciencias UAEMÉX.
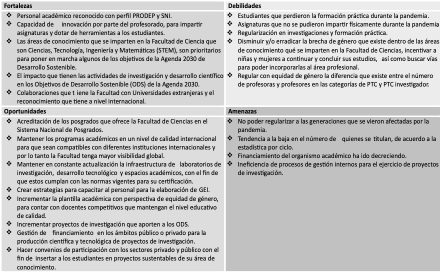
Figura 2.
FODA-Eje Desarrollo Institucional.
Elaboración propia basada en el Plan de Desarrollo Facultad de Ciencias 2022-2026 (2022).
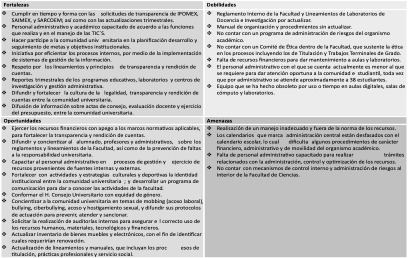
Figura 3.
FODA-Eje Gestión Universitaria.
Elaboración propia basada en el Plan de Desarrollo Facultad de Ciencias 2022-2026 (2022).
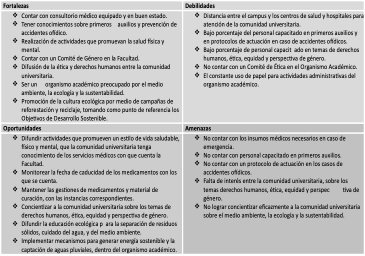
Figura 4.
FODA- Ejes Transversales.
Elaboración propia basada en el Plan de Desarrollo Facultad de Ciencias 2022-2026 (2022).
Áreas y Programas
Las Tablas 6 y 7 muestran el análisis del Reglamento Interno (2008) y el Manual de Organización (2016).
| Áreas | Observaciones |
| Art. 65 menciona a los órganos académicos de la Facultad, los cuales son: “Consejo Académico Áreas de docencia Áreas de investigación Comités de currículo Cuerpos académicos.” (H. Consejo Universitario de la UAEMÉX, 2008, p.13-14). | Esta información sirve para conocer la estructura de organización de la Facultad, con los órganos y áreas que la componen. |
| Art. 76 indica que el Consejo Académico, “contará con las siguientes comisiones permanentes: Comisión de estudios profesionales, por cada programa educativo. Comisión de evaluación profesional, por cada programa educativo. Comisión de estudios avanzados, por cada programa educativo.” (H. Consejo Universitario de la UAEMÉX, 2008, p.16). | Esta información sirve para conocer la estructura de organización de la facultad, con los órganos, comisiones y áreas que la componen. Actualmente están en operación estas comisiones. |
| Art. 93 habla sobre los órganos de autoridad del gobierno de la Facultad, los cuales son: “Consejo Universitario Rector Consejo de Gobierno Director de la Facultad.” (H. Consejo Universitario de la UAEMÉX, 2008, p.19). | Estas son las figuras de autoridad de la Administración Central y del Organismo Académico. |
| Art. 106 determina las instancias de apoyo a la Dirección de la Facultad, las cuales son: “Subdirección Académica. Subdirección Administrativa. Coordinaciones de Docencia de los programas educativos de estudios profesionales. Coordinación de Investigación. Coordinación de Estudios Avanzados. Coordinación de Difusión Cultural, Extensión, y Vinculación Universitaria. Coordinación de Planeación. Coordinación del Centro de Investigación en Recursos Bióticos.” (H. Consejo Universitario de la UAEMÉX, 2008, p.22). | En los Manuales de Organización y Procedimientos se considera a la Coordinación de Difusión Cultural independiente de la Coordinación de Extensión, y Vinculación Universitaria. |
| Art. 108. “Para el cumplimiento del objeto y fines asignados a la Subdirección Administrativa, quedan bajo la coordinación del titular correspondiente, las siguientes dependencias administrativas: Departamento de Infraestructura Académica. Departamento de Apoyo Administrativo. Las demás que acuerde crear el Consejo de Gobierno de la Facultad.” (H. Consejo Universitario de la UAEMÉX, 2008, p.22). | Sobre la Subdirección Administrativa, en el organigrama no se menciona al “Departamento de Infraestructura Académica”, sin embargo, en el Reglamento Interno se menciona este en los Art. 108 y 109. |
| Art. 109, menciona que el Departamento de Infraestructura Académica sería auxiliado por: “Unidad de Servicios de Cómputo Unidad de Servicios Audiovisuales Unidad de Laboratorios y Talleres.” (H. Consejo Universitario de la UAEMÉX, 2008, p.23). | Estas unidades no se mencionan en el Manual de Organización, Organigrama y Manual de Procedimientos. |
| Art. 111 indica que la Coordinación de Investigación, tiene bajo su coordinación a los siguientes departamentos: “Departamento de Investigación Departamento de Apoyo a Cuerpos Académicos” (H. Consejo Universitario de la UAEMÉX, 2008, p.23). | Los departamentos mencionados no se encuentran en el Manual de Organización ni en el Organigrama. |
| Art. 112 menciona que la Coordinación de Difusión Cultural, Extensión y Vinculación Universitaria, tiene bajo su coordinación los siguientes departamentos: “Departamento de Difusión Cultural y Extensión Departamento de Atención a los Alumnos Departamento de Movilidad Académica y Vinculación” (H. Consejo Universitario de la UAEMÉX, 2008, p.23). | Estos departamentos no se mencionan en el Organigrama ni en el Manual de Organización. |
| Art. 113 indica que la Coordinación de Planeación tiene bajo su coordinación los siguientes departamentos: “Departamento de Información y Estadística. Departamento de Evaluación y Acreditación. Las demás que acuerde crear el Consejo de Gobierno de la Facultad.” (H. Consejo Universitario de la UAEMÉX, 2008, p.23). | Estos departamentos no se mencionan en el Organigrama ni en el Manual de Organización. |
| Programas | |
| Art. 12 menciona que los planes de estudio de la Facultad corresponden a las licenciaturas de Biología, Física y Matemáticas. | Actualmente en la Facultad de Ciencias se ofrecen 4 planes de estudios profesionales, correspondientes a las licenciaturas en Biología, Biotecnología, Física y Matemáticas. |
| Áreas | Observaciones |
| En el apartado V. Estructura Orgánica, las áreas que componen al organismo académico, se muestran de la siguiente manera: 1. Consejo de Gobierno 1.1 Dirección 1.1.01 Consejo Académico 1.1.1 Subdirección Académica 1.1.1.1 Coordinación de Docencia de la Licenciatura en Biología 1.1.1.2 Coordinación de Docencia de la Licenciatura en Física 1.1.1.3 Coordinación de Docencia de la Licenciatura en Matemáticas 1.1.1.4 Coordinación de Docencia de la Licenciatura en Biotecnología 1.1.1.5 Departamento de Control Escolar 1.1.1.6 Departamento de Tutoría Académica 1.1.2 Coordinación de Investigación y Estudios Avanzados 1.1.3 Centro de Investigación en Recursos Bióticos 1.1.4 Coordinación de Difusión Cultural 1.1.5 Coordinación de Extensión y Vinculación 1.1.6 Coordinación de Planeación 1.1.7 Subdirección Administrativa 1.1.7.1 Unidad de Apoyo Administrativo. (UAEMÉX, 2016) | En esta estructura podemos observar que no se encuentran áreas, que, según el Reglamento Interno de la Facultad de Ciencias, tendrían que estar contempladas, como son: El Departamento de Infraestructura Académica, el cual depende de la Subdirección Administrativa, este a su vez se conforma por: Unidad de Servicios de Cómputo Unidad de Servicios Audiovisuales Unidad de Laboratorios y Talleres Para la Coordinación de Investigación, se contemplan: Departamento de Investigación. Departamento de Apoyo a Cuerpos Académicos. Para la Coordinación de Difusión Cultural, se contemplan: Departamento de Difusión Cultural y Extensión Departamento de Atención a los Alumnos Para la Coordinación de Extensión y Vinculación, se contempla el Departamento de Movilidad Académica y Vinculación. Para la Coordinación de Planeación, se contemplan: Departamento de Información y Estadística. Departamento de Evaluación y Acreditación. En esta estructura orgánica las Coordinaciones de Difusión Cultural y de Extensión y Vinculación, se contemplan separadas, mientras en el Reglamento Interno de la Facultad de Ciencias se mencionan como una sola unidad. |
| Programas | |
| El Manual de Organización menciona que a partir del 2010 que se aprobó la Licenciatura en Biotecnología, recibiendo su primera generación en agosto del 2011, desde entonces se imparten 4 planes de estudios profesionales, correspondientes a las licenciaturas Biología, Biotecnología, Física y Matemáticas. Sobre los programas de estudios avanzados menciona que alrededor de 1992-1996 aprobaron los Programas de Maestría y Doctorado en Ciencias, con dos opciones de especialización física no lineal y ciencias nucleares. De 1996-2000 crearon los programas de Maestría y Doctorado en Ciencias Agropecuarias y Recursos Naturales colaborando con la Facultad de Ciencias Agrícolas, Centro de Investigación en Ciencias Básicas y la Facultad de Medicina Veterinaria y Zootecnia. | |
En el Manual de Procedimientos del OA (2012), se hallaron las siguientes observaciones en comparación con la normatividad antes mencionada:
· Menciona los Departamentos de Titulación y Apoyo a la Docencia, como parte de la Subdirección Académica, sin embargo, estos departamentos no se ubican en el organigrama.
· Sobre la Coordinación de Investigación y Estudios Avanzados en el Manual de Procedimientos y Reglamento Interno se muestran como áreas independientes, mientras que en el organigrama se señala como una sola área.
· Sobre la Coordinación de Difusión Cultural en el Reglamento Interno se muestra en conjunto con la Coordinación de Extensión y Vinculación, mientras que en los Manuales de Organización y Procedimientos están separadas ambas Coordinaciones.
· Se mencionan los Departamentos de Servicios al Estudiante y de Educación Continua y a Distancia, como parte de la Coordinación de Extensión y Vinculación, sin embargo, estos departamentos no se incluyen en el organigrama; mientras que el Reglamento Interno contempla los Departamentos de Atención a Alumnos y Movilidad Académica y Vinculación, como parte de la Coordinación de Difusión Cultural, Extensión y Vinculación Universitaria.
Análisis alcance metas y objetivos.
A continuación, se muestra el organigrama del 2016 del OA, para identificar en qué nivel de operación se encuentran las dependencias, Figura 5.
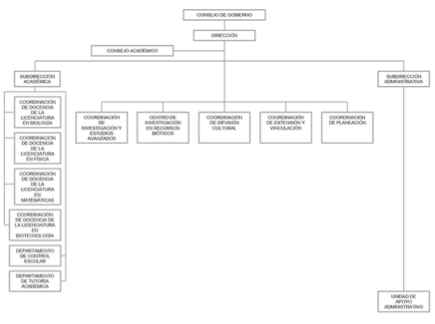
Figura 5.
Organigrama OA (2016) .
Elaboración propia basada en Manual de Organización Facultad de Ciencias UAEMÉX (2016).
Derivado de este organigrama, identificamos los niveles de operación de la siguiente manera:
· Nivel Estratégico: Consejo de Gobierno, Dirección, Consejo Académico.
· Nivel Directivo: Subdirección Académica, Subdirección Administrativa, Coordinación de Investigación y Estudios Avanzados, Centro de Investigación de Recursos Bióticos, Coordinación de Difusión Cultural, Coordinación de Extensión y Vinculación, Coordinación de Planeación.
· Nivel Operativo: Coordinación de Docencia de la Licenciatura de Biología, Coordinación de Docencia de la Licenciatura en Física, Coordinación de Docencia de la Licenciatura en Matemáticas, Coordinación de Docencia de la Licenciatura en Biotecnología, Departamento de Control Escolar, Departamento de Tutoría Académica y Unidad de Apoyo Administrativo.
La Tabla 8 muestra los resultados de objetivos por categoría, y la Tabla 9 los resultados de metas por categoría.
| Categoría | Porcentaje |
| I. Eficacia, eficiencia y economía de las operaciones, programas y proyectos. | 74.42% |
| II. Confiabilidad, veracidad y oportunidad de la información financiera, presupuestaria y de operación. | 5.17% |
| III. Cumplimiento del marco jurídico aplicable a las Instituciones. | 13.55% |
| IV. Salvaguarda, preservación y mantenimiento de los recursos públicos en condiciones de integridad, transparencia y disponibilidad para los fines a que están destinados. | 6.81% |
| Categoría | Porcentaje |
| I. Eficacia, eficiencia y economía de las operaciones, programas y proyectos. | 81.11% |
| II. Confiabilidad, veracidad y oportunidad de la información financiera, presupuestaria y de operación. | 1.33% |
| III. Cumplimiento del marco jurídico aplicable a las Instituciones. | 9.44% |
| IV. Salvaguarda, preservación y mantenimiento de los recursos públicos en condiciones de integridad, transparencia y disponibilidad para los fines a que están destinados. | 8.11% |
Los objetivos y metas están relacionados mayormente a la categoría de “eficacia, eficiencia y economía de las operaciones, programas y proyectos” (Serrano, 2016, p.68), mientras que la categoría con menor porcentaje en ambos fue “confiabilidad, veracidad y oportunidad de la información financiera, presupuestaria y de operación” (Serrano, 2016, p.68).
La Tabla 10 muestra los resultados de los objetivos por nivel de operación, y los resultados de metas por nivel de operación.
| Nivel de operación | Resultados objetivos | Resultados metas |
| Estratégico | 30.4% | 53.33% |
| Directivo | 51.59% | 38.55% |
| Operativo | 17.96% | 8.11% |
Las metas se relacionan más con el nivel de operación estratégico que comprende el Consejo de Gobierno, Dirección y Consejo Académico del OA; en metas y objetivos el nivel con menos vinculación a los mismos fue el operativo.
El 4° trimestre del 2022 del Programa Operativo Anual reflejó los siguientes resultados en el avance de las metas:
· Excelente - 81.35%
· Bueno - 5.64%
· Regular - 3.95%
· Escaso - 2.25%
· Nulo - 6.77%
La mayoría de los esfuerzos del OA por cumplir con las metas fueron exitosos mostrando un desempeño sobresaliente y un nivel de éxito alto con un porcentaje de 81.35%, sin embargo, existe un margen de mejora con áreas de oportunidad que requieren atención y mejora para poder incrementar su desempeño, en el caso de los avances escasos y nulos.
Evaluación de Control Interno.
El instrumento de evaluación se estructuró en torno a cinco componentes del control interno. El Ambiente de Control y el componente de Información y Comunicación incluyeron cada uno 7 reactivos, mientras que Administración de Riesgos y Supervisión y Seguimiento contaron con 4 reactivos cada uno. Por su parte, el componente de Actividades de Control fue el más representado, con un total de 10 reactivos, lo que refleja su centralidad dentro del modelo aplicado. La tabla 11 muetra los resultados.
| Número de persona | I. Ambiente de Control | II. Administración de Riesgos | III. Actividades de Control | IV. Información y Comunicación | V. Supervisión y Seguimiento |
| 1 | 71.42% | 75% | 70% | 42.85% | 50% |
| 2 | 100% | 100% | 100% | 100% | 100% |
| 3 | 42.85% | 25% | 60% | 28.57% | 100% |
| 4 | 42.85% | 100% | 70% | 14.28% | 50% |
| 5 | 100% | 100% | 90% | 85.71% | 100% |
| 6 | 71.42% | 0% | 50% | 85.71% | 0% |
| 7 | 85.71% | 25% | 50% | 71.42% | 100% |
| 8 | 42.85% | 75% | 50% | 100% | 100% |
| 9 | 28.57% | 0% | 40% | 28.57% | 0% |
| 10 | 42.85% | 50% | 80% | 42.85% | 75% |
| 11 | 85.71% | 0% | 90% | 28.57% | 100% |
| 12 | 57.14% | 25% | 40% | 85.71% | 100% |
| 13 | 71.42% | 100% | 100% | 100% | 100% |
| 14 | 14.28% | 75% | 60% | 71.42% | 100% |
| Porcentaje Global por componente | 61.21% | 53.57% | 67.85% | 63.26% | 76.78% |
Los resultados de este análisis fueron los siguientes:
I. Ambiente de Control - 61.21%, referente a los principios estructurales de la organización como reglamentos, manuales y códigos, creados para que el personal conozca sus responsabilidades, funciones y nivel organizacional, lo cual debe ser orientado al logro de objetivos y metas institucionales.
II. Administración de Riesgos - 53.57%, referente a la identificación de eventos no deseados que perjudiquen el trabajo de áreas o procesos.
III. Actividades de Control - 67.85%, la mayoría del personal encuestado considero se da seguimiento a procesos o programas para verificar su eficacia y eficiencia, y que tienen controles de calidad.
IV. Información y Comunicación - 63.26 %, estas respuestas fueron variadas porque existen canales de comunicación oficiales, mencionados en las respuestas, mientras otros mencionaron canales informales.
V. Supervisión y Seguimiento - 76.78%, la mayoría consideró que se realizan evaluaciones y revisiones, al funcionamiento y organización del OA, y que se realizan acciones correctivas derivadas de observaciones.
8. Conclusiones
Los mecanismos de control interno de la Facultad de Ciencias se limitan a las actividades realizadas por el OIC de la UAEMÉX, y al seguimiento y evaluaciones por parte de la Secretaría de Planeación y Desarrollo Institucional junto con la Coordinación de Planeación del OA, lo cual da certeza de su imparcialidad y transparencia.
Aunque en la normatividad institucional de la UAEMÉX se contempla la posibilidad de integrar Comités Internos de Administración de Riesgos (CIAR) en cada OA, no se identificó dicho comité en la Facultad de Ciencias; dejando clara un área de oportunidad para el OA pues a través del CIAR se podrían identificar riesgos específicos y desviaciones en procesos, así como implementar planes de acción efectivos para prevenir y disminuir posibles riesgos.
Es imperante involucrar a todos los niveles de operación del OA en el alcance de metas y objetivos, basándose en el conocimiento y apego de la normatividad aplicable, así como a la certeza de la información financiera, lo cual se puede lograr implementando un trabajo conjunto del área administrativa y docente, por medio de reuniones de trabajo donde se tracen estrategias que puedan incluirse en el PTCI.
Es conveniente concientizar al personal sobre los componentes del Modelo COSO en las labores cotidianas del OA, para la implementación de un sistema de control interno institucional, que comprenda un Programa de Trabajo de Control Interno y de Administración de Riesgos.
Los resultados no son generalizables a otros OA, pues los planes de desarrollo son afines a la misión y visión de cada organismo, sin embargo, el procedimiento para evaluar mediate técnicas cualitativo-mixtas el nivel de desarrollo del control interno sí es aplicable a cualquier otro organismo universitario. Es decir que el procedimiento y metodología aplicada en este estudio puede ser replicada a otro(s) OA como instrumento de mejora que interviene en diferentes etapas de los procesos.
Referencias
Asamblea Nacional Constituyente. (1991). Constitución Política de Colombia. Gaceta Constitucional Recuperado de http://www.secretariasenado.gov.co/constitucion-politica
Auditoría Superior de la Federación y Secretaría de la Función Pública. (2014). Marco Integrado de Control Interno. Recuperado de https://www.asf.gob.mx/uploads/176_Marco_Integrado_de_Control/Marco_Integrado_de_Cont_Int_leyen.pdf
Cámara de Diputados del H. Congreso de la Unión. (2016). Ley General del Sistema Nacional Anticorrupción. Diario Oficial de la Federación. Recuperado de https://www.diputados.gob.mx/LeyesBiblio/pdf/LGSNA_200521.pdf
Calderón, A. (2019). Gestión del control interno en instituciones de educación superior. Revista Electrónica Calidad en la Educación Superior, 10(2), 142–157. doi: https://doi.org/10.22458/caes.v10i2.2702
Committee of Sponsoring Organizations of the Treadway Commission. (2013). Internal Control—Integrated Framework. Recuperado de https://www.coso.org/_files/ugd/3059fc_1df7d5dd38074006bce8fdf621a942cf.pdf
Consejo Universitario de la Universidad Autónoma del Estado de México. (2008). Reglamento Interno de la Facultad de Ciencias. Gaceta Universitaria. Recuperado de https://oag.uaemex.mx/normatividad/phpoffice/pdf/reglamentos-internos/2.pdf
Consejo General Universitario. (2002). Reglamento del Sistema de Fiscalización de la Universidad de Guadalajara. Gaceta de la Universidad de Guadalajara. Recuperado de https://secgral.udg.mx/sites/default/files/Normatividad_general/RSF%20%28Marzo%202022%29.pdf
Consejo General Universitario. (2021). Reglamento Interno de la Administración General de la Universidad de Guadalajara. Gaceta de la Universidad de Guadalajara. Recuperado de https://secgral.udg.mx/sites/default/files/Normatividad_especifica/riag-agosto-2021.pdf
Consejo de Gobierno de la Comunidad de Madrid. (2002). Ley de los Consejos Sociales de las Universidades Públicas de la Comunidad de Madrid. Boletín Oficial de la Comunidad de Madrid. Recuperado de https://www.uam.es/uam/media/doc/1606850083872/ley-12-02-consejos-sociales-comunidad-de-madrid-texto-refundido.pdf
Consejo Universitario. (2016). Reglamento Interior del Patronato Universitario. Gaceta UNAM. Recuperado de http://www.contraloria.unam.mx/sites/default/files/archivos/Reg-Int-Patronato.pdf
Facultad de Ciencias. (2023). 1er Informe Anual de Actividades. Secretaría de Planeación y Desarrollo Institucional UAEMéx. Recuperado de https://spydi.uaemex.mx/docs/InfBasCon/Ciencias/Periodo2022-2026/Ciencias-1ER-Informe.pdf
Facultad de Ciencias. (2022). Reporte Metas Programa Operativo Anual 4° Trimestre 2022. Secretaría de Planeación y Desarrollo Institucional UAEMéx
Grajales, D. A., Giraldo, Y. E., Castellanos, O. C., y Cano, J. (2022). Análisis del control interno en las instituciones de educación superior privadas del Valle de Aburrá-Antioquia. Revista Virtual Universidad Católica del Norte, (66), 161-182. doi: https://www.doi.org/10.35575/rvucn.n66a7
Gómez, M. C., y Lazarte, C. (2019). Control Interno. Universidad Nacional de Tucumán. Argentina.
Hafiez, S., Zakiah, S., y Haslida, A. H. (2023). Internal control implementation and quality of higher education institutions: a moderation effect testing. Asian Journal of Accounting Research. Vol. 8 No. 4, 2023 pp. 425-435. https://www.emerald.com/insight/content/doi/10.1108/AJAR-09-2022-0277/full/pdf?title=internal-control-implementation-and-quality-of-higher-education-institutions-a-moderation-effect-testing.
Hernández Sampieri, R., Fernández Collado, C., Baptista Lucio, MP. (2014). Metodología de la investigación (6° ed.). México: McGraw Hill Interamericana Editores S.A. de C.V.
Jefatura del Estado. (2023). Ley Orgánica 2/2023, de 22 de marzo, del Sistema Universitario. Boletín Oficial del Estado. Recuperado de https://www.boe.es/buscar/pdf/2023/BOE-A-2023-7500-consolidado.pdf
Lazzari, L. L., y Maesschalck, V. (2002). Control de Gestión: Una Posible Aplicación del Análisis FODA. Cuadernos del CIMBAGE Nº. 5, págs. 71-90. Recuperado de https://dialnet.unirioja.es/servlet/articulo?codigo=2469967
Legislatura del Estado de California USA. (s.f.). Constitución de California. California Legislative Information website. Recuperado de https://leginfo.legislature.ca.gov/faces/codes_displayText.xhtml?lawCode=CONS&division=&title=&part=&chapter=&article=IX
“LI” Legislatura del Estado de México. (1992). Decreto Número 62. Ley de la Universidad Autónoma del Estado de México. Periódico Oficial Gaceta del Gobierno. Recuperado de https://legislacion.edomex.gob.mx/node/887
“LII” Legislatura del Estado de México. (1917). Constitución Política del Estado Libre y Soberano de México. Periódico Oficial Gaceta del Gobierno. Recuperado de https://legislacion.edomex.gob.mx/sites/legislacion.edomex.gob.mx/files/files/pdf/ley/vig/leyvig001.pdf
“LIX” Legislatura del Estado de México. (2017). Ley de Responsabilidades Administrativas del Estado de México y Municipios. Periódico Oficial Gaceta del Gobierno. Recuperado de https://legislacion.edomex.gob.mx/sites/legislacion.edomex.gob.mx/files/files/pdf/ley/vig/leyvig241.pdf
“LIX” Legislatura del Estado de México. (2017). Decreto Número 202. Periódico Oficial Gaceta del Gobierno. Recuperado de https://legislacion.edomex.gob.mx/sites/legislacion.edomex.gob.mx/files/files/pdf/gct/2017/abr243.pdf
“LIX” Legislatura del Estado de México. (2017). Ley del Sistema Anticorrupción del Estado de México y Municipios. Periódico Oficial Gaceta del Gobierno. Recuperado de https://legislacion.edomex.gob.mx/sites/legislacion.edomex.gob.mx/files/files/pdf/ley/vig/leyvig240.pdf
Ponce, H. (2007). La matriz FODA: alternativa de diagnóstico y determinación de estrategias de intervención en diversas organizaciones. Enseñanza e Investigación en Psicología vol. 12, pp. 113-130. Recuperado de https://www.redalyc.org/pdf/292/29212108.pdf
Rectoría de la Universidad Nacional de Colombia. (2018). Resolución 316 de 2018 “Por la cual se actualiza el Sistema de Control Interno de la Universidad Nacional de Colombia, y se derogan las Resoluciones de Rectoría 1428 de 2006 y 139 de 2018”. Sistema de Información Normativa, Jurisprudencial y de Conceptos "Régimen Legal". Recuperado de http://www.legal.unal.edu.co/rlunal/home/doc.jsp?d_i=90657
Regentes de la Universidad de California. (2018, 25 de enero). Apéndice B ‐ Estatuto del Comité de Cumplimiento y Auditoría. Junta de Regentes. Recuperado de https://regents.universityofcalifornia.edu/governance/committee%20charters/appendix-b.html
Regentes de la Universidad de California. (2019, 17 de enero). Apéndice C ‐ Carta del Comité de Finanzas y Estrategias de Capital. Junta de Regentes. Recuperado de https://regents.universityofcalifornia.edu/governance/committee%20charters/appendix-c.html
Regentes de la Universidad de California. (2020, 30 de julio). Apéndice D ‐ Estatuto del Comité de Gobernanza. Junta de Regentes. Recuperado de https://regents.universityofcalifornia.edu/governance/committee%20charters/appendix-d.html
Sandoval, L. K., y Taramuel, J. A. (2021). Control interno. Un nuevo enfoque cultural en las instituciones de educación superior ecuatorianas. Revista de Investigación SIGMA, 8(02), 54-63. https://journal.espe.edu.ec/ojs/index.php/Sigma/article/view/2560
Secretaría de la Contraloría. (2021). Acuerdo por el que se emiten las Disposiciones en Materia de Control Interno para las Dependencias y Organismos Auxiliares del Gobierno del Estado de México. Gaceta del Gobierno Periódico Oficial. Recuperado de https://legislacion.edomex.gob.mx/sites/legislacion.edomex.gob.mx/files/files/pdf/gct/2021/jun181.pdf
Serrano, J. A. (2016). El control interno de la Administración Pública: ¿Elemento de estancamiento o de desarrollo organizacional?. Ciudad de México, México: INAP.
Universidad Autónoma del Estado de México. (1996). Estatuto Universitario de la Universidad Autónoma del Estado de México. Gaceta Universitaria. Recuperado de http://web.uaemex.mx/prdi2013-2017/descargas/Estatuto_Universitario.pdf
Universidad Autónoma del Estado de México. (2016). Núm. 252 Acuerdo por el que se establece el Comité General de Administración de Riesgos de la Universidad Autónoma del Estado de México. Gaceta Universitaria. Recuperado de http://web.uaemex.mx/gaceta/pdf/gacetas2016/JunioWEB_2016.pdf
Universidad Autónoma del Estado de México. (2021). Reglamento Interior del Órgano Interno de Control en la Universidad Autónoma del Estado de México. Gaceta Universitaria. Recuperado de http://web.uaemex.mx/gaceta/pdf/2021/AbrExt2021Web.pdf
Universidad Autónoma del Estado de México. (2018). Lineamientos para la Administración de Riesgos de la Universidad Autónoma del Estado de México. Gaceta Universitaria. Recuperado de https://spydi.uaemex.mx/docs/planeacion/administracion-riesgos/2022/Lineamientos-de-Administracion-de-Riesgos.pdf
Universidad Autónoma del Estado de México. (2017-2021). Modelo de Administración de Riesgos de la Universidad Autónoma del Estado de México. Secretaría de Planeación y Desarrollo Institucional. Recuperado de https://spydi.uaemex.mx/docs/planeacion/administracion-riesgos/2022/Modelo-de-Administracion-de-Riesgos.pdf
Universidad Autónoma del Estado de México. (s. f). Órgano Interno de Control. Recuperado de https://www.uaemex.mx/mi-universidad/organo-interno-de-control.html
Universidad Autónoma del Estado de México. (2016). Manual de Organización Facultad de Ciencias. Transparencia Universitaria. Recuperado de http://transparencia.uaemex.mx/usuario/estOrg.php
Universidad Autónoma del Estado de México. (2012). Manual de Procedimientos Facultad de Ciencias. Transparencia Universitaria. Recuperado de http://transparencia.uaemex.mx/usuario/estOrg.php
Universidad Autónoma del Estado de México. (2022). Plan de Desarrollo Facultad de Ciencias 2022-2026. Secretaría de Planeación y Desarrollo Institucional. Recuperado de https://spydi.uaemex.mx/docs/InfBasCon/Ciencias/PD/PD-2022-2026-Facultad-de-Ciencias.pdf
Universidad Autónoma de Madrid. (s. f). Consejo Social. Recuperado de https://www.uam.es/uam/consejo-social
Universidad Autónoma de Barcelona. (s. f). Consejo Social. Recuperado de https://www.uab.cat/web/organos-y-funcionamiento/presidencia-1345679533144.html
Universidad Complutense de Madrid. (s. f). Consejo Social. Recuperado de https://www.ucm.es/consejosocial/consejosocial-que-es-el-consejo-social
Universidad de Guadalajara. (2022). Vicerrectoría Ejecutiva, Organigrama General. Recuperado de https://www.udg.mx/sites/default/files/vicerrectoria_ejecutiva_normativa.pdf
Universidad de Guadalajara. (s.f.). Contraloría General. Recuperado de https://contraloriageneral.udg.mx/ Universidad de Guadalajara. (2023, agosto). Organigrama General. Recuperado de https://www.udg.mx/sites/default/files/2023-09/universidad-de-guadalajara.pdf
Universidad Nacional de Colombia. (s. f). Principios del SCI. Recuperado de http://controlinterno.unal.edu.co/sistema-de-control-interno/principios/
Universidad Nacional Autónoma de México. (2022, marzo). Organigrama General Indicativo. Recuperado de https://www.plataformatransparencia.unam.mx/archivos/repositorio/SADM/2022/orgunam_marzo_2022/orgunam_marzo_2022.pdf
Yudianti, N., Haruti, I. (2015). Internal Control and Risk Management in Ensuring Good University Governance. Journal of Education and Vocational Research. Vol. 6, No. 2, pp. 6-12. https://ojs.amhinternational.com/index.php/jevr/article/view/183/183
Notas
Notas de autor
cantoniom002@alumno.uaemex.mx
Información adicional
Páginas:: 1 – 23
Información adicional
redalyc-journal-id: 6379