Evaluación ESG de compañías de transporte y propuesta de financiamiento descentralizado para vehículos verdes
ESG Evaluation of transportation companies and decentralized financing proposal for green vehicles
 Jessica Nallely Flores Gálvez
Evaluación ESG de compañías de transporte y propuesta de financiamiento descentralizado para vehículos verdes
RECAI Revista de Estudios en Contaduría, Administración e Informática, vol. 13, núm. 38, pp. 1-13, 2024
Universidad Autónoma del Estado de México

Esta obra está bajo una Licencia Creative Commons Atribución-NoComercial-SinDerivar 4.0 Internacional.
Recepción: 23 Marzo 2024
Aprobación: 30 Agosto 2024
Publicación: 01 Septiembre 2024
Resumen: En México, las empresas de transporte enfrentan desafíos ambientales, según los datos ESG de Refinitiv. Sin embargo, existe una oportunidad para mejorar su impacto ambiental mediante la adopción de vehículos ecológicos. Además, el país enfrenta problemas relacionados con los altos costos de los préstamos, tanto en instituciones bancarias tradicionales como en empresas Fintech. Por otra parte, esta investigación tiene como objetivo analizar una alternativa para facilitar la adquisición de vehículos de transporte ecológicos a través de soluciones financieras descentralizadas, utilizando las plataformas MakerDAO y Summer.fi. Por otra parte, los resultados detallan que los préstamos descentralizados ofrecen costos más bajos en comparación con los préstamos tradicionales o por medio de las Fintech, no obstante, estos también cuentan con un mayor riesgo asociado.
Palabras clave: Transportes Verdes, ESG, Finanzas Descentralizadas, Préstamos, MakerDao.
Abstract: In Mexico, transportation companies face environmental challenges, according to ESG Refinitiv data. However, there is an opportunity to improve their environmental impact through the adoption of green vehicles. Additionally, the country faces issues related to high loan costs, both in traditional banking institutions and Fintech companies. Similarly, this research aims to analyse an alternative to facilitate the acquisition of eco-friendly transportation vehicles through decentralized financial solutions, using the MakerDAO and Summer.fi platforms. Furthermore, the results detail that decentralized loans offer lower costs compared to traditional loans or those provided by Fintech companies; however, they also come with higher associated risks.
Keywords: Green vehicles, ESG, Decentralized Finance, Loans, MakerDAO.
1. Introducción
El transporte verde o ecológico es una iniciativa por parte de la Agenda 30 de la Organización de las Naciones Unidas con el objetivo de reducir las emisiones de carbono (Melo, 2016). No obstante, el uso de vehículos eléctricos que emplean biodiesel o hidrógeno, no han sido implementados con un gran alcance en México ni en demás países de Latinoamérica (Marín y Úbeda, 2019). Lo que conlleva a que el mercado de transporte que utiliza combustibles fósiles siga siendo el de mayor consumo en el país.
Los criterios ESG, traducidos al español como criterios Ambientales, Sociales y de Gobernanza, han ganado importancia en el sector privado desde principios del siglo XXI. Estos lineamientos ESG representan un conjunto de tres factores que actúan como estándares para las organizaciones en relación con la gestión del impacto ambiental, el trato del personal que colabora en la empresa y sus grupos de interés, así como el comportamiento ético de las empresas. La adopción de estos criterios tiene beneficios en las organizaciones, entre ellas, la creación de valor, el acceso a nuevos clientes y mercados, la mitigación de riesgos potenciales, la eficiencia de operación, y la innovación (Zúñiga-Rodriguez, 2023).
Por otra parte, es menester comentar que la tecnología Blockchain es conocida también como cadena de bloques, y se expandió en el sector financiero desde la creación del Bitcoin a finales del 2008. Similarmente, Hernández y Cruz (2022) argumentan que esta tecnología tiene otros usos además del aplicado en las criptomonedas, como el seguimiento de productos dentro de la cadena de suministro, el registro de operaciones y de transacciones, por mencionar algunos. Por su parte, Bastida et al. (2020) señalan que la cadena de bloques utiliza una arquitectura distribuida llamada P2P o Peer-to-Peer en inglés, en donde la información se comparte y distribuye en tiempo real a todos los nodos de la red, de esta forma brinda seguridad y confianza a sus usuarios (Xu y Vadgama, 2022).
Blockchain es un sistema caracterizado por sus atributos relacionados a mantener un registro inmutable, inalterable, confiable, transparente y escalable, además, su uso tiene la posibilidad de implementarse en nuevos sectores e industrias. En este sentido, sus características como la criptografía asimétrica, los mecanismos de consenso y contratos inteligentes, ayudan a reducir el riesgo y el fraude, así también, resuelven problemas de confianza, seguridad y transparencia (Hernández, 2022).
La tecnología Blockchain brinda la oportunidad de mitigar la insatisfacción y falta de confianza por parte del público hacia los sistemas financieros centralizados y con disfunciones. Al distribuir datos a través de una red de computadoras, esta infraestructura permite que cualquier conjunto de personas reemplace el control de una entidad central con transparencia. El resultado de esto es una forma descentralizada, imparcial, y transparente; que es capaz de mejorar las bases monetarias y financieras del presente mundo y servir de manera más eficiente al interés público (Xu y Vadgama, 2022).
En materia financiera, en específico, en el otorgamiento de préstamos, de acuerdo con Hernández y Ponce (2020) la aplicación de la tecnología de cadena de bloques contribuye a reducir la burocracia, el papeleo y los tiempos para concretar operaciones. Por lo anterior comentado, por medio de esta vía se ofrecen opciones de pago flexibles encaminados con la parte compradora y vendedora, a través de servicios de instituciones financieras con menores costos e intereses.
El objetivo del presente trabajo es presentar una evaluación basada en los criterios Ambientales, Sociales y de Gobernanza de una muestra de entidades de transporte público y comercial en México, con la finalidad de detallar una propuesta de financiamiento descentralizado para la adquisición de vehículos verdes. A partir de este estudio, se indaga en la hipótesis si los préstamos realizados por medio de finanzas descentralizas llegan a demostrar mayor cantidad de ventajas que los medios tradicionales actuales.
2. Metodología
El presente trabajo de investigación utiliza una metodología comparativa con la finalidad de analizar el costo de financiamiento entre una Fintech, un banco y el protocolo DeFi de Maker. De igual manera, se realiza un análisis de ventajas y desventajas sobre el uso de préstamos descentralizados o DeFi. De manera similar, se realizó un análisis comparativo de empresas de transporte público y comercial en México, basada en los criterios Ambientales, Sociales y de Gobernanza, según los resultados de Refinitv (2023), con el objetivo de comprender cuales empresas en México presentan mejores manejos de los criterios ESG.
Refinitiv (2023) es un proveedor global británico de datos e infraestructura de mercados financieros que es parte de la London Stock Exchange Group. Este organismo se encarga de recoger datos y de realizar análisis medioambientales, sociales y de gobernanza, de diferentes empresas.
Por su parte, Dobrick et al. (2023) argumentan que el criterio ambiental, es evaluado a través de las emisiones de gases contaminantes, del rehúso de materiales y la innovación en materia sostenible. En cambio, el criterio social mide los derechos humanos dentro de la empresa, la responsabilidad de los productos, la fuerza de trabajo y la comunidad empresarial. Finalmente, el criterio de gobernanza mide la gestión de la empresa, el papel de los socios y las estrategias de responsabilidad social corporativa.
En los últimos años, la sobreexplotación de los recursos naturales por parte de la humanidad ha generado un desequilibrio en el medio ambiente. Se entiende que las actividades económicas y humanas han consumido niveles significativos de elementos como agua, suelo y combustibles fósiles. Este exceso está vinculado al cambio climático, relacionado con el calentamiento global, que es causado por múltiples factores, incluido el crecimiento humano y la contaminación térmica. La liberación excesiva de calor en el entorno ya sea por medios artificiales o desastres naturales, contribuye al aumento de temperatura y al cambio climático (José, 2023).
La contaminación, los gases de efecto invernadero y otros factores humanos han agravado el calentamiento global (González-Bejarano y Holguín-García, 2020). En comparación con la evolución natural del planeta, la contribución humana es significativa y ha traído consecuencias significativas, como el derretimiento de glaciares y el aumento del nivel del mar. Por otra parte, el efecto invernadero retiene la energía solar, manteniendo la temperatura elevada. Esto provoca un incremento en el nivel del mar y la disminución del hielo ártico, generando catástrofes naturales como inundaciones, incendios y huracanes que impactan tanto en términos económicos como humanos.
Considerando los antecedentes del cambio climático, su evolución y su influencia en la economía global, Campillo Cortés y Briano Turrent (2022) argumentan que desde años recientes, los términos de sustentabilidad y de desarrollo sostenible, son mayormente tomados en cuenta. Las acciones tomadas a gran escala para abordar este problema de manera efectiva por parte de compañías e inversionistas, han tenido un impacto en cómo se percibe la estructura organizativa en términos de la implementación de aspectos relacionados con el desarrollo sostenible empresarial.
La sustentabilidad por otra parte, se refiere a la consistencia y prosperidad de los sistemas sociales y ambientales con el tiempo. Esto implica satisfacer las necesidades humanas de manera equitativa, y respaldar los sistemas naturales esenciales para la vida presente y futura. El ecosistema es un entorno cerrado con recursos limitados, como la tierra y sus insumos, pero también es parte de un sistema solar más grande que proporciona energía (José, 2023).
En cambio, el desarrollo sostenible es aquel proceso que se caracteriza por objetivos claramente establecidos, respaldados por tres pilares distintivos, que son la amenaza al medio ambiente originada por las actividades humanas, las tendencias en el crecimiento de la población y el bienestar de los seres vivos, particularmente, enfocado en los seres humanos (González-Bejarano y Holguín-García, 2020).
Por otra parte, de acuerdo con Paluzie (2020) las inversiones socialmente responsables son aquellas que combinan valores éticos, cuidado del medio ambiente, condiciones sociales mejoradas, y la forma de gobernanza en el proceso de toma de decisiones de inversión, en contraste con el enfoque tradicional relacionado únicamente con la maximización de beneficios.
De la misma manera, el crecimiento derivado de las inversiones socialmente responsables, ha captado la atención de académicos y profesionales debido a su posible contribución al desarrollo sostenible (Paluzie, 2020). Lo anterior, motiva a las empresas y organizaciones a eliminar malas prácticas, como emisiones contaminantes, problemas de salud de los empleados y riesgos en el entorno laboral, alentando así una reducción voluntaria de su impacto negativo en la sociedad.
La incorporación de factores ESG también se ha interpretado como una forma de inversión socialmente responsable, aunque menos restrictiva. Esto implica, considerar ciertos criterios relacionados con el medio ambiente, la sociedad y la gobernanza. Como resultado, se observa una mejora en las estrategias de gestión de activos, ya que la integración de ESG proporciona una perspectiva más amplia en la evaluación de inversiones. Esto implica combinar aspectos financieros y no financieros basados en los criterios mencionados (Zúñiga-Rodriguez, 2023).
Protocolo Maker
El protocolo Maker de acuerdo con Ellinger et al. (2023) es una plataforma descentralizada que opera mediante contratos inteligentes en la Blockchain de Ethereum para facilitar la creación y gestión de la stablecoin DAI. El protocolo supervisa los Maker Vaults que son las bóvedas de creación, oráculos y procesos de votación en el sistema, por lo que controla aspectos esenciales como tasas de estabilidad, tipos de interés, activos de respaldo, etcétera.
Los parámetros que estipula se establecen de manera democrática, requiriendo la aprobación de forma mayoritaria de los poseedores de tokens MKR para cualquier cambio dentro del protocolo. Por lo tanto, de esta manera se asegura que el protocolo no quede bajo el control de pocos usuarios, ni sea objeto de manipulación (Ellinger et al., 2023).
Por otra parte, la criptomoneda DAI es un token del tipo ERC-20 diseñado como una moneda estable, que mantiene su valor anclado al dólar (Hernández, 2022). Por este motivo, su emisión descentralizada está fundamentada en bases colaterales para asegurar su estabilidad. Asimismo, el protocolo Maker es responsable de mantener esta estabilidad, controlando las reservas que respaldan a DAI, así como la emisión, su quemado y la gobernanza de su token.
El sistema DAI opera a través de Maker Vaults, que permiten generar esta moneda estable mediante activos colaterales. Por otra parte, los Vaults establecen las condiciones de colateralización, tasas e interacciones, usando contratos inteligentes. También, permiten la conversión inversa, usando DAI para recuperar tokens colaterales (Ellinger et al., 2023).
Préstamos bancarios
Un préstamo es un producto financiero que proporciona a un usuario una suma fija de dinero al inicio, con la obligación de devolver esa cantidad junto con los intereses acordados en un período establecido, por lo que el reembolso se efectúa mediante pagos regulares (Castro y Martínez, 2014).
Las características más relevantes de los préstamos son:
● Duración predefinida de la operación.
● Finalización de la operación cuando se paga todo el capital y los pagos acordados, a menos que se solicite un nuevo préstamo.
● Los intereses son aplicados al monto total prestado.
● Son a largo plazo
En la figura 1 se muestra el proceso básico del funcionamiento de un préstamo bancario. Es observable que la primera fase se encuentran tres actores principales, que son los depositantes, la gobernabilidad y el cumplimiento.
Los depositantes son aquellos usuarios que ingresan dinero al banco, y, por ende, la entidad financiera ocupa parte de esos fondos de los depositantes para otorgar préstamos. De forma similar, este tipo de entidades deben de cumplir con leyes y regulaciones para llevar a cabo el proceso de cumplimiento y gobernabilidad (Márquez et al., 2015). Además, estas entidades están facultadas para realizar análisis de riesgo de crédito para evitar insolvencia financiera, y realizar sus operaciones de forma más selectiva. No obstante, una vez ocurrido todo lo anterior, se le otorgan los fondos al prestatario de acuerdo con la tasa de interés, y plazos acordados que quedan plasmados bajo un contrato.
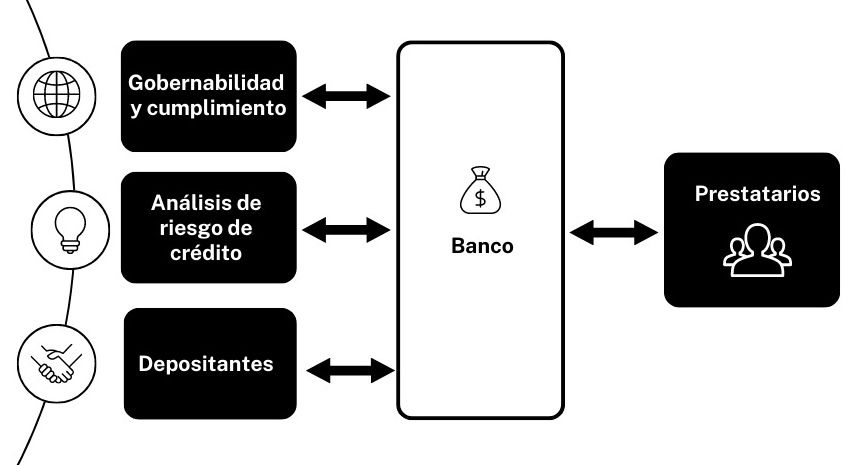
Figura 1.
Proceso básico de un préstamo bancario.
Elaboración con base en Castro y Martínez (2014).
Por otro lado, el crédito es una forma más flexible de financiación que permite acceder a fondos de acuerdo con las necesidades de cada persona. Este establece un límite máximo, dentro del cual el cliente puede retirar fondos parcial o totalmente (Márquez et al., 2015).
En cambio, las principales características del crédito de acuerdo con Castro y Martínez (2014) son las siguientes:
● Tasas de interés más altas en comparativa de los préstamos.
● Los intereses se aplican sólo al monto utilizado, con una posible comisión mínima sobre el saldo no utilizado.
● Posibilidad de acceder a más fondos a medida que se reembolsa, sin exceder el límite establecido.
● Además, el crédito se puede renovar de forma anual para mantener la línea de financiamiento disponible.
Préstamos con finanzas descentralizadas
Los préstamos DeFi conocidos en inglés como Decentralized Finance Loans, por sus siglas en inglés, son parte fundamental de las finanzas descentralizadas, debido a que estos reemplazan a los intermediarios tradicionales por medio de contratos inteligentes, los cuales se ejecutan de forma automática de acuerdo con las instrucciones por las cuales fueron programados (Xu y Vadgama, 2022). Asimismo, estos permiten a usuarios prestar y solicitar préstamos de activos digitales sin intermediarios. Protocolos como Compound, MakerDAO y Aave llegan a gestionar préstamos donde los prestamistas reciben intereses y los prestatarios obtienen fondos usando garantías, que en este caso son criptomonedas.
Por otra parte, este tipo de préstamos aumentan la accesibilidad, sin embargo, algunos de los riesgos incluyen la volatilidad del precio de los activos, y los posibles errores en los contratos inteligentes. Por ello, los usuarios deben de tener la comprensión de estos riesgos, y buscar información antes de involucrarse (Ellinger et al., 2023).
En la figura 2, se detalla el proceso básico de los préstamos de finanzas descentralizadas. En este proceso, participan tres figuras principales, que son los depositantes que son los prestamistas, la plataforma de préstamos y los prestatarios. Los prestamistas con la búsqueda de obtener un rendimiento prestan sus fondos a una plataforma de préstamos descentralizada. Al realizar la acción anterior, la plataforma descentralizada obtiene un fondo que puede ocupar para realizar esta actividad. Por medio de la plataforma, los prestatarios solicitan el monto deseado dejando en garantía criptomonedas y pagando un interés mínimo.
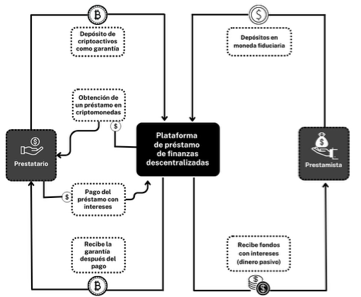
Figura 2.
Proceso básico de préstamos con finanzas descentralizadas.
Elaboración con base en Ellinger et al. (2023).
La plataforma por ocupar para efectos de la presente investigación es Summer.fi, la cual anteriormente fue llamada Oasis App. De acuerdo con Ellinger et al. (2023) esta es una interfaz de liquidez de finanzas descentralizadas que yace dentro de la cadena de bloques de Ethereum y que permite la realización de las operaciones de préstamo de MakerDAO. Asimismo, los contratos inteligentes de esta interfaz permiten a los usuarios interactuar con el protocolo Maker.
Por otro lado, Das (2021) comenta que para realizar operaciones de préstamo dentro de Summer.fi, es necesario realizar los siguientes pasos:
1. Primero, se debe de contar con fondos del activo que servirá como colateral para solicitar DAI. Para ello, llega ser necesario convertir el dinero fiat u otra criptomoneda al token que sirve como colateral. De acuerdo con Summer.fi la criptomoneda que funge como colateral estándar es ETH. Sin embargo, también es necesario conectar una wallet de criptomonedas con Summer.fi para que se vinculen las operaciones de préstamo y devolución.
2. Una vez completado el paso anterior, se debe empezar el proceso de Open Vault (Bóveda Abierta) seleccionando el tipo de colateral de acuerdo con el porcentaje de garantía de liquidez y de la tasa de préstamo. Das (2021) menciona que esta operación es aquel tanto por ciento de salvaguarda en base al colateral que se debe de dejar para evitar que la operación se liquide.
3. Posteriormente, se debe manejar la gestión de la operación de Bóveda, confirmando la transacción de creación de esta dentro de la wallet ocupada.
4. Completando el paso anterior, se tiene que generar el depósito de garantía, que puede ser en ETH, y tiene que ser mayor al monto que se va a pedir prestado en DAI. No obstante, cuando se suele implementar a ETH como colateral para obtener préstamos, el porcentaje de garantía de liquidez tiende a ser de 150 a 100, es decir que el valor que dejas como depósito en garantía debe ser 150% mayor al monto que se solicita prestado en DAI.
5. Habiendo terminado el depósito en garantía y la generación del préstamo en DAI, se debe de confirmar la operación de bóveda, conocida como Vault en inglés. Una vez confirmada la operación, el monto solicitado en DAI aparece dentro de la wallet que se vinculó.
6. Por último, para pagar la deuda es necesario acudir al portal de Summer.fi y seleccionar la operación de Bóveda que contiene el préstamo solicitado. Realizando lo anterior, queda depositar el monto que fue prestado en DAI más la comisión. Liquidada la deuda, el valor del colateral dejado en depósito regresa a la wallet que se vinculó.
4. Resultados
La muestra de empresas seleccionada está enfocada en aquellas que cotizan en la Bolsa Mexicana de Valores como empresas nacionales o a través del Sistema Internacional de Cotizaciones. Para la muestra de empresas se descartaron aquellas empresas enfocadas a los subsectores de ferrocarriles, aerolíneas, navieras, y empresas aeroportuarias. Asimismo, no se tomaron en cuenta las empresas de DHL y Grupo TMM debido a que no apareció su información en la base de datos de Refinitiv (2023).
La muestra de empresas conforme a los datos de la Bolsa Mexicana de Valores (2023), son las siguientes:
1. Hankyu Hanshin
2. DSV
3. Azul
4. Bollore
5. Bpost
6. Avis Budget Group
7. CTT
8. Fedex
9. Herc
10. Hertz
11. Landstar
12. Oíd Dominion Freight Une
13. Ryder system
14. RXO
15. TFI International
16. Grupo Traxión
17. United Parcel Service (UPS)
18. ZTO Express
Por otra parte, se ocuparon los resultados ESG obtenidos de la plataforma de Refinitiv (2023). A pesar de que las acciones de las empresas emisoras coticen en la Bolsa Mexicana de Valores, a través del Sistema Internacional de Cotizaciones, no todas tienen operaciones significativas en México, como lo son Bpost, CTT, ZTO Express, Herc y RXO.
Con los resultados de la tabla 1, se observa que Landstar, RXO y TFI International son las empresas con peores calificaciones en materia ambiental. Asimismo, RXO y TFI International repiten en ser las empresas con las calificaciones más bajas en materia social. No obstante, Old Dominion Freight Line y Old Dominion Freight Line son las empresas con puntuaciones más bajas en el criterio de gobernanza.
En contraste, las empresas que obtuvieron mejores resultados totales en los criterios ESG fueron DSV, Herc y Bollore. Mientras que las obtuvieron resultados más bajos fueron RXO y TFI International.
| Empresa | Ambiental | Social | Gobernanza | Resultado ESG Total |
| Old Dominion Freight Line | 59 | 58 | 43 | 54 |
| DSV | 76 | 81 | 86 | 81 |
| Azul | 72 | 64 | 73 | 69 |
| Bollore | 81 | 84 | 60 | 75 |
| Bpost | 63 | 81 | 73 | 72 |
| Avis Budget Group | 52 | 59 | 49 | 54 |
| CTT | 63 | 89 | 69 | 75 |
| Fedex | 76 | 66 | 73 | 71 |
| Herc | 59 | 77 | 84 | 75 |
| Hertz | 34 | 41 | 44 | 40 |
| Landstar | 12 | 55 | 64 | 43 |
| Old Dominion Freight Line | 37 | 42 | 40 | 40 |
| Ryder system | 60 | 72 | 71 | 67 |
| RXO | 0 | 28 | 53 | 25 |
| TFI International | 13 | 17 | 62 | 28 |
| Grupo Traxión | 45 | 81 | 63 | 63 |
| United Parcel Service (UPS) | 71 | 61 | 75 | 68 |
| ZTO Express | 73 | 63 | 65 | 67 |
Para llevar a cabo la comparación de los costos aproximados de préstamos entre la metodología bancaria tradicional, a través de una Fintech y utilizando MakerDao, se tomó como referencia el precio del Ford E-Transit Modelo 2023. Aunque el costo individual para el modelo del 2023 fue de $1,542,700 pesos, la comparación se basa en la adquisición de cinco unidades de este vehículo eléctrico en particular. Es por ello, por lo que el valor de los cinco vehículos eléctricos es de $7,713,500, que es la cantidad que se pedirá a préstamo.
La tabla 2, detalla los valores y montos relativos a la asignación del préstamo a través de Summer.fi para la adquisición de los vehículos eléctricos. Se consideró un precio base de $1,654 por ETH en dólares estadounidenses, y se utilizó un tipo de cambio de $17.5 dólares por peso mexicano.
Dado que Summer.fi requiere un depósito en garantía de al menos el 150% del valor del préstamo, se aplicó este criterio a un porcentaje del 165%. Esta elección se justifica para prevenir la liquidación de la operación por parte de la plataforma en caso de que el porcentaje del depósito caiga por debajo del 150%. Cabe destacar, que el valor de $440,771.43 es el valor que se otorgará en DAI para poder adquirir los vehículos eléctricos.
Por lo tanto, en lugar de necesitar un monto de $7,713,500 para solicitar el préstamo, se requerirá un monto de $12,727,275 pesos mexicanos.
| Porcentaje | ETH | Valor USD-DAI | Valor MXN |
| 100% | 266.4881672 | $ 440,771.43 | $ 7,713,500.00 |
| 165% | 439.7054759 | $ 727,272.86 | $ 12,727,275.00 |
Por otro lado, en la tabla 3, se muestra la comparativa de los precios de los préstamos, en donde para los casos de Yo Te Presto, y de Banco Santander se ocupó una tasa de interés simple a un año. En cambio, para el caso de Summer.fi, se utilizó un tipo de cambio de $17.5 pesos mexicanos por dólar estadounidense al momento de adquisición y de $18 pesos mexicanos por dólar estadounidense al momento de liquidación del préstamo.
| Criterio | Summer.fi con Protocolo MakerDao | Yo Te Presto | Banco Santander |
| Tasa | 3.32% | 18.50% | 38.80% |
| Precio Unitario Ford E Transit | $1,542,700 | $1,542,700 | $1,542,700 |
| Precio por cinco unidades (monto solicitado) | $7,713,500 | $7,713,500 | $7,713,500 |
| Intereses aproximados | $483,791 | $1,426,998 | $2,992,838 |
| Monto que pagar a interés fijo anual | $8,197,290.72 | $9,140,498 | $10,706,338 |
En la siguiente tabla, se observa el análisis comparativo entre las ventajas y desventajas del uso de préstamos por medio de finanzas descentralizas. Asimismo, se destaca que a pesar de que esta alternativa llega a ser más rápida y con acceso disponible para cualquier usuario en comparación de la forma tradicional, esta vía tiene varias desventajas. Una de ellas, es la alta volatilidad y el riesgo que presenta, relacionado con la criptomoneda que se deja en garantía y que ante una falta de balanza puede provocar una penalización.
De igual manera, para ejercer esta operación, se necesita mayor capital, por lo tanto, el usar esta forma de obtención de financiamiento, implica también enfrentarse a una cantidad de soporte limitado, ya que en caso de algún problema no existe un agente que pueda brindar asesoría.
| Ventajas | Desventajas |
| - Descentralización y acceso disponible para cualquier usuario. - Sin revisiones en buro de crédito. - Operaciones rápidas y globales. - Operaciones transparentes e inmutables. - Flexibilidad con tasas de interés bajas. | - Alta volatilidad y riesgo. - Vulnerabilidades en los contratos inteligentes. - Falta de regulación. - Complejidad en su uso. - Requerimiento de garantía. - Recursos y soporte limitados. |
Discusión
Como señalan Ellinger et al. (2023) y Saengchote (2023), a pesar de que los préstamos a través de finanzas descentralizadas han sido una alternativa viable desde 2020, pero como argumentan los autores, el porcentaje de garantía de liquidez presente en estas operaciones aumenta los costos de la operación. No obstante, los intereses asociados al préstamo son considerablemente inferiores, a los ofrecidos por las instituciones bancarias tradicionales y las Fintech.
El riesgo existente en las operaciones de préstamos descentralizados está relacionado con la liquidación, o multa por la falta de balance del 150%, del cual puede ser ocasionado por la volatilidad el precio de la criptomoneda dejada en garantía. Es por ello, que se debe de asegurar dejar una garantía un monto superior al 150% para evitar que ocurra este suceso. Esta cuestión hace que el riesgo de solicitar un préstamo descentralizado, sea mayor que los ofrecidos por las instituciones tradicionales o las Fintech.
Es importante destacar que una vez que la deuda se haya liquidado dentro de la plataforma descentralizada, existe la posibilidad de vender el excedente del colateral ETH para obtener ingresos provenientes de la venta de las unidades de esta criptomoneda.
5. Conclusiones
Los préstamos a través de finanzas descentralizadas presentan una nueva oportunidad para obtener financiamientos y adquirir vehículos verdes. Sin embargo, para realizar estas operaciones se deben de poseer criptomonedas y conocimiento de cómo ejecutar el proceso para realizar una correcta gestión de estas, y evitar penalizaciones.
Asimismo, con los resultados, se demuestra evidencia que el solicitar un préstamo por medio de finanzas descentralizas es más riesgoso, que los ofertados por instituciones de tecnología financiera, o por medios tradicionales. Cabe destacar, que este nivel de riesgo es ocasionado por la volatilidad del precio que pueda tener la criptomoneda que se deja en garantía, y que por un motivo de desbalance se obtenga una penalización.
Por otra parte, en consonancia con los indicadores ESG, la perspectiva de las empresas de transporte con operaciones en México no se presenta completamente favorable debido a que la mitad de las empresas de la muestra tienen puntajes bajos en materia ambiental. Debido a la cantidad de empresas dedicadas al sector transportista público y privado en México, una alternativa que tienen es invertir en transportes verdes para incentivar el cumplimiento de los criterios ESG.
Referencias
Bastida, M. B., de la Torre Romero, E., Sánchez, B. H., & No, P. T. (2020). Estudio exploratorio sobre la tecnología blockchain aplicada en cadenas de suministro. Instituto Mexicano del Transporte, Mexico.
Bolsa Mexicana de Valores. (2023). Información de emisoras. Emisoras BMV. https://www.bmv.com.mx/es/emisoras/informacion-de-emisoras
Campillo Cortés, L. A., & Briano Turrent, G. D. C. (2022). Criterios ambientales, sociales y de gobierno corporativo (ESG) para empresas familiares latinoamericanas. Podium, (42), 73-92. https://doi.org/10.31095/podium.2022.42.5
Castro, A. M. y Martínez, F. R. A. (2014). Administración financiera. Grupo Editorial Patria.
Das, R. (2021). How To Borrow Using Maker DAO. Coinmonks, Medium.
Dobrick, J., Klein, C., & Zwergel, B. (2023). Size bias in refinitiv ESG data. Finance Research Letters, 55, 104014. https://doi.org/10.1016/j.frl.2023.104014
Ellinger, E. W., Mini, T., Gregory, R. W., & Dietz, A. (2023). Decentralized Autonomous Organization (DAO): The case of MakerDAO. Journal of Information Technology Teaching Cases, 20438869231181151. https://doi.org/10.1177/20438869231181151
Flores Gálvez, J. N., & Mata Hernández, J. M. (2023). CBDC-MXN: Challenges and Perspectives in The Implementation as a Mexican Digital Currency. Mercados y negocios, 24(49), 3-20. https://doi.org/10.32870/myn.vi49.7689
González-Bejarano, D. A., & Holguín-García, M. J. (2020). Población y desarrollo sostenible en México: revisión de sus relaciones complejas. Papeles de población, 26(106), 131-153. https://www.redalyc.org/journal/112/11272501006/11272501006.pdf
Hernández, J. M. M., & Cruz, S. A. (2022). Blockchain en la educación: su uso en credenciales académicas. Revista Digital Universitaria, 23(1). http://doi.org/10.22201/cuaieed.16076079e.2022.23.1.1
Hernández, J. M. M. (2022). Panorama de inclusión financiera y del uso de criptomonedas en México. Interconectando saberes, (13), 37-45. https://doi.org/10.25009/is.v0i13.2711
Hernández, J. M. M., & Ponce, S. A. C. (2020). México: Percepción de las FinTech y su papel en la inclusión financiera. Un Espacio para la Ciencia, 3(1), 97-124. http://doi.org/10.5281/zenodo.4294853
José, P. L. M. (2023). La rentabilidad financiera de las empresas con prácticas ESG en México periodo 2000-2021 [tesis de maestría, Facultad de Contaduría y Administración de la Universidad Nacional Autónoma de México]. Tesiunam. http://132.248.9.195/ptd2023/febrero/0835856/Index.html
López, N. Á. T., Rivera, L. M. M., De Casas, W. G. M., Acosta, S. O. A., & Hernández, J. M. M. (2022). Criptomonedas: Una Revisión de su Panorama y de los Riesgos Actuales en México. Hitos de Ciencias Económico Administrativas, 28(81), 202-220. https://revistahitos.ujat.mx/index.php/hitos/article/view/5149
Marín, P. F., & Úbeda, J. R. (2019). Vehículo eléctrico: situación actual y perspectivas futuras. Economía industrial, (411), 11-20. https://dialnet.unirioja.es/servlet/articulo?codigo=6932909
Márquez, M. D. C. S., Valencia, L. V. V., & Alba, L. F. C. (2015). Determinantes del uso de tarjetas de crédito en México. Reflexiones sobre el papel de la cultura financiera. Revista Raites, 1(1), 61-76. https://pistaseducativas.celaya.tecnm.mx/index.php/raites/article/view/120
Melo, J. B. (2016). Transporte verde y ciudad sustentable. Bio-grafía, 224-231. https://revistas.pedagogica.edu.co/index.php/bio-grafia/article/view/6338
Paluzie, A. P. (2020). Origen, desarrollo y futuro de las inversiones socialmente responsables (ISR). Revista española de capital riesgo, (2). https://dialnet.unirioja.es/servlet/articulo?codigo=7485927
Refinitiv. (2023). Company ESG Scores. Refinitiv Sustainable Finance ESG. https://www.refinitiv.com/en/sustainable-finance/esg-scores
Saengchote, K. (2023). Decentralized lending and its users: Insights from Compound. Journal of International Financial Markets, Institutions and Money, 101807. https://doi.org/10.1016/j.intfin.2023.101807
Xu, J., & Vadgama, N. (2022). From banks to DeFi: the evolution of the lending market. Enabling the Internet of Value: How Blockchain Connects Global Businesses, 53-66. https://doi.org/10.1007/978-3-030-78184-2_6
Zúñiga-Rodriguez, A. J. (2023). La importancia de la responsabilidad social en la rentabilidad de las empresas regiomontanas que cotizan en la BMV. Vinculatégica EFAN, 9(2), 52-69. https://doi.org/10.29105/vtga9.2-266
Notas de autor
josemiguelmata33@gmail.com
Información adicional
Páginas:: 1 – 13
Información adicional
redalyc-journal-id: 6379