Análisis de indicadores de competitividad en el comercio internacional del arroz en cinco países de América Latina, 1990-2021
Analysis of international competitiveness indicators of rice in five Latin American countries, 1990-2021
 Felipe Lara López
Análisis de indicadores de competitividad en el comercio internacional del arroz en cinco países de América Latina, 1990-2021
RECAI Revista de Estudios en Contaduría, Administración e Informática, vol. 13, núm. 37, pp. 29-45, 2024
Universidad Autónoma del Estado de México

Esta obra está bajo una Licencia Creative Commons Atribución-NoComercial-SinDerivar 4.0 Internacional.
Recepción: 12 Febrero 2024
Aprobación: 04 Abril 2024
Publicación: 01 Mayo 2024
Resumen: El objetivo del presente estudio es evaluar la competitividad de México en el comercio internacional del arroz, en comparación con lo ocurrido en otros países latinoamericanos durante el periodo comprendido de 1990 a 2021. Por cuestiones de disponibilidad de información, los países elegidos, además de México, fueron Argentina, Brasil, Colombia y Uruguay. Para conseguir el objetivo planteado se calcularon cinco indicadores de competitividad: el Índice de Autosuficiencia Alimentaria (IAA), la Balanza Comercial Relativa (BCR), el Grado de Apertura Exportadora (GAE), el Grado de Penetración de las Importaciones (GPI) y el Indicador de Transabilidad (IT). Se parte de la hipótesis descriptiva que postula que, durante el periodo de estudio, la competitividad de México en el comercio del arroz disminuyó de manera significativa, mientras los demás países estudiados mantuvieron o mejoraron su desempeño competitivo. Los resultados obtenidos mostraron la pérdida de competitividad de México en el comercio del arroz, y que el país se ha convertido en un importador neto que depende fuertemente de las importaciones para satisfacer su abasto. El resto de los países mostraron una alta autosuficiencia y un desempeño moderado en el comercio de este grano, destacando lo logrado por Uruguay y Brasil.
Palabras clave: Arroz, competencia, comercio, alimentación, exportaciones.
Abstract: The objective of this study is to evaluate the competitiveness of Mexico in the international rice trade, in comparison with what happened in other Latin American countries during the period 1990-2021. For reasons of information availability, the chosen countries, in addition to Mexico, were Argentina, Brazil, Colombia and Uruguay. To achieve the stated objective, five competitiveness indicators were calculated: the Food Self-Sufficiency Index (IAA), the Relative Trade Balance (BCR), the Degree of Export Openness (GAE), the Degree of Import Penetration (GPI) and the Transability Indicator (TI). This research is based on the descriptive hypothesis that postulates that, during the study period, Mexico's competitiveness in the rice trade decreased significantly, while the other countries maintained or improved their competitive performance. The results obtained showed Mexico's loss of competitiveness in the rice trade, and that the country has become a net importer that depends heavily on imports to satisfy its supply. The rest of the countries showed high self-sufficiency and moderate performance in the trade of this grain, highlighting what was achieved by Uruguay and Brazil.
Keywords: Rice, competition, trade, food, exports.
1. Introducción
El arroz es uno de los cultivos más importantes en la alimentación de los mexicanos, sólo detrás del maíz, el frijol y el trigo (SAGARPA, 2017). Pese a ello, México redujo las barreras al comercio de este grano desde 1985, eliminó los precios de garantía y disminuyó los subsidios para producirlo, favoreciendo así la competencia desleal (Schwentesius y Gómez, 1999).
Pese a que este tipo de políticas fueron frecuentes en los diferentes países de Latinoamérica, los datos revelan contrastes en lo ocurrido con este grano. A manera de antecedente se mencionan algunos datos para los casos de México, Argentina, Brasil, Colombia y Uruguay.
1.1. Producción de arroz
La tabla 1 muestra la evolución de la producción de arroz en los países considerados para el estudio. Estos datos a su vez fueron utilizados para elaborar la gráfica 1. Como puede apreciarse, la producción de arroz creció durante el periodo de estudio en todos los países considerados, a excepción de México. Argentina incrementó, entre 1990 y 2018, su producción de arroz en un 219%; entre 1990 y 2021, Brasil la incrementó en un 57%, Colombia en un 57% y Uruguay en un 177%. En contraste, la producción de arroz en México disminuyó en un 36% entre 1990 y 2016 (FAO, 2023).
| AÑO | ARGENTINA | BRASIL | COLOMBIA | URUGUAY | MÉXICO |
| 1990 | 428,100 | 7,420,931 | 2,116,600 | 347,300 | 394,388 |
| 1992 | 732,700 | 10,006,292 | 1,734,950 | 605,400 | 394,022 |
| 1994 | 607,600 | 10,540,789 | 1,657,212 | 659,700 | 373,616 |
| 1996 | 986,000 | 8,652,328 | 1,661,336 | 973,500 | 394,075 |
| 1998 | 1,011,135 | 7,716,090 | 1,897,740 | 864,158 | 458,112 |
| 2000 | 903,630 | 11,134,588 | 2,237,270 | 1,209,139 | 351,447 |
| 2002 | 709,295 | 10,445,986 | 2,063,030 | 939,489 | 227,194 |
| 2004 | 1,060,083 | 13,277,008 | 2,496,720 | 1,262,600 | 278,500 |
| 2006 | 1,193,492 | 11,526,685 | 1,965,414 | 1,292,400 | 337,250 |
| 2008 | 1,245,800 | 12,061,465 | 2,412,852 | 1,330,000 | 224,371 |
| 2010 | 1,243,259 | 11,235,986 | 1,988,191 | 1,148,738 | 216,676 |
| 2012 | 1,567,971 | 11,549,881 | 2,317,710 | 1,424,000 | 178,787 |
| 2014 | 1,581,810 | 12,175,602 | 2,206,525 | 1,348,300 | 232,159 |
| 2016 | 1,404,980 | 10,622,189 | 3,059,204 | 1,304,672 | 254,043 |
| 2018 | 1,367,968 | 11,808,412 | 2,944,860 | 1,247,000 | |
| 2020 | 11,091,011 | 3,424,119 | 1,209,000 | ||
| 2021 | 11,660,603 | 3,326,529 | 1,309,000 |
Puede apreciarse también que, de los países seleccionados, el mayor productor es Brasil, seguido en importancia por Colombia, Argentina y Uruguay. Por otro lado, la producción de México, fue considerablemente menor a la de los otros países del estudio; si se toma en consideración sólo el año 2016, la producción mexicana de arroz fue cinco veces menor que la de Uruguay, casi cinco veces menor a la de Argentina, doce veces menor a la de Colombia y 42 veces menor a la de Brasil (véase la gráfica 1) (FAO, 2023).
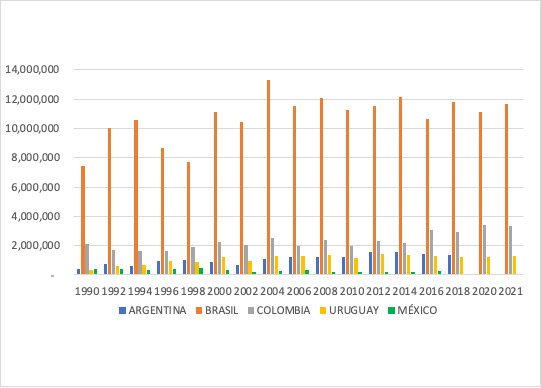
Gráfica 1.
Producción de arroz en toneladas en los países seleccionados, 1990-2021
Elaboración propia con base en datos de FAO (2023)
1.2. Rendimiento por hectárea
Como puede apreciarse en la gráfica 2, una de las razones que explican el incremento en la producción en algunos de estos países es el aumento en la productividad, reflejado en el comportamiento del rendimiento por hectárea. Los cinco países considerados mostraron incrementos significativos en el rendimiento durante el periodo de estudio.
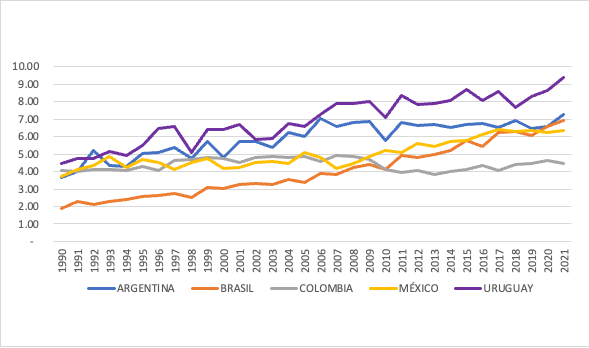
Gráfica 2.
Rendimiento en el cultivo del arroz en toneladas por hectárea en los países seleccionados, 1990-2021
Elaboración propia con datos de FAO (2023)
Destacan los rendimientos obtenidos por Uruguay y Argentina, mientras Colombia y México obtuvieron cifras en este indicador considerablemente menores (véase la gráfica 2).
1.3. Importaciones de arroz
La tabla 2 contiene los valores acerca de las importaciones de arroz de los países seleccionados para el presente estudio, mismos que se utilizaron para elaborar la gráfica 3. De acuerdo con datos publicados por la FAO (2023), los países considerados en el estudio no mostraron una tendencia definida en sus importaciones de arroz, salvo por México que mostró un patrón al alza durante el periodo.
| AÑO | ARGENTINA | BRASIL | COLOMBIA | URUGUAY | MÉXICO |
| 1990 | 172 | 70,676 | 0 | 1,427 | 18,114 |
| 1992 | 557 | 88,762 | 1,050 | 0 | 76,180 |
| 1994 | 808 | 245,981 | 33 | 16,518 | 185,206 |
| 1996 | 531 | 161,055 | 42,729 | 475 | 408,731 |
| 1998 | 178 | 595,268 | 308,735 | 460 | 380,363 |
| 2000 | 7 | 200,422 | 777 | 0 | 556,012 |
| 2002 | 14 | 221,102 | 382 | 2,273 | 637,450 |
| 2004 | 267 | 214,797 | 7,718 | 105 | 616,268 |
| 2006 | 129 | 30,807 | 11 | 113 | 751,804 |
| 2008 | 75 | 44,411 | 5 | 119 | 716,491 |
| 2010 | 119 | 58,026 | 0 | 1,460 | 772,327 |
| 2012 | 370 | 60,484 | 22,792 | 2,172 | 698,241 |
| 2014 | 84 | 36,058 | 13,324 | 1,126 | 597,380 |
| 2016 | 55 | 88,349 | 45,879 | 578 | 736,446 |
| 2017 | 75 | 81,285 | 58,435 | 937 | 895,928 |
| 2019 | 225 | 91,431 | 128,753 | 368 | |
| 2020 | 244,804 | 177,863 | 454 | ||
| 2021 | 96,884 | 9,000 | 377 |
Argentina y Uruguay importaron volúmenes pequeños durante la serie de tiempo, sin variaciones recientes importantes (FAO, 2023). Por otro lado, Brasil mostró una reducción importante en sus importaciones de arroz a partir del 2006, salvo por un volumen destacado en el año 2020, el cual se relaciona con los efectos de la pandemia en el país (Abreu et al., 2020). Para el caso de Colombia, destacan los volúmenes importados en 1998, 2019 y 2020, estos últimos relacionados también con los efectos de la pandemia, así como con el avance de la liberalización comercial con Estados Unidos (véase la gráfica 3) (Gómez, et al., 2021).
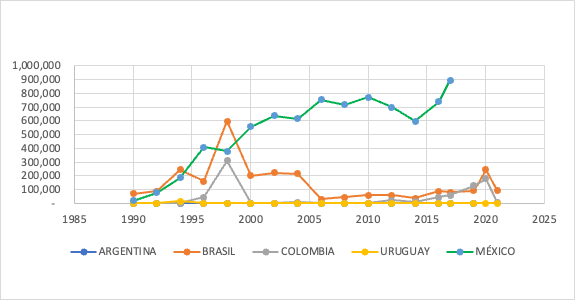
Gráfica 3.
Importaciones de arroz en toneladas en los países seleccionados, 1990-2021
Elaboración propia con datos de FAO (2023)
El caso de México se separa de lo ocurrido en los demás países del estudio, dado que sus importaciones de arroz crecieron de manera significativa durante el periodo, de hecho, las importaciones de arroz del país en 2017 fueron casi 50 veces superiores a las de 1990 (véase la gráfica 3) (FAO, 2023).
1.4.Exportaciones de arroz
La tabla 3 muestra el comportamiento de las exportaciones de arroz de los países seleccionados. Destaca el caso de Brasil, país que incrementó de manera importante sus volúmenes exportados a partir de 2012; le siguieron en importancia Uruguay y Argentina. En los casos de Colombia y México, las exportaciones de este grano fueron sólo en volúmenes pequeños durante el periodo de estudio (FAO, 2023).
| AÑO | ARGENTINA | BRASIL | COLOMBIA | URUGUAY | MÉXICO |
| 1990 | 250 | 70 | 635 | 4,652 | 0 |
| 1992 | 65,615 | 213 | 646 | 11,796 | 1 |
| 1994 | 12,188 | 542 | 72 | 34,590 | 2 |
| 1996 | 28,944 | 140 | 56 | 112,181 | 0 |
| 1998 | 113,751 | 133 | 83 | 138,896 | 36 |
| 2000 | 201,591 | 73 | 49 | 18 | 0 |
| 2002 | 126,720 | 41 | 286 | 85,456 | 0 |
| 2004 | 47,427 | 71 | 725 | 93,552 | 0 |
| 2006 | 1,264 | 96 | 40 | 3,423 | 0 |
| 2008 | 7,353 | 17,595 | 1,479 | 8,505 | 0 |
| 2010 | 90,137 | 31 | 153 | 21,142 | 92 |
| 2012 | 28,348 | 133,922 | 21 | 92,123 | 0 |
| 2014 | 43,436 | 263,497 | 21 | 39,358 | 0 |
| 2016 | 15,556 | 190,911 | 34 | 73,616 | 0 |
| 2017 | 46,074 | 100,172 | 0 | 41,245 | 0 |
| 2018 | 31,165 | 717,273 | 3 | 47,587 | |
| 2020 | 518,496 | 2 | 162,847 | ||
| 2021 | 234,763 | 18 | 128,294 |
Los datos anteriores ponen de manifiesto las diferencias en la producción y el comercio del arroz que existieron entre los países de América Latina, así como los resultados de las políticas instrumentadas al respecto. Por ejemplo, en el caso de Argentina, se promovió el incremento en la productividad del cultivo a través de la introducción de nuevas variedades mejoradas y la mejora de la tecnificación, particularmente a partir de los primeros años de la década de dos mil, principalmente en las provincias de Corrientes, Entre Ríos, Santa Fe, Formosa y Chaco (De Bernardi, 2020).
En el caso de Brasil, durante el periodo estudiado, la productividad en el cultivo del arroz se vio impulsada a través de la intervención del gobierno, en forma de subsidios, incentivos fiscales y créditos, así como en la mejora de la infraestructura para el almacenamiento de granos. Si bien en Brasil la producción de este cereal se encuentra menos tecnificada que en otros, la expansión de las áreas de cultivo permitió el crecimiento del volumen cosechado (Xavier y Abbade, 2016).
Por otra parte, en Colombia se intensificó la expansión de la superficie sembrada de arroz hacia los llanos orientales del país y se incrementó de manera importante la infraestructura de riego disponible (FEDEARROZ, 2021). Mientras tanto en Uruguay, el gobierno impulsó la tecnificación y la investigación agrícola, así como la intervención de las instituciones en la mediación y regulación entre los actores participantes del sector (Xavier y Abbade, 2016).
Ante los hechos anteriormente narrados, el presente estudio tiene por objetivo calcular y analizar cinco indicadores de competitividad internacional para el caso del arroz, en los siguientes países latinoamericanos: México, Argentina, Brasil, Colombia y Uruguay; la selección de los países obedeció a la disponibilidad y calidad de la información necesaria para realizar un contraste ante el caso mexicano. El periodo seleccionado para este estudio abarcó de 1990 a 2021, salvo por el caso de México (cuyos datos sólo se encuentran disponibles de 1990 a 2017) y de Argentina (cuyos datos sólo abarcan de 1990 a 2019). Se parte de la hipótesis descriptiva que postula que, durante el periodo de estudio, la competitividad de México en el comercio del arroz disminuyó de manera significativa, mientras los demás países estudiados mantuvieron o mejoraron su desempeño competitivo.
2. Revisión de literatura
En términos generales, la competitividad puede definirse como la capacidad para participar eficazmente en los mercados de bienes y servicios, ya sean estos nacionales o internacionales. Esta definición ha dado lugar a una extensa literatura que aborda diversos aspectos y niveles de aplicación (Musik y Romo, 2004). La tabla 4 contiene algunas definiciones acerca del concepto de competitividad, aplicado a empresas, y acerca de aquellos que algunos autores consideran como sus determinantes.
| Ketels y Porter (2021) | La capacidad de una empresa para introducir innovaciones y mejorar la eficiencia en sus procesos productivos. |
| Hamel (1991) | La habilidad de una empresa para adaptarse rápidamente a cambios en el entorno empresarial y ajustar sus estrategias de manera flexible. |
| Kotler (2017) | Aquello que realiza una empresa para satisfacer las necesidades del cliente. |
| Peters (2018) | La capacidad de una empresa para operar eficientemente y mantener los costos bajo control. |
| Ries y Trout (2002) | La habilidad de una empresa para liderar en estrategias de mercadotecnia y posicionar su marca de manera distintiva. |
| Pisano (2015) | La dedicación de recursos financieros y humanos para la investigación y desarrollo, permitiendo la creación de productos innovadores. |
| Hall, Smith y Tsoukalis (2001) | La actividad de una empresa para colaborar efectivamente con sus socios comerciales y participar en redes empresariales estratégicas. |
| Lahouel, Taleb, Zaied y Managi (2022) | Resistir y recuperarse de crisis o cambios inesperados, gestionando efectivamente los riesgos. |
De la revisión anterior puede distinguirse la importancia de factores como el liderazgo en costos, la diferenciación, la calidad, la habilidad en el desarrollo de la estrategia de marketing, la capacidad para resistir la adversidad y la facultad para operar en redes e innovar, como distintivos de las empresas competitivas.
Adicionalmente, resulta crucial distinguir entre ventaja comparativa y ventaja competitiva, siendo la primera relacionada con la eficiencia en la producción basada en costos, mientras que la segunda se vincula a la capacidad de transformar insumos en bienes y servicios, de manera eficiente y mediante el mejor uso de la tecnología (Romo y Musik, 2005).
Nelson (1992) propuso tres categorías principales en las que se ha desarrollado la investigación alrededor de la competitividad: los estudios centrados en empresas individuales, los basados en economías nacionales y los relacionados con la formulación de políticas industriales. Romo y Musik (2005) ampliaron esta perspectiva, desglosando los niveles de aplicación del concepto en cuatro áreas: empresa, industria, región y país.
En el primer nivel, el empresarial, la competitividad se logra mediante mejoras en los métodos de producción y organización, reflejándose estas en los precios y la calidad de los productos y servicios; el segundo nivel, el de industria, se refiere a un conjunto de empresas que se dedican a una misma actividad o a actividades relacionadas o similares, es decir, en este nivel la competencia está definida por tener la mayor productividad y la oferta de productos con mayor valor agregado (Romo y Musik, 2005).
El nivel regional se enfoca en la competencia territorial por atraer empresas, a través de ofrecer las mejores condiciones geográficas y la formación de clústeres. Finalmente, el ámbito nacional determina el rendimiento en los demás niveles, considerando aspectos como el crecimiento de la productividad, el nivel de vida, el tipo de cambio, el buen gobierno, la capacidad de innovación, la cultura, la solidez institucional y la calidad de las oportunidades de inversión (Romo y Musik, 2005).
En el comercio internacional de productos agrícolas, la competitividad refleja características tanto a nivel empresarial como industrial. Los productores nacionales deben ofrecer mercancías con atractivas combinaciones de calidad y precio para generar utilidades, atraer divisas, transferir tecnología y diversificar mercados (Heredia y Huarachi, 2009).
Además, el comercio internacional es esencial para satisfacer las necesidades locales no cubiertas por la producción nacional y mitigar ciertas externalidades, tales como las posibles interrupciones en las cadenas de suministro o los efectos del cambio climático. Por ello, el monitoreo de flujos comerciales es fundamental para la toma de decisiones, la identificación de sectores que requieren estímulos o protección estatal y la detección de sectores en rezago (Espinosa et al., 2013).
Pueden agregarse los siguientes como factores determinantes de la competitividad en el comercio internacional de productos agrícolas: a) la productividad, entendida como la mayor eficiencia en la producción, es decir, el mejor uso posible de los insumos invertidos en la misma; b) la calidad, definida como aquellas características del producto que satisfacen las necesidades, gustos, preferencias, expectativas y deseos del comprador; c) la innovación, siendo esta la adopción de nuevas tecnologías y prácticas innovadoras que logren diferenciar al producto de otros: d) los costos de producción, mismos que permiten al productor ser rentable a pesar de las eventuales variaciones en los precios; e) los subsidios y políticas gubernamentales, dado que estos instrumentos permiten disminuir costos, incentivar la producción y promover la innovación; f) las barreras comerciales, las cuales limitan el acceso de las mercancías extranjeras a los mercados locales, protegiendo así a las empresas nacionales de la competencia inequitativa o desleal; g) la sostenibilidad ambiental, la cual es crecientemente una preocupación para los consumidores y un requisito para obtener las certificaciones necesarias para el comercio; h) la resiliencia ante el cambio climático, la cual determina que las regiones experimenten variaciones importantes en su producción de bienes agrícolas (González, et al., 2020).
3. Materiales y métodos
A continuación, se describen los indicadores calculados para el presente estudio.
3.1. Índice de Autosuficiencia Alimentaria (IAA)
El IAA indica en qué medida el país de referencia es autosuficiente en la producción de un determinado bien (Ireta, et al. 2015).
El IAA se encuentra determinado por la fórmula 1:
 [ 1]
El IAA se expresa en porcentaje; valores altos del IAA indican una mayor autosuficiencia y expresan condiciones favorables para la competitividad. Por otro lado, valores bajos del IAA implican que el abasto del producto depende de otros países (Favila y Herrera, 2023).
3.2. Balanza Comercial Relativa (BCR)
La Balanza Comercial Relativa (BCR) pertenece al grupo de indicadores intra-rama o intra-producto, el cual mide la relación entre la balanza comercial neta y el flujo total de importaciones y exportaciones. La BCR puede alcanzar valores entre -1 y 1, los valores iguales o cercanos a 1 indican que el país posee ventajas que le permiten exportar el producto favorablemente; por otro lado, un valor ubicado entre 0 y -1 señala que el país es un importador neto del bien y que carece de condiciones para competir en los mercados internacionales del mismo (Cital y Bonales, 2023). Su cálculo se realiza como lo indica la ecuación 2:
 [2]
Donde:
BCRi: Balanza comercial relativa del país j respecto al producto i;
Xij: Exportaciones del producto i por un país j al mercado mundial;
Mij: Importaciones de un producto i por un país j desde el mercado mundial;
(Xij-Mij) = Balanza o saldo comercial;
(Xij+Mij) = Flujo comercial del producto;
i= arroz (Cital y Bonales, 2023).
3.3. Grado de apertura exportadora (GAE)
Este indicador señala en qué medida un país es un exportador competitivo de un cierto bien en función de su consumo del mismo. Cuando su valor es cercano a 0 se considera que el país es poco competitivo ya que gran parte de su producción se orienta al mercado interno. Su cálculo se realiza a través de la ecuación 3:
 [3]
Donde:
GAE= Grado de apertura exportadora;
Xij= Exportaciones del producto i del país j;
Mij= Importaciones del producto i del país j;
Pij= Producción doméstica del producto i en el país j;
(Pij+Mij-Xij)= Consumo aparente (demanda efectiva) interna del bien i en el país j en un periodo dado (Pat et al., 2017).
3.4. Grado de penetración de las importaciones (GPI)
Este indicador mide la relación entre las importaciones y el consumo interno de un bien, por lo tanto, es una medida de la penetración de las importaciones en el mercado interno de un producto. Su valor puede encontrarse entre 0 y 1, los valores cercanos a 1 señalan una mayor dependencia hacia las importaciones y por lo tanto la ausencia de ventajas que permitan competir en los mercados internacionales. Se encuentra determinado por la ecuación 4:
 [4]
Donde:
GPI= Grado de penetración de las importaciones del producto i en el país j;
Mij= Importaciones del producto i del país j;
Xij= Exportaciones del producto i del país j;
Pij= Producción doméstica del producto i en el país j;
(Pij+Mij-Xij)= Consumo aparente (demanda efectiva) interna del bien i en el país j en un periodo dado (Luquez et al., 2022).
3.5. Indicador de transabilidad (IT)
Este indicador mide la relación entre la balanza comercial neta y el consumo aparente del producto, es decir, la importancia de la participación de las exportaciones o las importaciones en el consumo de un país. Su cálculo se realiza mediante la ecuación 5:
 [5]
Donde:
Tij= Indicador de transabilidad;
Xij= Exportaciones del producto i por un país j al mercado mundial;
Mij=Importaciones de un producto i por un país j al mercado mundial;
(Xij-Mij)= Balanza o saldo comercial;
Pij= Producción doméstica del producto i del país j;
(Pij+Mij-Xij)= Consumo aparente (demanda efectiva) interna del bien i en el país j en un periodo dado (Cital y Bonales, 2023).
Si el valor de este indicador es mayor que cero el sector se considera exportador, es decir, es capaz de generar excedentes que puedan exportarse. Si su valor es menor que cero, significa que el sector es sustituidor de importaciones, es decir, existe un exceso de demanda (Cital y Bonales, 2023).
4. Resultados
4.1. Índice de Autosuficiencia Alimentaria (IAA)
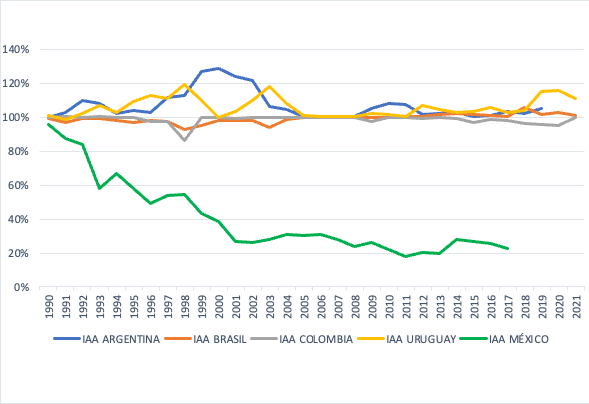
Los resultados obtenidos para el IAA de los países seleccionados pueden observarse en la gráfica 4. En los casos de Argentina, Brasil, Colombia y Uruguay, el valor del IAA fue cercano al 100% en la mayoría de los años estudiados, incluso con algunos excedentes importantes (valores superiores al 100%), por ejemplo, en Argentina en los años de 1999 a 2002, y en Uruguay en los años 1998, 2019 y 2020. Lo anterior indica que estos países son capaces de abastecer sus necesidades del grano, incluso sin la necesidad de recurrir para ello al comercio internacional.
Gráfica 4.
Comportamiento del IAA en los países seleccionados, 1990-2021
Elaboración propia con datos de FAO (2023)
En contraste, México mostró valores en el IAA inferiores al 100% durante todo el periodo considerado. Su valor más cercano al 100% ocurrió en el año 1990, en el cual obtuvo un 96%. En adelante los valores en este indicador fueron decrecientes hasta llegar a su valor más bajo en 2011, con sólo un 18%. El valor final de la serie es de sólo el 23% en el año 2017.
4.2. Balanza Comercial Relativa (BCR)
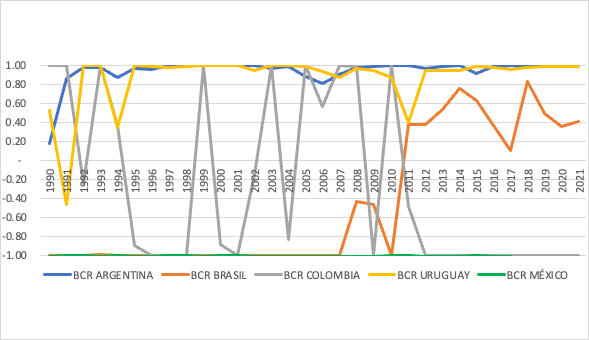
La gráfica 5 muestra la evolución de la BCR en los casos de los países seleccionados. Como puede observarse, el comportamiento del indicador estuvo ampliamente diferenciado durante la serie de tiempo. México obtuvo durante todos los años del periodo valores de -1, los cuales ponen de manifiesto que el país no es competitivo en el comercio del arroz y que es un importador neto del mismo.
Gráfica 5.
Comportamiento de la BCR para el arroz en los países seleccionados, 1990-2021
Elaboración propia con datos de FAO (2023)
Por otro lado, Argentina y Uruguay mostraron condiciones favorables para la competencia en la mayor parte del periodo con valores cercanos a 1 en la mayoría de los años del estudio. Colombia por su parte mostró altibajos en este indicador entre los años 1990 y 2010, del año 2011 en adelante todos los valores obtenidos fueron negativos. Destaca también que mostró valores negativos y cercanos a -1 del año 1990 al 2010 y sólo valores positivos entre los años 2011 y 2021, situación que muestra la mejora en la competitividad exportadora de Brasil en este cereal.
4.3. Grado de apertura exportadora (GAE)
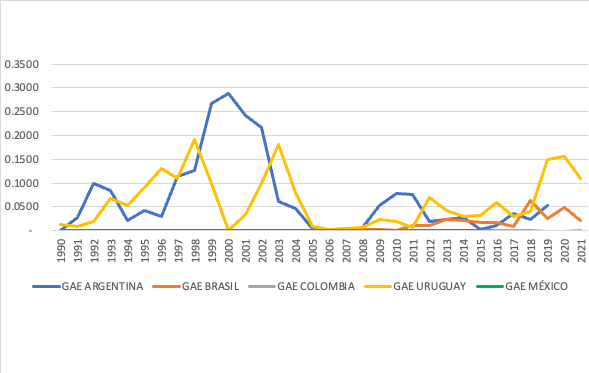
La gráfica 6 muestra los resultados obtenidos para el GAE en los países seleccionados. Para el caso de México este indicador confirma que el país carece de capacidades para competir en el mercado internacional del arroz, dado que todos los valores obtenidos fueron iguales o cercanos a cero, situación que también ocurrió con los resultados obtenidos para Colombia.
Gráfica 6.
Grado de apertura exportadora para el arroz en los países seleccionados, 1990-2021
Fuente: Elaboración propia con datos de FAO (2023)
Por otro lado, el resto de los países considerados mostraron altibajos en el indicador. Argentina mostró sus condiciones más favorables entre 1999 y 2002, Uruguay en los años 1998, 2003, 2019 y 2020, y Brasil mostró valores positivos de 2011 en adelante.
4.4. Grado de penetración de las importaciones (GPI)
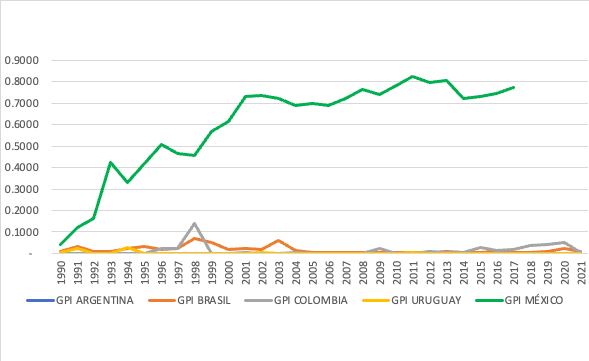
Los resultados derivados del cálculo del GPI se utilizaron para elaborar la gráfica 7. Como puede observarse Argentina, Brasil, Colombia y Uruguay obtuvieron durante toda la serie valores cercanos a cero, es decir, mostraron ser poco dependientes de las importaciones para abastecer sus mercados internos de arroz.
Gráfica 7.
Comportamiento del GPI para el arroz en los países seleccionados, 1990-2021
Elaboración propia con datos de FAO (2023)
El caso de México se separa significativamente de lo ocurrido en los demás países del estudio. Entre 1990 y 2017, el valor del GPI pasó de 0.04 a 0.77, lo cual refleja la pérdida de las capacidades para competir que experimentó el sector y la creciente dependencia del país hacia las importaciones de este cereal.
4.5. Indicador de Transabilidad (IT)
La gráfica 8 contiene los resultados obtenidos para el IT de los países seleccionados. Durante el periodo de estudio, Argentina mostró valores positivos en el IT, aunque cercanos a cero, con sus valores más altos entre los años 1999 y 2002. Destaca también el caso de Brasil, país que obtuvo valores negativos entre 1990 y 2010 y valores positivos del 2011 en adelante; por otra parte, Colombia obtuvo valores cercanos a cero durante toda la serie. Uruguay obtuvo durante el periodo valores cercanos a cero, con sus valores positivos más altos en 1998, 2003, 2019 y 2020.
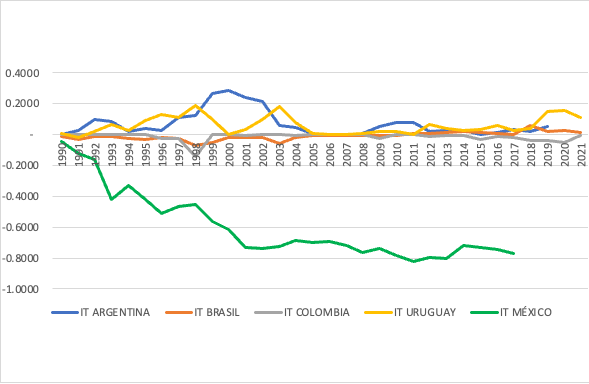
Gráfica 8.
Indicador de Transabilidad del arroz en los países seleccionados, 1990-2021
Elaboración propia con base en datos de FAO (2023)
Por otro lado, México obtuvo valores negativos durante toda la serie de tiempo, los cuales mostraron una tendencia negativa, para alcanzar un valor de -0.77 en el año 2017. Lo anterior implica que México fue durante toda la serie un importador neto de arroz y que esta condición se profundizó durante el periodo estudiado.
5. Conclusiones
Los resultados encontrados durante el presente estudio confirman la hipótesis planteada acerca del retroceso ocurrido en la competitividad de México en el comercio internacional del arroz, suscitado desde los años noventa y hasta el presente. México se ha convertido en un importador neto de este grano y en un país dependiente de los mercados internacionales para solventar su consumo del mismo. Esta situación parece haberse profundizado a lo largo de los años recientes. Lo anterior obedeció a la disminución del volumen de arroz producido localmente y al incremento sostenido de las importaciones durante el periodo.
Argentina por su parte logró incrementar su producción de arroz durante el periodo a casi el triple de lo producido en 1990, y sus exportaciones se mantuvieron por encima de sus importaciones durante el periodo. Los resultados sugieren que Argentina muestra autosuficiencia en cuanto a este cereal se trata, que no es dependiente de las importaciones del mismo y que es un exportador competitivo de este grano, aunque con volúmenes relativamente pequeños.
Por otro lado, la producción de arroz de Brasil fue considerablemente mayor a la del resto de los países del estudio y esta también se incrementó de manera significativa durante el periodo. Este país fue prácticamente autosuficiente en arroz durante la serie de tiempo considerada, y las importaciones del grano se mantuvieron relativamente estables y bajas a partir de 2005 (en comparación con el periodo comprendido de 1990 a 2004) y las exportaciones experimentaron un incremento importante a partir del 2011.
Por su parte, aunque con altibajos durante el periodo, Colombia también incrementó de manera significativa su producción de arroz y mostró autosuficiencia en dicho grano. Su comercio de este cereal fue relativamente bajo y poco significativo.
Adicionalmente, Uruguay destacó en este grupo de países al incrementar en el periodo su producción de arroz en casi cuatro veces y mostrar autosuficiencia en este cereal durante prácticamente toda la serie. De acuerdo a lo indicado por el GPI las importaciones de este país fueron poco significativas durante el periodo y su GAE fue positivo durante los años considerados, teniendo sus mejores años entre 1996 y 1998 y entre 2019 y 2020.
Lo anterior es una muestra de la manera en la que estos países asumieron los retos alimentarios que el mercado iba imponiendo. México se separó considerablemente del comportamiento de otros países latinoamericanos para optar por sustituir la producción nacional con importaciones, mientras los demás países fomentaron la producción nacional y la autosuficiencia.
6. Referencias
Abreu, C., De Almeida, P. y Sperandio, N. (2020) How is Brazil facing the crisis of Food and Nutrition Security during the COVID-19 pandemic? Public Health Nutrition, Vol. 24 No. 3, pp: 561-564.
Cital, P. y Bonales, J. (2023) Ventaja Competitiva Revelada de la miel de abeja de México en el mercado mundial, 2005-2020, Cimexus, Vol. 18 No. 2, pp: 133-153.
De Bernardi, L. (2020) Desarrollo productivo y comercial del arroz. Buenos Aires: Ministerio de Agricultura, Ganadería y Pesca.
Espinosa, J., García, M. y Godoy, B. (2013) Indicadores de Ventaja Comparativa, Cali: ICESI.
Favila, A. y Herrera, M. (2023) Competitividad internacional del arroz mexicano: un análisis con base en datos de comercio exterior, RECAI Revista de Estudios en Contaduría, Administración e Informática, Vol. 12 No. 35, pp: 18-31.
Federación Nacional de Arroceros (FEDEARROZ) (2021) Contexto Mundial y Nacional del Cultivo del Arroz: 2000-2020, Bogotá: FEDEARROZ.
Gómez, M., Puerto, S., Zahniser, S. y Li, J. (2021) U.S. Agricultural Exports to Colombia: Rising Sales in Response to Trade Liberalization and Changing Consumer Trends, Washington: U.S. Department of Agriculture.
González, T., Kubus, R. y Sánchez, J. (2020) From internationalization to local markets poverty alleviation and competitiveness in the agro-industrial sector of Latin America. Harvard Deusto Business Research, Vol. 9 No. 2, pp: 181-196.
Hall, R., Smith, A., & Tsoukalis, L. (2001). Competitiveness and cohesion in EU policies. Londres: Oxford University Press.
Hamel, G. (1991). Competition for competence and interpartner learning within international strategic alliances. Strategic management journal, Vol. 12, pp: 83-103.
Heredia, J. y Huarachi, J. (2009) El índice de la Ventaja Comparativa Revelada (VCR) entre el Perú y los principales exportadores del mundo El caso de la Región Lambayeque, Journal of Economics, Finance and Administrative Science, Vol. 14 No. 26, pp: 27-55.
Ireta, A., Altamirano, J., Ayala, A. y Covarrubias, I. (2015) Análisis macroeconómico y microeconómico de la competitividad del arroz en México, Agricultura, Sociedad y Desarrollo, Vol. 12 No. 4, pp: 499-514.
Ketels, C., & Porter, M. E. (2021). Rethinking the role of the EU in enhancing European competitiveness. Competitiveness Review: An International Business Journal, Vol. 31 No. 2, pp: 189-207.
Kotler, P. (2017). Marketing for competitiveness. Nueva York: Bentang Pustaka.
Lahouel, B. B., Taleb, L., Zaied, Y. B., & Managi, S. (2022). Does primary stakeholder management improve competitiveness? A dynamic network non-parametric frontier approach. Economic Modelling, Vol. 116, pp: 1-25.
Luquez, C., Hernández, N. y Gómez, A. (2022) Análisis de la competitividad comercial de aguacate entre México y la Unión Europea de 2001 a 2018, Revista Mexicana de Ciencias Agrícolas, Vol. 13 No. 3, pp: 567-575.
Musik, G. y Romo, D. (2004) Sobre el concepto de competitividad, México, D.F.: ITAM.
Nelson, R. (1992) Recent Writings on Competitiveness: Boxing the Compass, California Management Review, Vol. 34, No. 2, pp. 127-137.
Organización de las Naciones Unidas para la Agricultura y la Alimentación (FAO) (2023) FAOSTAT, bases de datos, recuperado el 31 de diciembre de 2023 de https://www.fao.org/faostat/es/#home
Pat, V., Caamal, I. y Caamal, Z. (2017) Comportamiento y competitividad del mango de México en el mercado mundial. En Pérez, F., Figueroa, L., Godínez, R. y Salazar, R. (eds.) Ciencias Sociales: Economía y Humanidades, Texcoco: Ecorfan.
Peters, T. (2018). The Excellence Dividend: Principles for Prospering in Turbulent Times from a Lifetime in Pursuit of Excellence. Londres: Hachette.
Pisano, G. P. (2015). You need an innovation strategy. Harvard business review, Vol. 93 No. 6, pp: 44-54.
Ries, A., & Trout, J. (2002). The 22 immutable laws of marketing. Londres: Harper Business.
Romo, D. y Musik, G. (2005) Sobre el concepto de competitividad, Comercio Exterior, Vol. 55 No. 3, pp: 200-214.
Schwentesius, R. y Gómez, M. (1999) El TLCAN y la competitividad de la agricultura mexicana. El caso del arroz, Comercio Exterior, octubre de 1999, pp: 911-920.
Secretaría de Agricultura, Ganadería, Desarrollo Rural, Pesca y Alimentación (SAGARPA) (2017) Planeación Agrícola Nacional, 2017-2030, Ciudad de México: SAGARPA.
Xavier, R., y Abbade, E. (2016) Por que a Produtividade do Arroz Uruguaio é Maior que a do Arroz Brasileiro?, Revista em Agronegócio e Meio Ambiente, Vol. 9 No. 2, pp: 323-356.
Notas de autor
antoniofavila@gmail.com
Información adicional
redalyc-journal-id: 6379